



資本市場多年來的AI狂熱,終於找到了最強散熱元件。
六月衝高後,台股七月急墜,以「去槓桿」為名的冷卻工程,主導市場情緒。
效應不僅於股價波動,更催出信用交易資訊揭露、「關禁閉」制度的熱烈討論。
向上延伸,槓桿鬧劇的源頭韓國股市,火速急推降溫新制,美國科技巨頭的財務風險,正被華爾街放大檢視。
一場去槓桿的修正後,或許,也將微調資本市場對AI浪潮的審美視角。
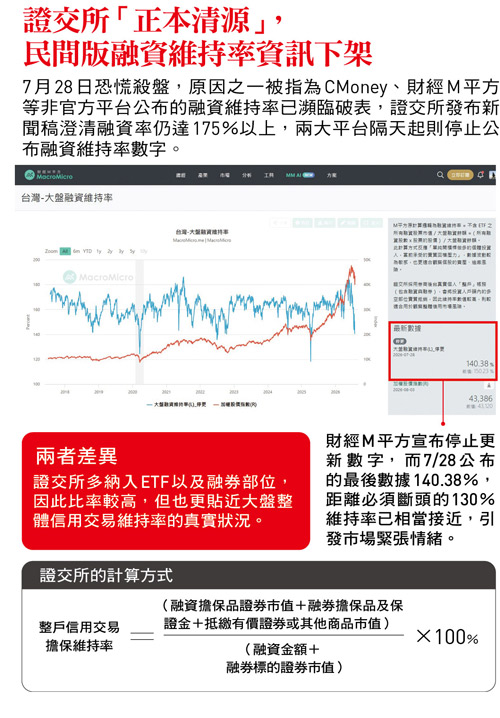
「為避免數據定義不清,因此暫時停更(停止更新)此數據。」這是專業資料庫財經M平方在七月二十九日登出的一則說明。「此數據」是指「大盤融資維持率」,最後公布日停留在七月二十八日,其所顯示的維持率是一四○%。
不只財經M平方,另一廣獲業界應用的資料庫CMoney,也同在此天宣布停止更新融資維持率,並立刻引發「融資維持率資訊蓋牌」的相關話題。
究竟這是「蓋牌」或者「釐清數據」,其實可從財經M平方的說明得到答案。根據說明,該平台的維持率計算方式,是「不含ETF的所有融資股票市值」除以「大盤融資餘額」;而證交所的計算公式,則是「融資擔保品證券市值+融券擔保品及保證金+抵繳有價證券或其他商品市值」,除以「融資金額+融券標的證券市值」。
兩者相比,關鍵差異在於「是否納入ETF」及「是否納入融券部位」,若有納入,比率自然較高,也更具觀察大盤整體壓力的意義。證交所日前進一步說明,民間平台因無法掌握投資人整戶持有的資券部位等完整資訊,也就無法真實反映投資人整體信用交易風險。
問題是,充分掌握資訊的證交所,目前並未定期公布維持率變動,僅在市場動盪時,偶爾以新聞稿的形式透露相關數據。對此,投資名家、瑞展產經研究公司董事長陳忠瑞直言建議,「數字只有你有,當然要公布正確的資料給大家參考,這是作為主管機關該有的責任。」
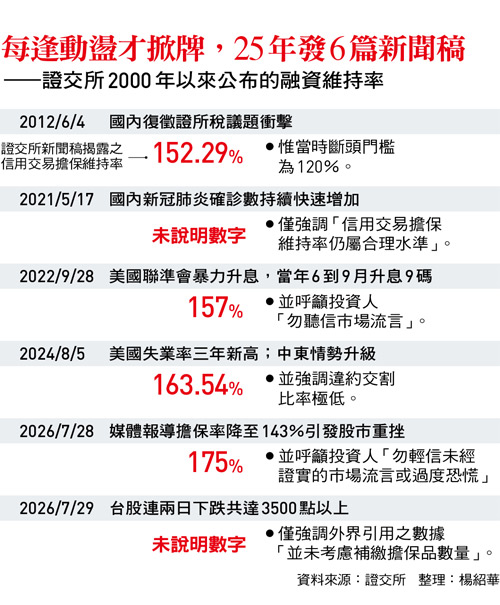
無論如何,若比較證交所過往揭露維持率的偶發案例,確實,當前的一七五%維持率絕不算低。
自二○○○年以來至今超過二十五年的時間,證交所僅曾發出六篇提及融資維持率概況的新聞稿。其中,維持率最低者為一二年六月,當時台股遭遇證所稅復徵議題衝擊,維持率降至一五二%;而在二二年九月美國暴力升息的震撼中,台股大盤融資維持率則約一五七%。相較之下,大盤現階段的融資維持率,不帶一絲殺氣。
但健康的大盤融資維持率,不代表個股也能安然無恙,其中一個與現行機制有關、成為投資人「去槓桿大麻煩」的問題,是「處置股票」制度。
八月三日,證交所緊急宣布調整處置股票制度的部分規定,包括每次處置時間從原本的十天減為五天,交易撮合頻率從原本的每五分鐘或二十分鐘一次,縮短為兩分鐘一次等;另外,以個股近六日收盤價漲跌價差為判斷禁閉與否的門檻,也有所放寬。
「幾十年來,終於跨出了改革第一步。」陳忠瑞肯定證交所此番改革,「股市最重視流動性,處置制度卻是逆向而行,尤其在下跌的時候,今天賣不掉,隔天又要多一根跌停板。」投資人即使有意及早賣股去槓桿,卻也無路可走。「這次改革包括縮短處置天數、縮短暫停交易時間與千金股門檻放寬等,確實都可以提高流動性。」
不過,陳忠瑞也表示,隨著千金股數量增加,且多為台股代表企業,「列為注意股的門檻,應該可以再放寬一點。」此外,這次改革並未觸及處置股票須透過圈存交易的規範,陳忠瑞認為,未來亦可評估放寬圈存門檻的可能空間。
就這樣,一趟以去槓桿為主角的股市修正,快速引發信用交易資訊的爭議、交易制度的變革,一路折騰至今,台股的去槓桿工程究竟是否接近完工?
中信證券投顧研究部經理陳子謙表示,隨著大盤融資餘額回落到五千億元以下,盤面已然具有第一層的築底條件,「接下來,最重要的指標是必須出量,成交量若有所提升,才能認定融資賣壓清理乾淨,且低接買盤也願意出手。」他指出,若大盤開低走高收紅K或是帶有下影線,且單日成交量至少在兆元以上,並有連續性的「價量齊揚」,才是明確回升走勢,「否則,仍有機會呈現打底震盪的箱型整理。」
擅長籌碼分析的股市名家郭勝則認為,七月以來的股市修正並非基本面問題所引發,因此更接近於融資籌碼清洗的「陣痛」,「那麼,當融資減幅與大盤跌幅接近,可能就是落底訊號。」他計算,截至目前,大盤自高點修正約十三.八%,融資餘額減少約十三.六%,「歷史經驗顯示,當兩者幅度趨於一致時,往往就是市場接近趕底或落底的訊號。」
另一個讓郭勝對台股落底有信心的訊號,是七月三十一日大盤走勢。他指出,大跌後若指數「開高走高」,則收盤需較前日上漲三.七五%以上為宜,「而七月三十日約收四萬點,三十一日大盤開高走高後收在四三一一九點,漲幅高達八%,也代表止跌訊號浮現。」
延伸閱讀:
去槓桿風暴系列1一台股7月急墜全因槓桿惹禍?千金股腰斬、融資追繳令…散戶危機解除了嗎?
去槓桿風暴系列3一韓國推個股槓桿ETF釀市場災難!一文看懂三星、SK海力士股災大事紀



