今周刊編按:台股高價股周一(9/14)賣壓沉重,大立光(3008)開盤沒多久就鎖住跌停、摔落6000元大關,來到5995元,近中午還有近800張排隊等賣。
大立光原應受蘋果新機iPhone 18 Pro與Pro Max鏡頭升級帶動,不過股價卻是在9/1創新天價7995元後反轉向下,到周一跌停價5995元已經跌掉25%,跌入熊市。
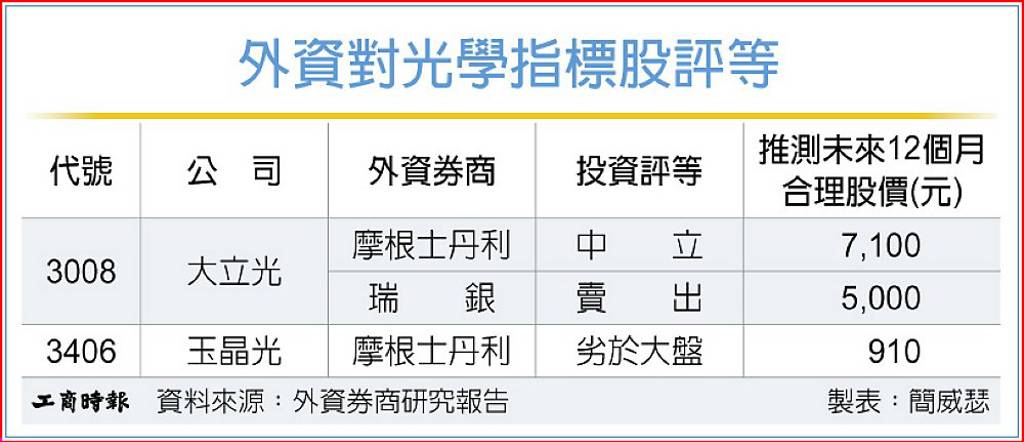
瑞銀證券、大摩先後開槍降評至「中立」,直指股價「漲太多」已提前反應利多,目前股價不具吸引力,即便iPhone 18上市也不太可能再激勵股價向上。
同樣被外資點名減碼的玉晶光(3406)也一路走弱,盤中慘跌停至954元,大摩將玉晶光降評至「減碼」,目標價910元。
台股本周面臨美國聯準會(Fed)升息變數考驗,外資對台股大型指標股看法也悄悄轉變。繼瑞銀證券開第一槍降評大立光,摩根士丹利證券緊接著認為,光學族群大立光與玉晶光經過一輪強漲,早將長遠樂觀期望反映在股價中,股價目前不具吸引力,分別降評至「中立」與「劣於大盤」。
瑞銀證券台灣研究團隊在瑞銀論壇到來之前,對個股升降評動作頻頻,其中,以瑞銀證券台灣區研究部門主管艾蘭迪(Randy Abrams)率先在外資圈降評大立光「賣出」,最為吸睛,且降評當日大立光便重挫跌停,顯然牽動法人資金動向。
摩根士丹利與瑞銀二大外資高度相似之處在於,其觀點均凸顯光學指標股股價已遠超過FAU實際進度;大摩甚至點出,iPhone 18上市不太可能激勵股價再向上。另值得注意的是,根據芝商所FedWatch工具顯示,聯準會9月升息機率高達87.3%,伴隨升息循環對市場造成衝擊的強度與時間仍為未知數,市場也在搜尋可避險的標的,外資此時降評大立光與玉晶光,得到的關注更高。
大摩認為,大立光與玉晶光股價已明顯勝過大盤,因此,iPhone 18上市較不可能成為推動二家公司股價進一步上漲的主要動能。反而應該注意市場對CPO的熱情旺盛,可能已使光學雙雄評價過高(overvalued)。
大摩對大立光的CPO、FAU業務機會仍抱持正面看法,但估算目前股價已反映大立光在FAU產品取得逾30%全球市占率,何況相關產品尚未正式量產,CPO/FAU開發進度若有任何延遲,都可能導致股價波動。考量目前報酬風險,摩根士丹利已不再認為大立光具有吸引力,推測合理股價7,100元中,傳統業務價值為3,000元,CPO/FAU新業務價值為4,100元。
摩根士丹利認為玉晶光股價表現也與CPO發展相關,但營運規模較小,給予較低評價,就算有新業務加持,站在目前基礎上看,仍過度被高估。
※本文授權自工商時報,原文見此。
延伸閱讀:
蘋果新機規格大升級 從晶片到軸承 新日興等蘋概股單機價值法人看好

_20260831175734.jpg_280x210.jpg)