台泥(1101)在9月22日召開臨時董事會,通過授權旗下荷蘭子公司TCC Group EMEA Holdings B.V.,以不超過歐元7.5億元(約合新台幣 269.4 億元)企業價值,收購烏克蘭水泥建材事業100%股權,提前卡位當地戰後重建商機。
台泥指出,標普全球評級(S&P Global Ratings)及中華信用評等公司近日分別就此案發布評論,對台泥擴大歐洲布局及財務承受能力給予正向看法,台泥既有信用評等及展望均維持不變。
董事會授權收購4家公司 烏克蘭第二大水泥廠在列
根據台泥說明,該案標的包括烏克蘭第二大水泥公司Ivano-Frankivskcement(IFCEM)、屋頂建材公司Ivano-Frankivsk-Dakh、石膏製品公司KRU Gips與乾混砂漿公司KRU Mix,產品涵蓋水泥、預拌混凝土、骨材、屋頂建材、石膏板及乾混砂漿。
該案委請Morgan Stanley擔任評價財務顧問,並由國際法律、財務會計、稅務及環境顧問進行盡職調查,就制裁、勞動力、營運及外匯管制等風險逐項檢視。
至於實際交易金額,將於交割時依淨負債及淨營運資金等項目調整。交易尚須取得台灣、烏克蘭等多地主管機關核准,方能完成交割。
台泥保留引進國際金融機構為共同投資人的彈性,目前已有超國家金融基金(Supranational Funds)表達意願。標的將直屬台泥荷蘭控股公司,不在預計於歐洲上市的Cimpor International之下。
重建需求高達5880億美元 烏克蘭水泥消費量已回穩
烏克蘭政府、世界銀行、歐盟與聯合國今年2月發布第五次「快速損害與需求評估」(RDNA5),烏克蘭未來10年的重建與復原需求約5880億美元,將近該國2025年
名目GDP的3倍,其中住房、交通與能源受損最嚴重。
根據烏克蘭水泥協會資料,該國水泥消費量在戰前的2021年約1060萬噸,2022年降至約450萬噸,近年已回穩至每年約620萬至650萬噸。
IFCEM年產能約520萬噸,市占率約36%,出口市場以波蘭、羅馬尼亞為主,另供應摩爾多瓦、斯洛伐克與匈牙利。歐盟碳邊境調整機制(CBAM)自2026年起正式實施,IFCEM近年持續投入減碳。
台泥表示,若完成收購,將把集團在低碳研發與生產等領域的經驗導入IFCEM,並使歐洲水泥版圖由南歐與西歐延伸至東歐,完成台泥在歐洲市場的關鍵戰略拼圖。
標普、中華信評評論出爐 台泥評等展望不變
根據台泥說明,標普指出,交易可望略為提升台泥在歐洲的地理區域分散性,且台泥可吸收收購所增加的借款,不致使資本結構顯著轉弱。標普國際信用評等維持「BBB-」,展望「穩定」。
中華信評指出,儘管烏克蘭的營運風險升高,交易仍可望進一步擴大台泥在歐洲的營運版圖,集團應能在不大幅削弱資本結構的情況下吸收新增借款。中華信評評等維持「twA+」,展望「穩定」。
兩家機構均指出,若未來烏克蘭進入戰後重建階段,也可能帶來進一步的業務機會。
在財務面,兩家機構預估,納入交易影響後,台泥借款對EBITDA比率將由截至2026年6月30日前12個月的2.5倍,於2027至2028年升至約3倍,仍與目前評等水準相符;收購標的本身產生的EBITDA,也有助抑制整體借款槓桿上升。
戰事風險仍需關注 IFCEM據點距交戰區約760公里
兩家機構同時指出,烏克蘭戰事仍帶來生產、物流、電力供應、資產及人力等潛在風險,匯率波動與外匯管制亦須持續關注。
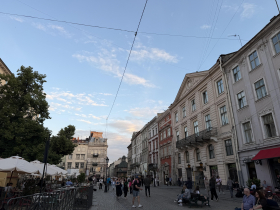
IFCEM的生產基地位於烏克蘭西部伊凡諾法蘭科夫斯克(Ivano-Frankivsk),與東南部交戰區域相距約760公里。標普報告分析,IFCEM目前營運據點距離主要戰區較遠,迄今受到的營運干擾相對有限。
2022年戰爭爆發後,IFCEM啟動人力預備與調度機制,工廠持續生產,銷售未曾中斷,廠內已設置50MW太陽能與19MW燃氣發電設備,可降低對外部電網的依賴。為此,台泥董事長張安平上半年曾帶領歐、亞水泥團隊赴IFCEM廠區考察。