今周刊編按:台股周四(11/5)在費半重跌逾3%的情緒帶動下,開盤仍下殺逾千點或2.5%,跌破42K關卡,最低來到41866.1點,不過在低接買盤進場後,近10點跌勢略說減至1.5%左右,力守42000點關卡。
權值股台積電(2330)力守平盤之上,盤面焦點股包括聯發科(2454)、台達電(2308)、聯電(2303)、大立光(3008)表現疲軟,跌幅3-6%。欣興(3037)、台光電(2383)、南電(8046)、景碩(3189)更是跌勢重,跌幅均高達6-8%間。記憶體股南亞科(2408)、華邦電(2344)也都重挫逾7%。
盤面上金融股則是紅通通,顯見資金也轉往避險類股。而航運股則是受惠於油價急挫,華航(2610)、長榮航(2618)、星宇航空(2646)漲幅在2-5%間。
而廣達(2382)、華碩(2357)等老AI股則是逆勢上漲,即使監管加嚴,但CSP資本支出與AI基礎建設需求依舊強勁,仍可望受惠。
美國總統川普領導的共和黨,在期中選舉大敗,費半大跌逾3.1%,包括輝達、英特爾都殺逾3%,美光更大跌7%,台積電ADR也下跌逾2%,分析師表示市場擔心民主黨的立場恐讓AI發展受限,尤其德州變天,AI資料中心建設速度是否會放緩,都對AI資本支出添變數。
不過,大型科技公司包括蘋果、微軟股價雙創新高,Alphabet大漲逾3%、亞馬遜更暴漲逾6%,顯見市場也認為,資本支出受約束反而有機會改善自由現金流,對AI產業鏈的看法開始出現分歧,未來評價也將有所改變。
民主黨掌控兩院後,AI安全監管升溫、科技業者資本支出疑慮與企業監管成本增加,將限制股市本益比(P/E)的擴張空間,預估2027年標普500指數成分股的EPS成長率約達12~18%,但中小型股獲利增速追上大型科技股,大盤維持「中立偏多」,但漲勢不再單靠少數科技巨擘帶動。
川普領導的共和黨在美國期中選舉慘敗,民主黨「藍潮海嘯」不僅橫掃參眾兩院席次,連德州等傳統紅色票倉的州長也變天,讓川普政府提前跛腳。隨選舉紛擾落幕,美股展開報復性強彈,不過費半則是下跌逾3%。
法人分析,由於民主黨將優先推動恢復《可負擔醫療法案》(ACA)加強補貼,醫療服務與健康保險為藍潮下最直接受惠者,但示警強化AI安全監理、資料透明度及嚴審高階晶片出口,不利台積電 (2330) 及IC設計業者,至於資料中心建置時程雖面臨延後,但高效電力管理與散熱技術的需求轉趨迫切,將帶動台達電(2308)、奇鋐(3017)、雙鴻、健策(3653)等台廠的滲透率提升。
美股本益比受壓抑
台新投顧指出,民主黨橫掃國會參眾兩院,除參院預計拿下54~55席、眾院奪255席,以及多個關鍵州州長版圖,使得美國政治格局正式進入「藍潮(Blue Wave)」時代,此一局勢將壓抑美股整體的本益比估值,但產業與個股表現將呈現明顯分化。
民主黨掌控兩院後,AI安全監管升溫、科技業者資本支出疑慮與企業監管成本增加,將限制股市本益比(P/E)的擴張空間,預估2027年標普500指數成分股的EPS成長率約達12~18%,但中小型股獲利增速追上大型科技股,大盤維持「中立偏多」,但漲勢不再單靠少數科技巨擘帶動。
此外,由於共和黨推動的擴大赤字法案受阻,美債新增赤字擴張風險下降,長端公債利率高點已過;研判在AI公司發債放緩與避險需求下,長端債券價格有望迎來轉機。
相關新聞:
避開高槓桿AIDC開發商
在主要受惠產業與個股方面,台新認為,醫療服務與健康保險為藍潮下最直接受惠者,由於民主黨將優先推動恢復《可負擔醫療法案》(ACA)加強補貼,並延後Medicaid(醫療補助)預算削減與工作要求。
但法人也提醒,新興雲服務商(NeoCloud)與高槓桿AIDC開發商率先受害,由於包括德州、喬治亞、俄亥俄等多州的翻藍州長,均主張針對資料中心實施「先暫停、電與水費用自負、取消稅務優惠」的管控制度,預料高槓桿、據點集中且缺乏自有現金流的業者,衝擊最大。
同時,未來國會可能加大對陸晶片出口監督與供應鏈審查,如推動BIOSECURE及MATCH法案,預料對中曝險高與貿易敏感股同步受害,尤其是相關業務比重高的科技與生技業者。
投資策略方面,台新建議避開高槓桿AIDC開發商與NeoCloud,轉向現金流豐沛、具備成本吸收能力的大型CSP,如MSFT、GOOGL、AMZN、META;半導體龍頭部分,NVDA、TSM、ASML等短期估值雖受壓,但靠技術壁壘基本面仍穩健,但仍須適度分散科技股過度集中的風險。
群益投顧認為,民主黨取得國會控制權,將改變美國行政與立法之間的權力平衡,但不代表川普失去總統權力。對伊朗而言,最直接的變化可能是國會監督、軍事行動授權與戰爭經費審查增加,而不是美國立即停止行動。
由於川普仍掌握外交、軍事指揮及聯邦行政機關等行政權,民主黨掌握國會,則可主導法案、預算及調查,但法院仍可審查行政措施是否合法,司法權不會因期中選舉直接改變。
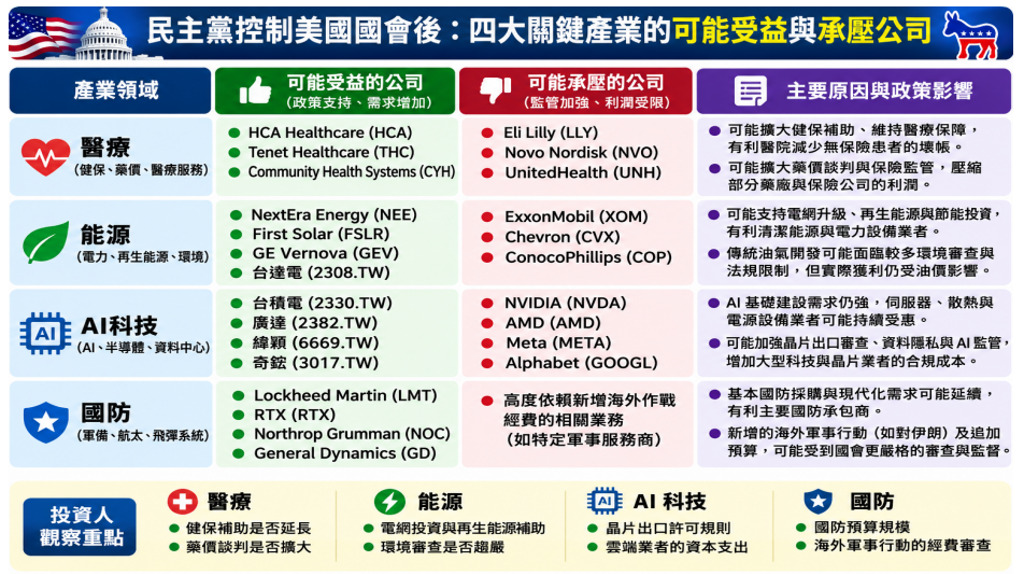
但群益提醒,即使川普仍掌握行政權、外交與軍事指揮權,但新增的減稅、移民及預算等法案,將面臨顯著制衡,分析本次政局轉變對4大產業及台系供應鏈,將帶來深遠影響。
台股4產業影響深遠
1. AI與半導體:即使監管加嚴,但CSP資本支出與AI基礎建設需求依舊強勁,台積電、廣達、緯穎、奇鋐等4家可望受惠;輝達、超微、Meta、Alphabet因民主黨將強化AI安全監理、資料透明度及嚴格審查高階晶片出口,可能承壓。
2. 能源與電力:民主黨支持電網升級、綠能補助與高效率電源設備,NextEra Energy、First Solar、GE Vernova、台達電有望受惠;傳統油氣開發將面臨更嚴格的環境審查與法規限制,埃克森美孚(ExxonMobil)、雪佛龍(Chevron)、康菲石油(ConocoPhillips)等3家承壓。
3.醫療與生技:民主黨擴大平價醫療法案(ACA)補助,減少醫院壞帳,有助HCA Healthcare、Tenet Healthcare、Community Health Systems;但處方藥價談判擴大及保險監管,將直接壓縮藥廠利潤,不利禮來(Eli Lilly)、諾和諾德(Novo Nordisk)、聯合健康(UnitedHealth)。
4.國防航太:基礎國防採購與軍備更新需求可維持,洛克希德馬丁(LMT)、雷神(RTX)、諾斯洛普格魯曼(NOC)、通用動力(GD)受惠;高度依賴新增海外作戰(如伊朗)追加預算的服務商,則將面臨國會更嚴格的審查限制。
AI伺服器廠短空長多
對台灣AI與科技供應鏈而言,群益認為,整體環境呈「需求成長與政策限制並存」的格局,國會加強對高階晶片出口中國的審查,可能逼使台積電及IC設計客戶,調整銷售區域與產品規格。
此外,美國多州與地方對資料中心的用電、用水與環評審查趨嚴,致使部分建置時程延後,但同時也會加速高效率電力管理與液冷散熱技術的需求,帶動台達電、奇鋐、雙鴻(3324)、健策等台廠配備的滲透率提升。
伺服器組裝族群部分,鴻海(2317)、廣達(2382)、緯創(3231)、緯穎(6669)等AI伺服器廠,短線或受客製化合規成本衝擊,但長線受惠於雲端巨頭資本支出支撐,AI整體需求趨勢未變,長線基本面尚屬穩健。
圖/翻攝自旺得富理財網
※免責聲明:文中所提之個股、ETF內容,並非任何 投資建議與參考,請審慎判斷評估風險,自負盈虧。
※本文授權自旺得富理財網 ,原文見此。
延伸閱讀:
南亞科驚見3字頭!華邦電、旺宏、威剛、力積電、十銓...記憶體8雄為何跌不停?大咖投顧曝原因:最快「這時」止穩
內外資激烈對作!土洋交火換股標的曝光「專家拆解散戶3招介入甜蜜區」聯電、欣興實戰關鍵價位全說了
全圖解》00406A爆紅 規模暴增165倍至千億 超車00403A僅次00981A 達人解密「投入65萬月領1萬」真相