



「好可怕,台股這幾天每天跌一千多點,外資日賣1000多億元!」
「唉,是AI泡沫破裂了嗎?還是股市由多頭變成空頭了?」
台灣加權指數在10月6日創下49968點的歷史高點紀錄後回檔,11月後跌勢突然加速,市場一片慘綠,投資者只能苦中作樂地說:11月購物節,連股票都打折出售。
股市為何跌跌不休?原因很多,包括:
美國期中選舉翻盤、中東衝突不斷、利率居高不下、市場提高對AI產業獲利的要求、資料中心建造變數增加、長短料導致庫存和跌價損失、AI擁擠交易去槓桿籌碼凌亂、科技巨擘回購股票規模驟縮、企業導入AI時程不一、市場資金需求孔急等。
趨勢反轉 台股上檔形成龐大套牢區
正因為上述因素複雜,每一項涉及廣泛的專業知識,也有其不同影響或模糊不清(如資料中心建造進度),解讀難度非常高,也容易誤判,不如將分析的重點放在趨勢方向為何,再擬定操作策略。
首先,拋開上述糾纏的訊息,純粹從技術面觀察,原本的多頭市場確實有告一段落的跡象,重要訊號如下:
*台灣加權指數在10月6日創下最高49968點,下跌兩成的位置為39974點,11月6日已經跌破,符合華爾街對熊市的定義。
*如附圖一,台灣加權指數前大波段的起漲點為7月29日的39384點,在11月6日也跌破,代表趨勢已然反轉,上檔形成龐大套牢區。
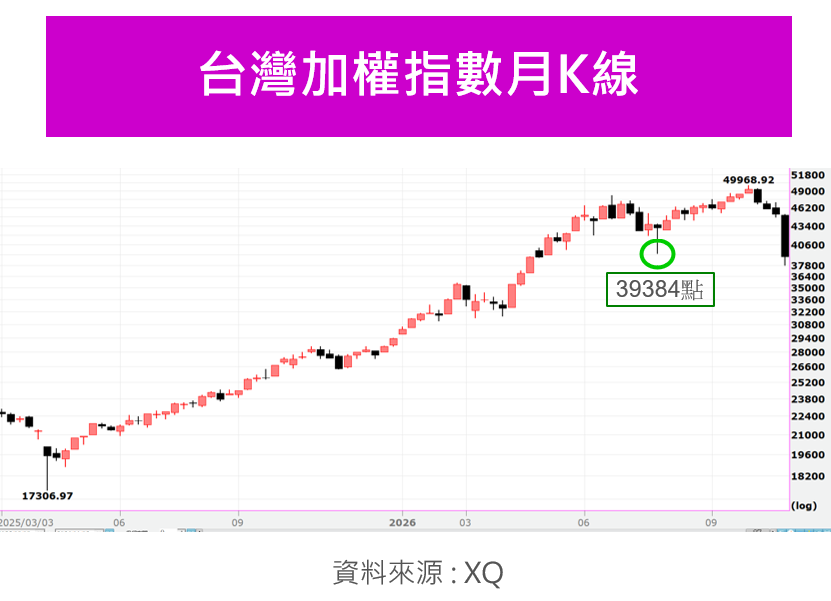
如果空頭市場真的來臨,意味著盤勢將進入探底、築底、反覆整理的過程,中間雖然也會有反彈的時刻,但不易創新高,只是需要有恆心有毅力的等待,這點需有確切的認知。
評估基礎改變 個股目標價跟著調整
接下來,請檢視投資組合的持股,分析原有評估基礎是否有所改變,如果股價特別弱勢,應留意調整,以下說明:
本益比公式:P/E(本益比) = P(價格) / EPS(每股獲利)
移項變號後,P(價格)= P/E(本益比)* EPS(每股獲利)
如上式,法人在推估個股合理價位時,會先估出企業可能的EPS,再透過給予的本益比去算目標價。
例如:某公司2026年EPS為10元,如果給予10倍本益比,則目標價為10*10 =100元,一般而言,合理本益比隨成長性變動,成長性越高,給予本益比越高,成長性越低,給予本益比越低。
假設,甲公司為AI概念股,2025年EPS為9元,由於切入國際科技巨擘供應鏈接獲大訂單,預估2026、2027、2028、2029四年EPS(每股獲利)分別為10元、20元、30元、40元,2030年之後的展望,法人也是樂觀看待。
評估目標價位時,因甲公司具有AI概念,也是知名大廠合作夥伴,業績能見度高,2027年獲利呈現倍數成長,所以雖然今年獲利增長幅度普通,法人在推估目標價時,以2027年的EPS乘上30倍本益比。
承上,甲公司目標股價 = 20 * 30 = 600元。
然而,因居民抗爭,資料中心建造進度遲滯,還有電力不足的問題,客戶表示訂單總數不變,但調整交貨數量和時程,甲公司預估2026~2029年的EPS因而改為10元、15元、25元、35元,其他15元的訂單延到2030年出貨。
承上,甲公司2027年的獲利成長率由100%降為50%,因此,法人下修目標價本益比為25,則
甲公司新的目標股價會成為 = 15 * 25 = 375元。
由上面這個簡單例子可以得知,即使AI的需求還是增長,企業訂單還是握在手上,業績仍舊看好,當遇到評估基礎改變時,股價仍可能遭遇強大逆風,況且實際上的情況將因其他政治、總經、產業的問題複雜許多。
非AI類股有機會表現 下波牛市醞釀中
想像一個畫面,原本AI拉動的需求強勁,關鍵元件缺貨又漲價,景氣有點像是一個向上的陡坡,股市也持續走高;如今,即使未來的AI總需求不會減少,但時間拉長,當拉貨趨緩,景氣就像上上下下的過山車,股價也就劇烈震盪。
當部分高成長的企業變成中成長,中成長變成低成長,低成長的改為不成長,不成長的搞不好會變負成長;這將導致不少原本的成長股估值下修,股市提前反應。
特別提醒的是,這次牛市漲勢凶猛,台灣加權指數自2025年4月9日的17306點起漲,到今年49968最高點,一年半的時間漲幅188.73%,進入修正需要一定的時間和空間,抄底或搶反彈要控制風險。
從正向的角度來看,AI的需求並未消失,這次的風暴將降低未來供應鏈產能過剩的衝擊,也讓政府和業者可以深入處理應用不及、資訊安全和AI治理的問題。
另外,先前資金人氣集中在AI族群,其他非AI類股即使業績不錯也乏人問津,未來幾個月也許正是這些個股表現的時刻,多空是循環,下一次的牛市也在醞釀中。
目前,先觀察大盤底部何時浮現,訊號包括:至少三日不再破底、量縮整理、弱勢股止跌等,反彈的首要條件以出現強勢指標股或主流股為主;操作策略可採取定時定額投資,這樣可在相對低檔建立基本部位,風險也較低。

_20261104171643.jpg_280x210.jpg)
_20261029181107.jpg_280x210.jpg)
_20261008155712.jpg_280x210.jpg)
_20261102140333.jpg_280x210.jpg)
_20261104170937.jpg_280x210.jpg)
