0056(元大高股息)第四季配息1.72元,改寫改為季配息以來的單季新高,除息日為週四(10/22),最後買進日週三(10/21),股息發放日11/11。
在拉高配息利多帶動下,0056股價一路攀升,近日最高觸及59.7元直逼60元整數關卡,即便台股日前經歷單日重挫千點的震盪,0056逢低承接買氣依然強勁。
以目前約58.75元市價換算,0056單季配息殖利率達2.92%,換算年化配息率更高達11.7%。
針對市場擔憂「股價是否過高」的疑慮,財經部落客知美分析,儘管0056股價已遠高於年線,但若從現金殖利率的角度評估位階,「只要市場價格低於60元,就有機會獲得9%以上的年化殖利率」,評價面仍具吸引力。
0056最新配息資訊
- 2026第4季配息:1.72元
- 除息日:10/22
- 最後買進日:10/21
- 股息發放日:11/11
報酬率逼近0050!施昇輝:長期傻存也能走向財富自由
樂活大叔施昇輝在臉書粉專上直言,0056近期走勢強勁,「這一個月來,0056的走勢居然比0050要強」,他指出,0056今年以來的含息報酬率高達68.7%,僅微幅落後0050的69.4%約0.7個百分點,表現跌破許多專家的眼鏡,「0050的報酬率未來還能繼續領先0056嗎?應該沒人敢保證吧?」
回顧存股歷程,施昇輝透露,自己在2017年決定佈局0056,主因是經歷過1990年台股從萬點崩跌至2,485點的歷史股災,對指數能否站穩萬點存有戒心,因此選擇殖利率更高的0056作為防禦部位。
他感慨,43歲中年失業時還得扶養三個子女,根本不敢奢望財富自由;2008年48歲時決定只買0050,2017年57歲買進0056時,當年一年僅配發0.95元。「一個經歷過1990年大崩盤、2000年網路泡沫、2008年金融海嘯的人,從來都不認為自己可以財富自由」。
「沒想到傻傻這麼做,還又買了幾間房子,居然也財富自由了。」施昇輝總結自身36年的投資經驗指出,就算只專注買進0050與0056,遲早也都能走向財富自由。
艾蜜莉拆解「退休三站」:千萬元內打造每月5萬現金流
投資達人艾蜜莉則是在臉書粉專上形容,0056當前處於「三高」狀態,包括股價創新高、季配息1.72元創新高,加上全年累計配息4.936元同創新高,她認為,許多人直覺認為退休門檻動輒需要數千萬元甚至上億元,因而陷入焦慮,但現實的關鍵在於「生活費有沒有其他現金流可以接手」。
為提供投資人更務實的參考,艾蜜莉刻意避開創高年份,改採0056去年全年的保守配息3.872元,拆解退休的「三站里程碑」:
第一站「小確幸」(每月多1萬元現金流)
每年需12萬元股息,約需持有31張0056,以近60元市價換算,資金門檻約190萬元,雖無法即刻退休,但資產已開始接手部分保費、水電或房租支出。
第二站「半退休」(每月股息支援2.5萬元)
若每月生活費需5萬元,自己工作賺取2.5萬元、另外2.5萬元由股息負擔,每年需30萬元現金流,約需78張0056,總市值約470萬元,「當資產已經可以幫忙負擔一半生活費,工作從這份薪水我一定要有,變成這份工作我還想不想做,光是這個差別就已經很接近自由了。」
第三站「全退休」(每月股息5萬元)
年需求60萬元生活費,約需持有155張0056,市值約930萬元,無須千萬身家即能架構出每月5萬元的被動現金流。
艾蜜莉進一步試算,若以今年配息4.936元計算,持有100張0056的投資人,去年年領約38.7萬元,今年則躍升至49.36萬元,在張數未增加的情況下,一年到手的現金就多了逾10萬元。
她提醒,未來配息仍有起伏,規劃時不應只抓最高金額,但在這波行情推升下,「搞不好你一直以為還在趕路,其實早就默默經過好幾站了。」
股價是否過高?知美:低於60元就有機會獲9%以上年化殖利率
針對市場擔憂「股價是否過高」的疑慮,財經部落客知美在YT頻道分析,儘管0056股價已遠高於年線,但若從現金殖利率的角度評估位階,「只要市場價格低於60元,就有機會獲得9%以上的年化殖利率」,評價面仍具吸引力。
他強調,定期定額的投資人不應因短期價格波動而猶豫停扣,因為等待未知便宜價的時間成本,反而可能喪失長期時間複利的累積機會。
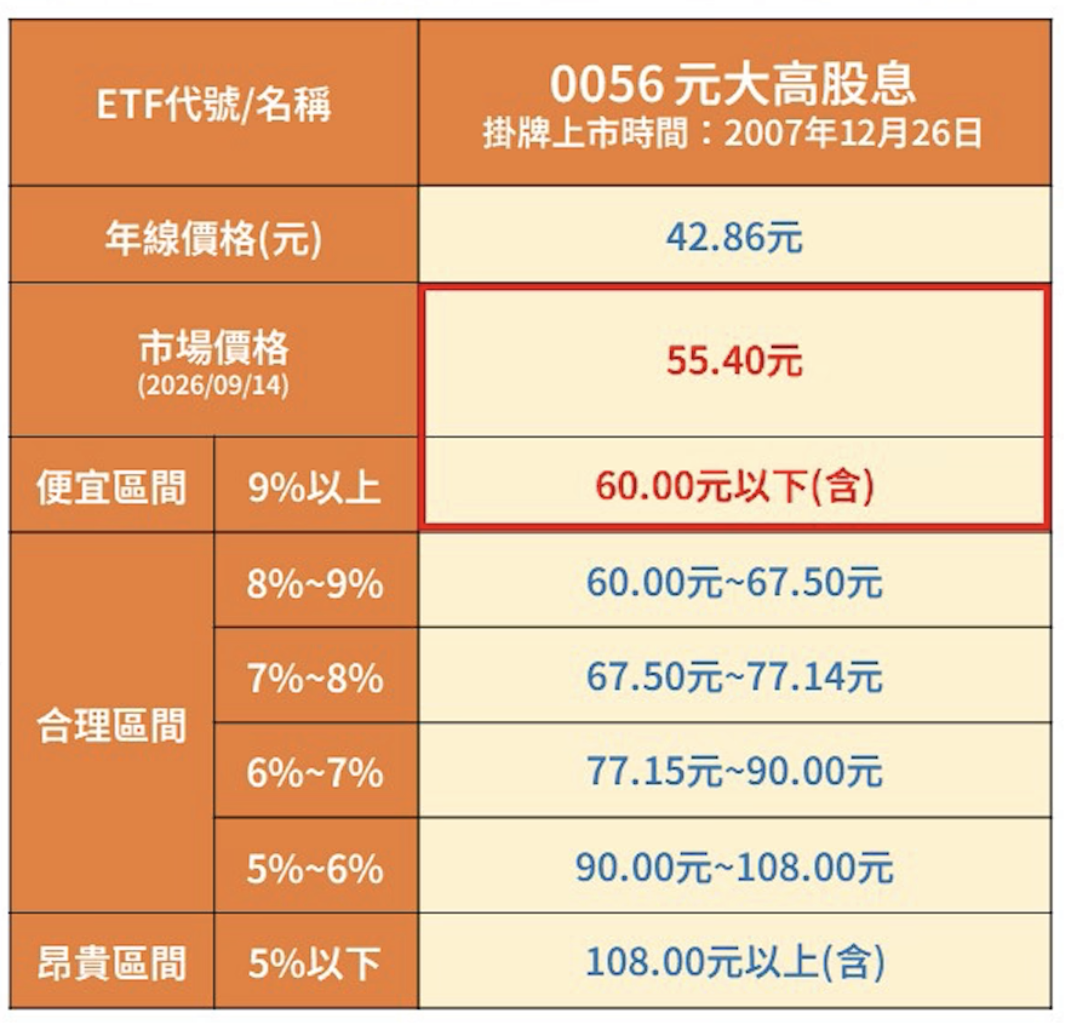
知美特別提醒,建立良好的心態比過度關注短期股價變化更加重要,只要選擇適合自己且能夠堅定抱得住的商品,就能夠享受時間複利帶來的財富累積效益。
「小資族最大的心魔往往不是本金不夠,而是過往的價格太便宜了;你不用很厲害才可以開始,但一定要開始才能很厲害」。
本文不授權媒體夥伴