作為台灣老牌學名藥廠,中化製藥在二四年轉型控股公司,並擴大外部合作事業。
中化控投執行長王厚凱從策略調整,導入新的溝通思維,要讓各事業朝向國際發展。
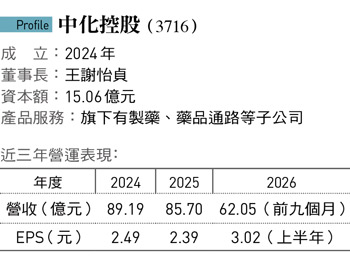
二○二四年,老牌藥廠中化製藥董事會決議成立控股公司,經股東會同意後,將中化下市、轉為新成立的中化控股子公司。推動這項重大變革的,是當時才加入中化三年的創辦人家族第四代、現任中化控股執行長王厚凱。
一九五二年成立的中化,是最具代表性的本土製藥業者之一,不但是台灣第一家獲得美國食品藥物管理局(FDA)認證的藥廠,還開發鼻炎用藥「莫鼻卡」等多項知名藥品。但近年隨著健保藥價持續調降、學名藥獲利空間遭到壓縮,獲利能力逐漸走下坡,在下市前的二一到二三年,營收雖然微幅成長,每股稅後純益(EPS) 卻從一.七四元下滑到一.○八元。
早年曾待過KKR、霸菱等國際私募基金的王厚凱,加入中化之前,對這家大型本土藥廠的認知,多來自財務報表上的數字;但進入公司不久,他就發現中化製藥長期以來的「自產自銷」商業模式:由中化研發製造學名藥,再透過子公司中化裕民行銷醫院診所,在當前的產業環境下,已不再是最有效率的方法。
王厚凱指出,他發現中化的台灣與中國團隊,時常有開發同款藥品、彼此競爭的狀況,對於整個組織的人力、工時都是額外耗費;另一方面,公司一手包辦產銷,等於讓學名藥銷售成績決定營收上限,但印度與中國的低成本學名藥,明顯壓縮了中化藥品的獲利空間。
低價競爭加劇 獲利空間縮水
黑木投資合夥人羅敏菁指出,除了中國、印度學名藥低價競爭之外,由於學名藥品種類愈來愈多,對單一原料藥(API)的需求逐漸下降,也導致這門「以量制價」的生意愈來愈難做。
市況變化,導致中化製藥與家族基金會共同轉投資、開發原料藥的中化合成生技(以下稱中化生),同樣遭遇逆風,二一年到二三年營收從十九.三億元成長到二○.九億元,但EPS卻從五.一七元下滑到三.四二元。
「我在私募的訓練,是怎麼去看清賽道。」王厚凱回憶,自己從二一年就看見中化的發展瓶頸,有意推動轉型,因而透過不斷與同仁對話,找出最能發揮中化既有優勢的轉型路徑。
他認為,中化數十年累積的製藥技術,能生產約三百種包含口服、針劑等多類型藥品,未必只能服務自行開發的藥品。一位學名藥產業高層舉例,中化多年前就開發出的長效緩釋劑型,就不是市場上人人都能具備的技術。
除了製藥技術以外,王厚凱也認為,中化與醫院與診所長期的合作關係,也未必只能推銷自家藥品。
轉身製藥代工 開拓成長空間
理解公司手中的籌碼以後,王厚凱決定先整合資源、成立控股公司,讓負責藥品銷售的中化裕民脫離中化、成為控股公司下的獨立子公司,接著就是對外探尋合作可能。讓中化製藥與中化裕民,憑各自能力取得國際藥廠的CDMO訂單,以及藥品在台灣的代理權。
- CDMO: 委託開發暨製造服務,提供藥物開發與製造代工的服務。
要讓國際藥廠知道中化這家老字號打算開始做新生意,最重要的除了讓消息傳出去以外,更得大幅調整心態,「我們要跟客戶在同樣的溝通頻率上,因為我們不只是賣產品、也是賣服務。」王厚凱說。
中化生總經理蕭文郁指出,公司今年三月取得美國新藥研發服務商BioDuro的CDMO合作,就是中化生發揮技術優勢,運用國際間少有的發酵技術進行原料藥開發,才能掌握客戶國際供應布局的需求;確認合作關係之前,雙方也曾反覆溝通技術與產品規格。
在代理業務上,中化裕民總經理林旭輝則舉例,過去賣學名藥著重於比較價格差異,但當中化裕民開始幫莫德納、AZ等國際藥廠賣呼吸道疫苗,必須更深入理解產品特性,「針對這些原廠藥,你要跟醫生講論文、說明藥理,不是比客戶關係而已。」
也因為中化裕民更具獨立性,得以取得中化製藥同產業的印度學名藥廠Dr.Reddy's癌症藥品代理,讓該公司即使縮減人力,仍可維持在台灣的市場經營。
王厚凱強調,中化目前營收來源仍以過去建立的基礎為主,布局國際客戶的第二成長曲線,需要數年時間陸續完成產線驗證、藥品查驗登記等法規審查,才能展現效益。
「我們得自上而下改變,讓主管勇於提不同的意見,討論需要互相支援的問題。」王厚凱強調,轉型的重點在於要讓內部員工改變思維,要積極對話服務外部客戶,這也是中化成長最重要的關鍵,「我們有責任把自己的故事講出來。」


_20261015100057.jpg_280x210.jpg)
_20261027150550.jpg_280x210.jpg)