美國期中選舉,主張嚴控AI的民主黨獲勝,AI浪潮湧起至今,終於碰上了最堅實的消波塊。
重要戰區的州長喊話資料中心暫停興建,精準打擊「AI永動機」,業者龐大的資金需求,因為市場疑慮升高也更難支應。
需求仍然強勁,應用繼續開發,成長動能仍然可期,但這條產業鏈,已不再如過往一般歌舞昇平。
AI破兆美元投資恐延宕 雲端巨頭現金流承壓
但即使只是「需求遞延」,也同樣會對AI業者帶來嚴苛挑戰。
資料中心建設拖延、業者的變現時間拖長,也就需要更充沛的資金作為底氣;然而,「龐大的AI投資規模,已經不是業者自身現金流可以完全支應的。」富邦金控經濟學家邱郁潔指出,今年美國AI相關投資規模已經超過8千億美元,明年預期還會進一步增加至1.2兆美元以上,「但從最新財報來看,主要業者包括亞馬遜及臉書,自由現金流的壓力都已進一步加劇。」
邱郁潔指出,當企業花出去的錢比賺進來的錢還多,「唯一能夠支應資金需求的方式,就是透過借貸及外部融資;但如今升息疑慮升高,投資人對雲端服務商的融資也開始要求更高的利率加碼。」
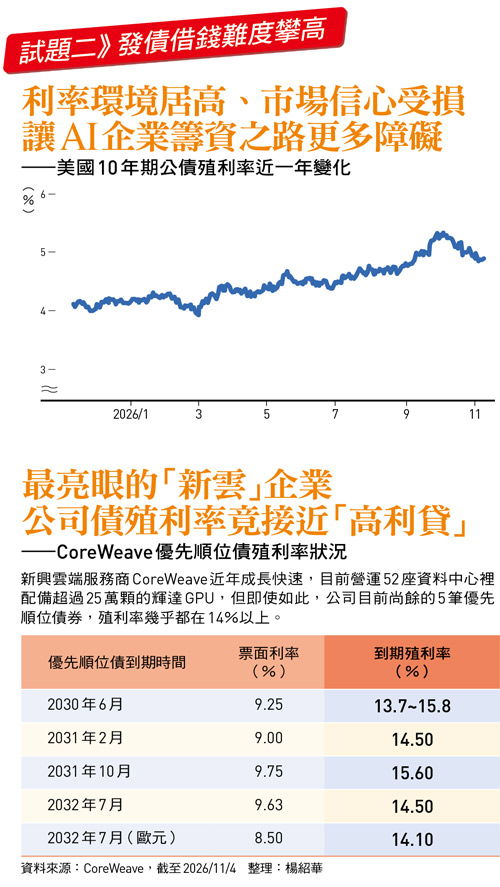
以甲骨文在期中選前的11月2日發債為例,其中,訂於2037年到期、距今約有10年存續期的一批債券,票面利率高達8%,這比目前美國10年公債殖利率高出300個基點,利差水準是甲骨文今年第一季發債的2倍以上。
GPU抵押價值受考驗
新雲企業風險燒回輝達
甲骨文還算是「巨頭」等級的AI雲端服務商,至於「新興雲端服務商」的融資環境則更惡劣。以明星等級的「新雲」企業CoreWeave來說,目前公司已發行的五批優先順位無擔保債,發行時的利率均在8.5至9.75%之間;如今隨著價格下跌,這些債券的殖利率幾乎都已超過14.5%。這代表CoreWeave後續若需發債,必然得付出更高的利息成本。
這類新雲公司的另一招籌資手段,則是以GPU為擔保品、透過成立SPV公司發行擔保證券。在AI永動機的遊戲中,對台灣業者在內的AI硬體供應鏈來說,這招的影響在於,「原本供應商的主要生意,是賣設備給現金充裕的科技公司,但在這套作法中,供應商愈來愈得依賴高槓桿專案項目才能按時取得融資。」國泰美國費城半導體基金經理人李翰林表示。
但就像前面所說,在民主黨勝選、資料中心建置恐將拖拍延後,GPU的擔保品價值正受考驗。瑞銀證券台灣區研究部主管艾藍迪(Randy Abrams)就表示,目前還沒有足夠的歷史經驗可以證明,GPU、TPU等AI設備究竟能夠維持多長時間的競爭力,「因此市場對於抵押品的價值仍有疑慮,這也反映出AI融資確實存在風險較高的部分。」
新雲公司的風險,也可能回頭燒到為其提供擔保的科技巨頭。11月9日,知名投研機構Aletheia Capital大降輝達目標價,核心原因並非預測輝達業績走緩,而是「公司承擔了原本不屬於晶片製造商的巨大金融風險。」
這份研究報告將輝達形容為「AI產業的銀行」,據其估算,目前輝達為新興雲端業者承擔的擔保義務已飆升至1650億美元,相當程度地將自身財務風險與新雲企業綁定,此外,「輝達成長動能高度仰賴這些需要持續募資的新雲業者,而這些公司的財務體質不一定穩固。」報告指出。
籌資路障愈來愈多,也因此,「若要讓AI產業維持健康發展,較低的利率環境背景會是有利條件,這有助於支撐AI產業的投資循環。」艾藍迪解釋,先前市場對AI產業的部分疑慮,就是來自新興雲端服務商面臨的高融資成本,「而即使是超大規模雲端服務業者,在評估資本支出與資金成本時,也會受到融資成本的影響。」