昨(19)日《今周刊》邀請台新新光金控首席經濟學家李鎮宇演講,他提到,失去黃仁勳的輝達,對公司或對產業可能有不同的影響,他還舉例,當年蘋果創辦人賈伯斯辭職交棒給庫克,蘋果不再有創新,但股價還是大漲13倍,對股東其實是滿好的。
李鎮宇用這個角度來評論黃仁勳與輝達,相當有趣,也很有觀點。我覺得,這個說法的大方向有一定的道理,守成型的接班人也可能替股東賺很多錢。不過,這個類比有幾個地方要修正,數字也需要更新。
需要修正的地方是,「不再有創新」說得有點太重。 庫克任內推出了Apple Watch、AirPods、服務訂閱生態,還有自研的Apple Silicon(M系列晶片),後者是很大的技術轉型。比較準確的說法是,「庫克沒有再讓蘋果出現iPhone等級的全新品類,但賈柏斯把蘋果的根基打得太好,讓蘋果仍然一路成長」。
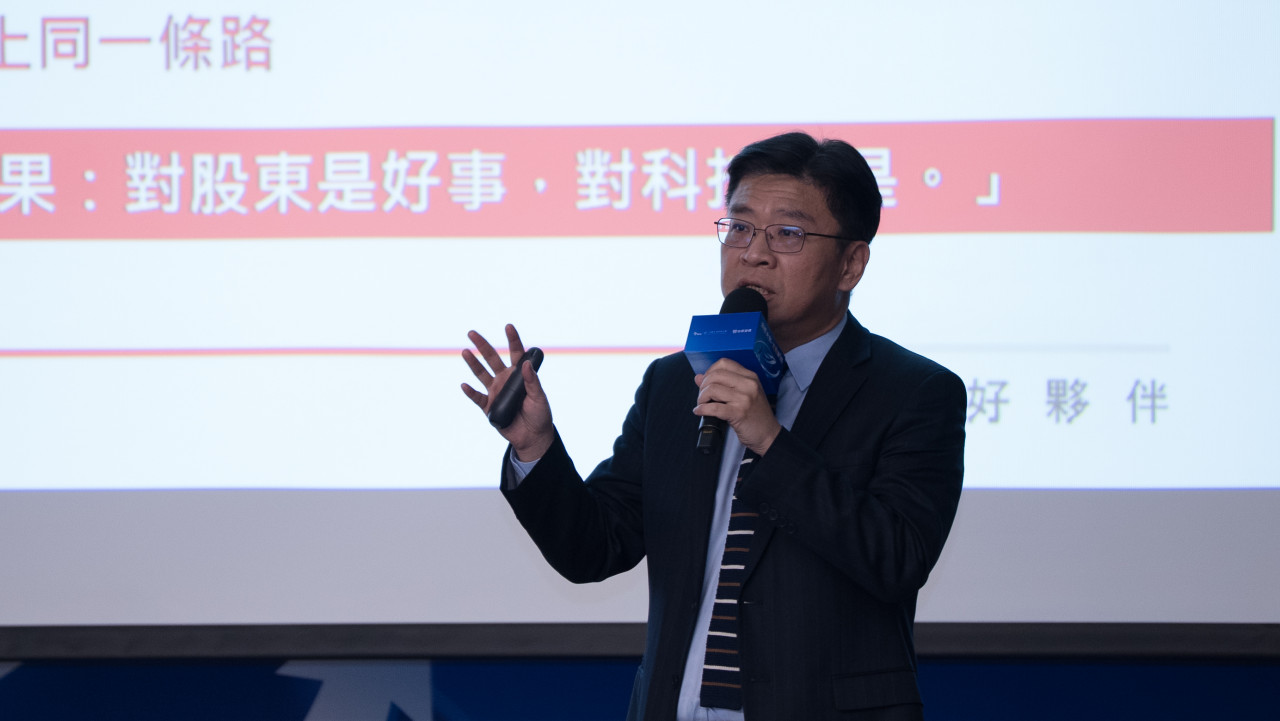
圖/台新新光金控首席經濟學家李鎮宇,今周刊攝影提供
蘋果股價飆漲不只靠本業 股票回購、估值重估也是推手
其次是,蘋果股價漲幅不全是本業的功勞。庫克任內大量回購股票,流通股數比 2012年高峰減少將近45%,再加上本益比從2011年的十幾倍被重新評價到30倍左右,兩者都貢獻了很大一塊漲幅。而蘋果可以有大量資金買回庫藏股,是因為輕資產、高毛利帶來了龐大現金流。
另外,13 倍也有低估。庫克今年交棒給Ternus,從他2011年8月接任到交棒,蘋果股價從13.35美元漲到316.61美元,漲了2,272%,大約24倍;含股利的總報酬是2,736%。13 倍大概是2024年前後的舊數字。
至於接手黃仁勳的CEO,不論是目前暫代的原財務長克瑞斯,或是未來從內、外部找來的人,起跑點應該和庫克完全不同。
其實,2011年的蘋果估值偏低,市場懷疑它沒有賈伯斯就不行,所以後來向上的空間很大。輝達曾是市值5兆美元以上、市場期待很高的公司,要再漲13倍,市值得到好幾十兆美元,從基數來看就很難複製。
而且,產業性質也不同。蘋果有iPhone生態系和消費品牌綁住用戶,護城河很寬廣,創新慢一點還能「收割」好幾年。輝達身處每年一代的軍備競賽,有超微(AMD)和谷歌(Google)、亞馬遜(Amazon)等客戶自研ASIC在追趕,不創新就會直接丟掉市占。過去,英特爾就曾經做過示範,當管理層偏重財務或營運之後,就被台積電和超微狠狠追過。
李鎮宇演講時也提到,很多人都說,輝達有護城河,就是CUDA建起來的軟體生態圈,其他對手很難越雷池一步。但是,他懷疑黃仁勳心裡已經很清楚,CUDA這個軟體護城河的威力正在減弱中,因為AI寫程式如此快,搞不好OpenAI模型改用超微的晶片,讓AI改寫只要花三天就可以完成。
另外,若把過去美國科技業發生的案例,再多拿出來對比一下。庫克算是成功的接班案例,但也有反例,例如微軟在比爾蓋茲交棒後的鮑爾默時代,營收大幅成長,股價卻長期原地踏步。「換成營運型CEO對股東比較好」,並不是必然的結論。
而且,輝達的接班風險可能更高。因為黃仁勳的管理方式非常扁平,由他親自帶大量直屬主管,公司策略高度依賴他個人的判斷。相較之下,庫克在賈伯斯身邊當了十幾年營運長,交接時已經是成熟的二把手。
因此,總結來說,「守成也能讓股東賺大錢」這個觀察沒錯,但蘋果的成功有低估值起點、大量回購和生態系護城河這些特殊條件。輝達現在的估值和競爭環境都不一樣,失去黃仁勳後比較可能遇到的風險,是錯過下一波技術轉折,而不是穩穩地再漲十幾倍。
輝達升級腳步放慢 台灣AI概念股本益比恐面臨修正
不過,李鎮宇也談到幾個對輝達未來的改變,有好幾個判斷我都很認同。例如黃仁勳下台後,對台灣供應鏈的影響是短多長空,短期影響不大,代理執行長克瑞斯能先穩住局面,已經談定的規格和訂單,未來兩季會照原計畫出貨。
至於真正的考驗在2027年底到2028年,下一代機櫃的散熱、能效升級能不能如期推進,都是挑戰,新任執行長的角色很關鍵。
他認為,黃仁勳過去有大約60名主管直接向他報告,靠他的魄力和信譽帶動台灣供應鏈。換成職業經理人後,升級節奏可能放慢,訂單也不一定非台灣不可,谷歌等雲端業者也正在來台搶產能。
因此,升級放慢的話,台廠擴廠的誘因會減弱,台灣AI概念股的本益比可能需要修正,CPO(共同封裝光學)等前瞻概念股也可能因為少了黃仁勳站台而受壓。
至於對台股的衝擊,台積電相對穩,因為不管晶片由誰設計,最後都要交給台積電代工,衝擊相對小。台股點位在經過利率、選舉和黃仁勳三波重新定價後,他估年線約4萬點是底部支撐,至於修正期大約要半年,大家要有一點耐心等到明年。
但他更擔心的是資金面,因為輝達對Neocloud(新雲業者)夥伴的算力回購承諾、租約和土地擔保,多半是黃仁勳主導的,他離開後輝達可能要額外認列支出。
至於財務長出身的克瑞斯,過去投資Neocloud時偏保守,可能會踩煞車,使融資成本上升、影響GPU採購,銀行也可能先收緊放款。
在美國政治與出口管制上,他認為辭職背後是共和黨期中選舉受挫後,華府對中強硬派在清理戰場,這也斷了黃仁勳回任的可能。他預期美國會收緊對東南亞的晶片出口管制,建議台灣供應鏈要主動「自清」,不要想美國、中國的錢都要賺。
李鎮宇這些判斷,我相當同意,失去黃仁勳的輝達,的確會造成不少衝擊。
我比較關注的點是,黃仁勳是推動這波AI快速成長的第一人,尤其是當公司出現不同選項時,例如有選項A、B或C,黃仁勳能夠很快地判斷,根據客戶的需求、未來的發展利弊、供應商的技術與能耐,能夠做出快速且最佳的判斷,或是當技術卡關或遇到瓶頸時,他可以直接就打電話給基板廠、機殼廠或散熱廠的老闆,請他們很快地修改及更新進度,這是黃仁勳做得最好的地方,其他人無法取代。
如今他的離職,讓輝達失去快速前進的動能,而一直催促供應鏈快跑前進的人也是他,未來的確會讓輝達漸走向「庫克時代的蘋果」。
SemiAnalysis大砍AI支出預測 開源模型生態恐成最大輸家
另外,黃仁勳下台後,也引發一連串研究機構對產業預測大幅下修,並造成全球AI股繼續大幅修正,其中,研究機構SemiAnalysis最近做的下修預測,正是把股市再往下踹一腳的關鍵。
SemiAnalysis的最新預測,由於前沿AI實驗室第三季新增年化經常性收入成長放緩,加上融資環境收緊,因此將2028年全球AI加速運算晶片採購支出預測,由1兆540億美元降至7,580億美元,下修28%。至於台廠方面,SemiAnalysis也下修聯發科TPU專案出貨預測,其中TPU v9i全生命周期出貨量下修42%等。
剛好,11月12日,就看到這家半導體研究機構SemiAnalysis的創辦人迪倫•帕特爾(Dylan Patel), 接受媒體專訪時提到了三個重點,我覺得都相當重要,特別是他說,黃仁勳出事,最大輸家其實是開源模型生態。
出事的是輝達,受傷最重的不該是輝達自己嗎?但他的答案,落在黃仁勳在對中國晶片限制上扮演的角色。
一、黃仁勳倒下,開源模型失去最大的靠山
主持人問他,輝達像AI央行一樣到處投資,這下會怎樣。迪倫•帕特爾分三層回答:技術決策、供應鏈,還有輝達撐起的整個生態。他說,美國的開源模型沒有黃仁勳就不會存在。Reflection和Thinking Machines都在推進美國開源的最前端,背後都有輝達的大筆資金。
接著他把因果講清楚。黃仁勳和團隊,原本是反對對中國晶片限制最有力的人。現在他們信用盡失,正被調查,限制只會更多。偏偏多家市值上百億美元的推論服務商,靠的都是中國的開放模型。他說,黃仁勳下台,最大輸家肯定是開源生態。
另外,他也談到輝達少了最後拍板的人速度會變慢,還有各家公司押在輝達的比重,決定了誰傷得多重。
二、少了最後拍板的人,輝達會變慢
除了開源之外,他認為輝達自己最大的隱憂,是決策變成委員會。輝達常同時做 A、B、C三個方案,最後一刻由黃仁勳把全部資源押在其中一個。Volta那一代,輝達在晶片定案前約三個月,才決定加進Tensor Core(專做AI運算的單元)。他說,若延到下一代才加,輝達永遠建立不了主導地位。
三、押在輝達越多,這次傷得越重
同樣的道理,也適用在各家AI模型及服務商。他說,中國AI企業中,早已分散用各家晶片,比依賴輝達的更站得住。智譜支援七種中國加速器,DeepSeek和華為走得很近。美國也一樣:OpenAI九成以上用輝達,Anthropic只有三分之一或更少,加上開源變弱,他的結論是閉源正在贏,這對Anthropic是好事。
所以輝達會變慢,但在迪倫•帕特爾看來,真正少了靠山的,是那些靠開放模型和輝達資金過日子的公司,輝達還會不會像過去那樣積極投資,是個疑問。接下來值得觀察的,是新的對中國限制界線怎麼畫。他希望管住晶片銷售、台積電與記憶體廠出貨、高階設備,但別禁止谷歌這類雲端業者出租算力。
台積電為何比台達電抗跌?護城河深度、獲利能力是關鍵
最後,回到大家最關心的股市投資。黃仁勳事件可以說是今年最大的黑天鵝,不只近來台股三天又跌逾4000點,許多AI股票都已腰斬,甚至跌掉七、八成的也不少,股市經過這波嚴厲修正後,投資人一定要用更嚴格的標準選股。
我的看法是,選股一定要是產業龍頭,而且技術領先、擁有高度競爭力,以及不容易被取代的護城河,最重要的是,不能是因為缺貨、漲價而形成的股市炒作題材,很多股票都是上去又下來,缺貨及漲價不能視為公司競爭力,在這波修正中看得特別清楚。
我也想舉台達電與台積電為例,這兩家公司都是績優股,股價也最高分別漲到2585元及2590元,兩者最高價只差5元,相當接近。但此波修正下來,台達電如今跌到1000元,修正幅度超過六成,至於台積電跌到2100元,修正幅度不到兩成。
舉台達電做對比,不是因為台達電不好,相反地,台達電是很好的企業,不管是產業地位或公司治理,在上市櫃企業中都名列前茅,但很關鍵的一點是,台達電在全球電源、節能領域,與台積電在全球晶圓代工的地位,仍然是有一段差距的。
當然,更關鍵的是獲利能力。台達電在上半年最高漲到2585元,是當時市場預估都認為,台達電今年EPS可達40元,明年可達80元,所以本益比30倍,股價就漲到2500元了。
但是,台達電這個高股價,反映的是高本益比。可是,實際看EPS,台達電今年前三季EPS是26.64元,對比台積電EPS則有78.75元,台達電只有台積電的三分之一,難怪兩者股價會出現如此巨大差距。
股市是吃人的市場,多年來我常反覆聽到這句話,也把很多慘痛的教訓放在心上,但我也知道,每次的大漲大跌,總是有很多人無法忍住誘惑,也學不到教訓,股市悲劇仍舊不斷重複上演。
最近,已經聽到身旁有多位被融資斷頭的投資案例,其中不乏上半年獲利高達八位數及九位數的投資人,但後來太過自信,又繼續融資加碼,如今不只獲利全部回吐,還面臨財富歸零壓力,甚至有輕生的想法。只能奉勸投資朋友,不要做融資,精選個股,留得青山在,不怕沒柴燒,珍惜生命,留下活口,永遠都還有機會。
在股市大幅修正的當下,此刻輸贏已註定,也沒有什麼好追悔的,只能說還是老生常談,給投資人一個勸告,永遠要選擇競爭力最強、護城河最深,而且獲利最穩健的企業,用最嚴格的標準,篩選出最佳的投資標的,除此之外,我也沒有再好的建議可以提供了。

_20260826095554.jpg_280x210.jpg)
_20260828112412.jpg_280x210.jpg)