

自AI狂潮爆發以來,相關科技類股與基礎建設需求呈現爆發式增長,成為推升台灣整體經濟的重要火車頭。然而,在行情來到高檔,且面臨美伊衝突再起、通膨隱憂與美債殖利率高懸的情況下,市場開始焦慮:景氣是否已經見頂?美台央行下一步究竟是按兵不動還是重啟升息?
對此,國泰金與台大產學合作計畫團隊給出明確的定調:「台灣經濟氣候維持晴朗,景氣穩定擴張。」
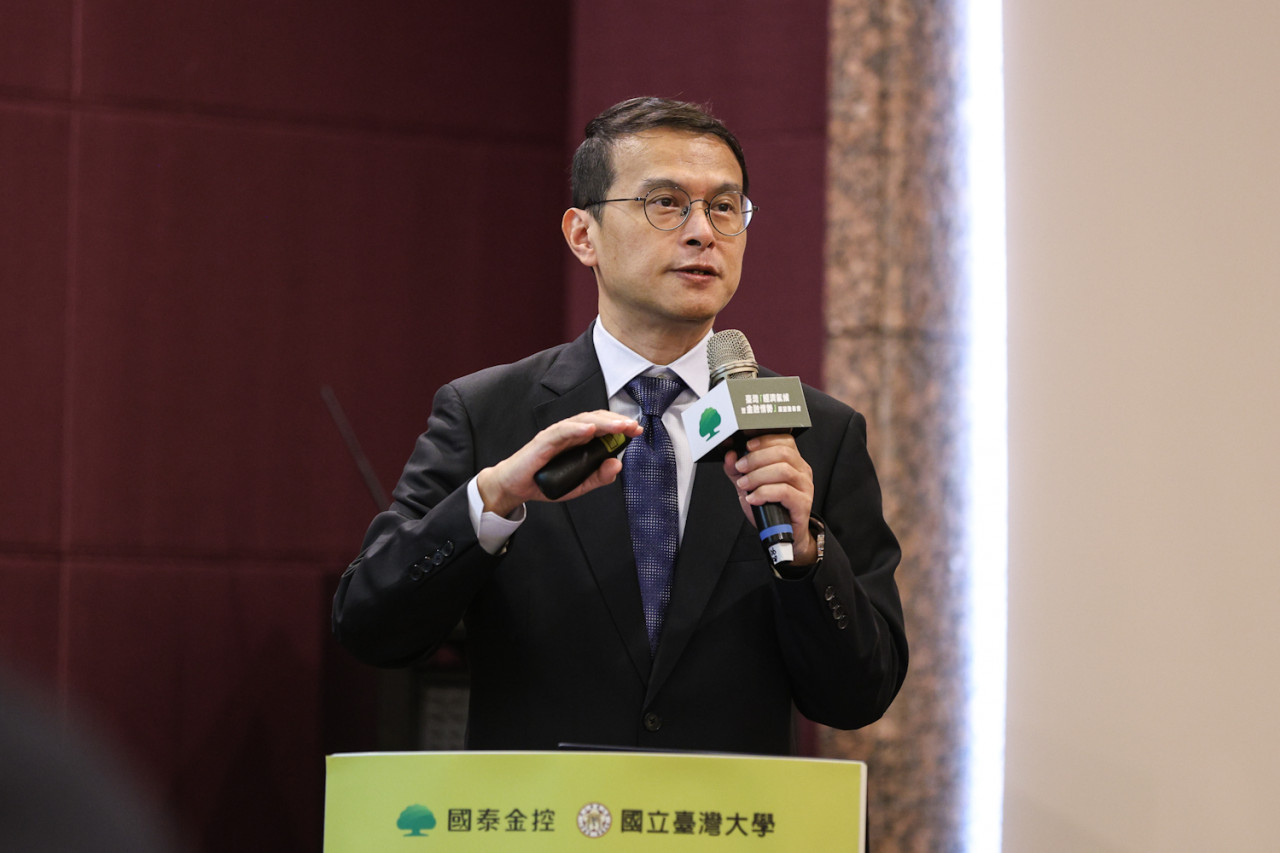
針對投資人最關心的貨幣政策走向,國泰台大產學合作計畫教授徐之強更親自拆解美台央行的決策邏輯,直指接下來影響市場的兩大核心關鍵。
企業瘋AI!台灣經濟成長率預測高達11.6%
隨著全球企業AI採用率直線上升,以及雲端服務供應商(CSP)資本支出仍有調高空間,台灣作為AI供應鏈的核心樞紐,實質受惠極深。
國泰金控與台大產學合作計畫團隊指出,受惠於AI基礎設施佈建衍生的成長動能,加上出口暢旺抵消了中東地緣政治的不確定性,團隊正式上修2026年台灣經濟成長率預估值至11.6%(原預估為10.1%),並研判有高達80%的機率會落在10%至13%的驚人區間。
展望未來,宏觀面支撐力道依舊強勁。反映今年的高成長基期,以及AI投資仍可持續提供穩健動能,團隊首次預測2027年台灣經濟成長率將達到5.1%。進一步分析第四季的經濟氣候,預估將維持在象徵景氣擴張的「晴」,出現機率高達60%以上;同時,第四季金融情勢指數(FCI)也有機會波動於「寬鬆」與「趨向寬鬆」之間。
台灣央行9月按兵不動?徐之強:12月看「這兩點」
在總體經濟數據亮眼的情況下,台灣央行的利率決策成為市場焦點。團隊研判,台灣央行9月可能仍維持利率不變,至於年底是否會迎來升息?徐之強提出深入觀察。
徐之強明確分析必須緊盯兩大指標:「第一是第四季的通貨膨脹怎麼走,以及美國會不會在本週的FOMC會議結束後升息」。
除了升息,台灣央行是否會採用調升存款準備率或加碼房市信用管制?徐之強認為,目前資金市場雖然稍微有點緊俏,但銀行隔夜拆款利率依然平穩,他評估:「目前是不太會調升存款準備率,除非第四季通貨膨脹率有非常誇張的升幅。」
此外,他也觀察到房地產價格基本已經停滯且交易量下降,研判央行在信用管制上不會有過於跳躍的舉措。
照片來源:國泰金提供。
聯準會動向成關鍵!美國9月升息機率達7至8成
另一方面,全球資金的流向仍取決於美國聯準會(Fed)的態度。被問到美國本週是否會升息,徐之強給出明確的機率預估:「升息機率大概7成到8成」。
徐之強進一步拆解聯準會的決策困境。儘管市場預期通膨會導致美債殖利率上升,且美國今年因AI投資帶動景氣表現優異,但聯準會主席鮑爾(Jerome Powell)在上一次點陣圖中並未給出明確的前瞻指引,這使得9月的決策充滿不確定性。此外,若未來通膨預期下滑,此時貿然升息可能對經濟造成過度打擊,這正是聯準會目前陷入拉鋸的主因。
殖利率飆升引發高點焦慮?專家:企業獲利支撐免驚
近期美國10年期公債殖利率逼近5%,引發市場對於股市估值過高、資金可能大幅撤出的恐慌。面對「股市是否將大幅修正」的疑慮,專家團隊提出了觀念的校正。
團隊認為,長債殖利率走高固然會對科技股帶來壓力,但真正該警惕的底層風險其實是殖利率曲線倒掛。團隊強調,若AI熱潮減退導致長期通膨預期下滑,但短期物價居高不下形成倒掛,才是股市真正的灰犀牛。
後市展望與行動指引:緊盯變數,擇優布局
團隊也補充,從宏觀面支撐來看,美股評價近期雖然因為殖利率上升而有所下修(本益比約降至19倍),但並未出現崩盤,其核心原因在於:「在AI的貢獻下,獲利成長有明顯上修,兩個因素剛好抵銷了。」評估只要企業未來的獲利天花板與成長動能持續擴張,就能有效對沖高利率帶來的評價修正壓力。
總結來說,2026年下半年至2027年,台灣經濟在AI產業的強勢帶動下,基本面具備極強的底氣。然而,團隊也提醒投資人,未來仍需留意五大主要變數:中東戰局與油價通膨風險、美國新版301關稅限制貿易成長、AI資本支出熱潮是否延續、聯準會政策的不確定性,以及中國擴張性政策的實際效益。