勞工保險、勞退自提是勞工準備退休金的兩大支柱。然而,全台高達六成勞工退職後勞保月領不到2萬元,勞退自提率亦僅有17.5%。退休規劃達人葉俊佑指出,若以一般退休族每月需要5萬元生活費計算,30年需要準備1800萬,但透過投資可大幅減半至930萬元。再加上勞保、勞退的妥善規劃,不僅享有保本節稅紅利,也能進一步算出退休安全水位,降低準備退休的焦慮感。
退休不必存1800萬
善用5%報酬率,月領5萬過30年
多數人在計算退休金時,常使用「年支出乘以25倍」法則計算,然而這往往忽略個人生活型態與金錢時間價值。葉俊佑分析,退休金準備額度取決三項核心變數:第一是生活品質,有些人不需負擔房貸,即使住在台北,一年50萬元也綽綽有餘,但也有高階主管預期夫妻退休後每年開銷200萬元,兩者資金需求相差四倍;第二是預期壽命,依勞動部統計,60歲退休勞工平均餘命約23年(約83歲),若家族具長壽基因,也許需規劃更長提領時間;第三則是退休後是否願意承擔風險,繼續維持投資理財能力。
葉俊佑指出,以一般退休族每月需5萬元生活費(年支出60萬元)為例,若退休後30年完全不投資、僅放定存,因定存利率被通膨侵蝕為實質「負利率」,確實必須準備高達1800萬元的死錢。然而,若將資金配置在長期回報率約7%至8%標的,例如:0050(元大台灣50)或 00878(國泰永續高股息),扣除2%的長期物價通膨後,以5%實質報酬率進行財務折現,整體準備金便可大幅減至930萬元。
6成勞工領不到2萬勞保
「3條件」判斷按月領或一次領
除個人投資外,可運用「勞工保險」當作退休金第一支支柱,方式包括:老年年金給付(月領)、一次請領老年給付與老年一次金給付。彼此在年資門檻、請領年齡與計算基礎上有明確差異。
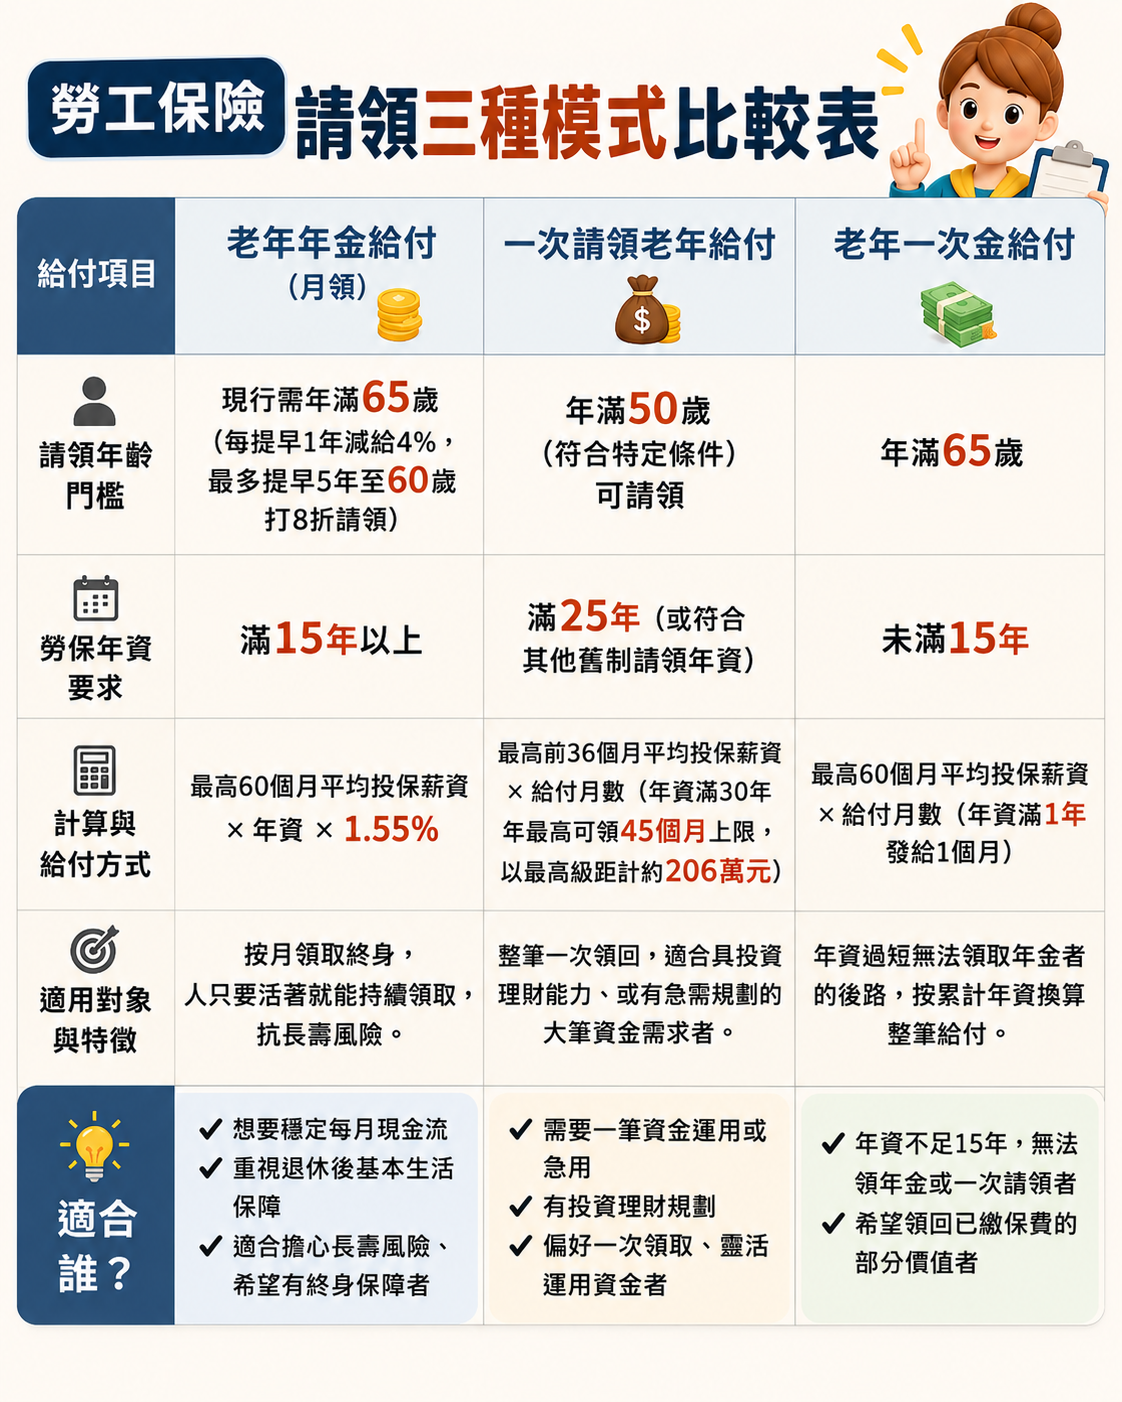
▲資料來源:勞動部勞工保險局 因應個人退休金規劃策略不同,詳細請領規則可上勞保局官網查詢。
葉俊佑指出,目前勞保局統計顯示,高達八成勞工選擇月領年金,但平均請領金額僅約1.9萬元,超過60%退休勞工月領不到2萬元。葉俊佑以公式試算:即使以最高投保級距45,800元、投保滿30年計算(45,800元 × 30年 × 1.55%給付率),每月年金約為21,297元。現行法規規定年滿65歲方能全額請領,若提早至60歲提前請領,給付將被打八折,每月僅剩約1.7萬元。
面對究竟該「月領終身」還是「一次請領」,葉俊佑點出衡量關鍵分水嶺約在「80歲」。適合月領者通常具備三項特徵:對政府財政有信心、家族具長壽基因、且個人風險承受度極低。若退休後評估能活過80歲,累積領取年金總額便會超越一次請領上限。
相對而言,符合50歲以上、勞保年資滿25至30年者,一次請領最高可達45個月,若以最高投保薪資45,800元計算,一次請領可領約206萬元。對具備投資能力、懂得利用ETF滾動複利的投資人,提早將這筆資金投入資本市場創造更高報酬,不失為一種有效策略。葉俊佑提醒,針對自由接案者、攤商或無雇主勞工,強烈建議應加入性質相近的「職業工會」投保勞保,切勿貪圖便宜只繳「國民年金保險」,兩者在未來老年年金與職災保障差距懸殊。
勞退自提率僅17.5%
「保本+節稅」兩大紅利
除了社會保險性質的勞保,屬個人專屬退休帳戶的「勞工退休金新制」(勞退),是勞工退休的第二層保障。雇主每月依法提撥實領工資6%,這筆專戶資金可跟著勞工轉換職涯帶走,年滿60歲即可請領。勞工可額外自提最高6%,全台截至2025年底自提率僅17.5%。
葉俊佑強調,勞退自提具備市場商品罕見的兩大核心優勢:
絕對保本機制:勞退專戶由政府提供兩年期定存利率保底收益,無論金融市場如何動盪,勞工提撥本金一毛都不會虧損。
實質稅賦優惠:個人自提金額可在當年度個人綜合所得總額中全數扣除。以月薪15萬元、每月自提9,000元為例,一年扣除額達10.8萬元,若以20%稅率級距計算,單人每年直接省下逾2萬元稅金,夫妻兩人合力自提10年便能合法節稅數十萬元。
此外,勞退基金近年在AI浪潮與全球資本市場成長帶動下績效亮眼,115年度上半年累積高達28%收益率。專戶累積本金越厚,分配到實質收益分紅也越高。將「提領限制」轉化為「強制儲蓄」,能有效避免衝動消費,建立起穩健紮實的退休金來源。
家庭主婦、待業無收入狀態收到「國民年金保險」繳納通知,不繳是否有罰則?若加保職業工會,投保薪資該如何合法調高,才不會被勞保局查核剔除?歡迎收聽本集《毛利小姐變有錢》聽更多。https://lihi1.me/15KTM

_20260826170613.jpg_280x210.jpg)