退休準備不少人都在籌畫,其中,勞保老年給付(勞保年金、勞保老年年金)到底該選一次請領還是按月領取?透過實測試算指出,一般上班族選擇月領,僅需請領 97個月(約8年1個月),累積領取總金額就會超越一次請領,也就是所謂的「黃金折返點」。
今周刊完整剖析勞保年金請領條件、計算公式與案例試算,同時拆解月領5.4萬「勞保年金王」的三大共同條件,以及提早領與延後領的「回本年齡」評估,讓你規劃最划算的退休方案。
目錄
- 勞保老年給付請領條件與適用對象
- 勞保年金請領算式公開:月領vs一次領案例試算
- 勞保老年年金給付月領計算公式
- 勞保老年給付一次領計算公式
- 勞保年金月領和一次領「黃金折返點」
- 勞保年金月領5.4萬三大條件
- 勞保年金提早領還是延後領划算?
- 延後請領(展延年金)
- 提前請領(減給年金)
- 勞保年金4大查詢管道
在規劃退休財務時,國人主要擁有三大退休金保障:勞保老年給付(勞保年金)、勞工退休金(勞退)以及國民年金。
勞工保險局最新統計,2025年請領勞保老年年金的人數,已首度突破200萬大關,但給付金額呈現明顯兩極化,高達 53.55%約108萬人,每月領取不到2萬元,月領4萬元以上者僅8348人,截至2023年底,全國僅有5人月領金額突破5萬元大關,最高紀錄更高達54902元。
到底該選擇「一次領現」還是「按月領年金」?若選擇月領,又該何時請領最划算?理財專家透過實測試算指出,一般上班族選擇月領,僅需請領 97個月(約8年1個月),累積領取總金額就會正式超越一次請領。
勞保老年給付請領條件與適用對象
在辦理勞保老年給付申請前,需先釐清自身的保險年資與請領資格限制:
按月領取(老年年金給付):投保年資滿15年並辦理退保者,即可選擇按月請領老年年金。若退保時勞保年資未滿15年,但合併國民年金保險年資達15年以上者,於年滿65歲時,同樣具備請領勞保老年年金的資格。
一次請領(一次請領老年給付):必須在民國97年12月31日以前即擁有勞保年資者,才具備一次請領資格。若為民國98年1月1日當天或之後「初次」參加勞工保險者,依法不得選擇一次請領,僅能按月領取老年年金。
勞保年金請領算式大公開:月領 vs 一次領案例試算
勞保老年年金給付月領計算公式
月領的「平均月投保薪資」是以保險期間最高60個月的投保薪資平均值計算。公式分為以下兩種,勞保局會自動擇優(以金額較高者)發給:
勞保老年給付一次領計算公式
1. 給付月數計算: 60歲前保險年資每滿1年,按平均月投保薪資發給1個月;超過15年的部分,每滿1年給付2個月。
2. 給付上限規定:60歲前最高採計45個月,若年逾60歲繼續工作者,最多可再多計5年,上限為 50個月,以最高投保薪資45,800元計算,一次領總額最高可達 229 萬元。
勞保年金月領和一次領的「黃金折返點」:97個月即回本
選擇月領18600元的勞工,只需領取 97個月、約8年1個月,累積領取金額即可達到1,804,200 元,正式超越一次請領的 180 萬元。
只要請領超過8年1個月,往後領取的每一分錢都是純多領的保障。在國人平均壽命持續延長的趨勢下,選擇「月領」通常具備更佳的長期防護力。
勞保年金月領5.4萬的三大條件
極少數勞工每月能領取高達 5.4 萬元的年金,想要達到「勞保年金王」的水準,必須同時滿足以下三大關鍵要素:
- 1. 長期維持最高投保薪資:最高60個月的平均月投保薪資長期維持在最高級距45,800元。
- 2. 投保年資極長: 投保年資長達50至60年。
- 3. 展延請領加碼與 CPI 物價調整機制:選擇延後5年以上請領,獲得最高上限 20% 的展延年金加碼(每延後1年增加4%)。
此外,當消費者物價指數(CPI)累計成長率達到5%時,會啟動物價調整機制進一步調高給付金額。
案例一:一位勞工自16歲起投保,年資長達60年3個月,至76歲才提出請領,採計平均月投保薪資為43,900元,加計20%展延年金後,月領約 49,196 元。2022年5月因 CPI 累計調升 5.77%,帶動每月領取金額一舉衝上 52,035 元。
案例二:電子業退休勞工20歲開始就業,年資同樣約60年,延後至約80歲才請領,加計20%展延年金與CPI調整後,月領超過5萬元。截至2023年底,全國最高請領紀錄已達到每月5萬4,902元。
勞保年金提早領還是延後領划算?
許多人關心「延後請領」或「提前請領」是否更划算?專家提醒,延後請領未必人人適合,必須視個人健康狀況與壽命預期而定。
延後請領(展延年金)
每延後1年請領,給付金額增加 4%,最多可延後 5 年(最高增加 20%),若以平均壽命80歲粗估,65歲正常請領,15年間累計約可領取720萬元。
70歲延後請領,請領時間僅剩10年,雖然每月金額增加20%,但總金額約 600萬元,少了約120萬元。
選擇延後5年請領者,需活到約95歲左右,累積總額才會追平正常請領。
提前請領(減給年金)
每提前1年請領,給付金額減少4%,最多可提前5年,最高減給20%,不計入 CPI 調整。
提前1至2年請領:正常請領者需活到約88至89歲,累積總額才會追上提前請領者。
提前3至4年請領:正常請領者需活到約86至87歲,累積總額才會追上,部分專家認為,在壽命不確定的情況下,正常請領或適度提前,是較為穩健的做法。
勞保年金4大查詢管道
基於個人資料保護法之規範,並保護勞工隱私權,勞工本人可透過勞保局e化服務系統、或以勞動保障卡及郵政金融卡至發卡銀行(郵局)ATM、或親至勞保局各地辦事處臨櫃查詢勞工退休金個人專戶資料。
年滿60歲之勞工申請退休金前,亦可先至勞保局e化服務系統試算個人專戶核發金額,或至勞保局各地辦事處以臨櫃方式查詢及試算核發金額。
勞保局e化服務系統請按這
查詢步驟一次看
一、以行動電話認證、自然人憑證、虛擬勞保憑證,或以行動自然人憑證上勞保局網站查詢及試算
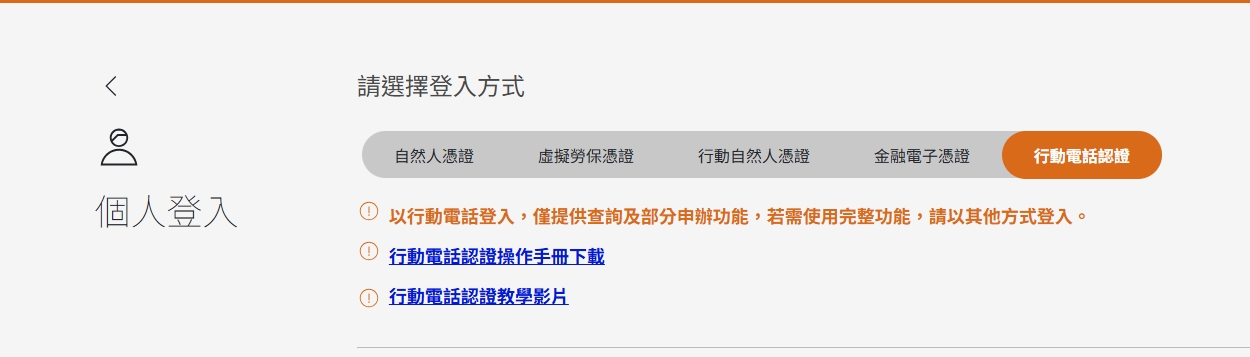
使用行動電話認證登入
進入勞保局網站,在「線上申辦」項下,點選e化服務系統(需登入)/個人申報及查詢,進入勞保局e化服務系統登入頁面,選擇以「行動電話認證」登入,以個人申辦的月租型手機門號,透過4G或5G網路連線完成身分驗證後登入系統。
行動電話認證申請成功後,會綁定於申請裝置及瀏覽器中,下一次使用僅需輸入4個欄位「身分證號、出生日期、姓名、憑證密碼」,點選送出,驗證成功後即可查詢及試算。
使用自然人憑證登入
進入勞保局網站,在「線上申辦」項下,點選e化服務系統(需登入)/個人申報及查詢,進入勞工保險局e化服務系統登入頁面,選擇以「自然人憑證」登入(需親自向戶政單位申請發給自然人憑證並備有讀卡機),以自然人憑證驗證身分後,即可查詢及試算。
使用虛擬勞保憑證登入
進入勞保局網站,在「線上申辦」項下,點選e化服務系統(需登入)/個人申報及查詢,進入勞工保險局e化服務系統登入頁面,選擇以「虛擬勞保憑證」登入,以自然人憑證、金融電子憑證登入完成身分驗證,並綁定申請裝置及瀏覽器後,即完成「虛擬勞保憑證」申請。以綁定後的電腦或手機選擇以「虛擬勞保憑證」登入後,即可查詢及試算。
使用行動自然人憑證登入
進入勞保局網站,在「線上申辦」項下,點選e化服務系統(需登入)/個人申報及查詢,進入勞工保險局e化服務系統登入頁面,選擇以「行動自然人憑證」登入,並請確認已申請行動自然人憑證(TW FidO)服務,輸入「身分證號」、「出生日期」及「圖形驗證碼」後,點選【送出】,系統會發送驗證推播,點選手機推播訊息,開啟行動自然人憑證APP,再點選「確認」完成認證,成功登入e化服務系統後,即可查詢及試算。
使用金融電子憑證登入
進入勞保局網站,在「線上申辦」項下,點選e化服務系統(需登入)/個人申報及查詢,進入勞工保險局e化服務系統登入頁面,選擇以「金融電子憑證」登入,並請確認已申請金融電子憑證,輸入「身分證號」、「出生日期」及「姓名」,點選【送出】,接著點選【瀏覽】,選擇憑證檔案儲存路徑後,點選【開啟】,再輸入憑證密碼,點選【確定】,成功登入 e 化服務系統後,即可查詢及試算。
二、以勞動保障卡查詢及試算
三、以郵政金融卡查詢
四、臨櫃查詢及試算
本文不授權媒體夥伴
_20260908151945.jpg_280x210.jpg)