輝達財報、輝達股價、輝達盤後股價?成為市場熱搜字!輝達(NVIDIA,NVDA)在台灣時間週四(8/27)清晨公布財報,美媒形容它一肩扛起了「AI產業命脈」,成為全球AI榮枯的關鍵風向球。
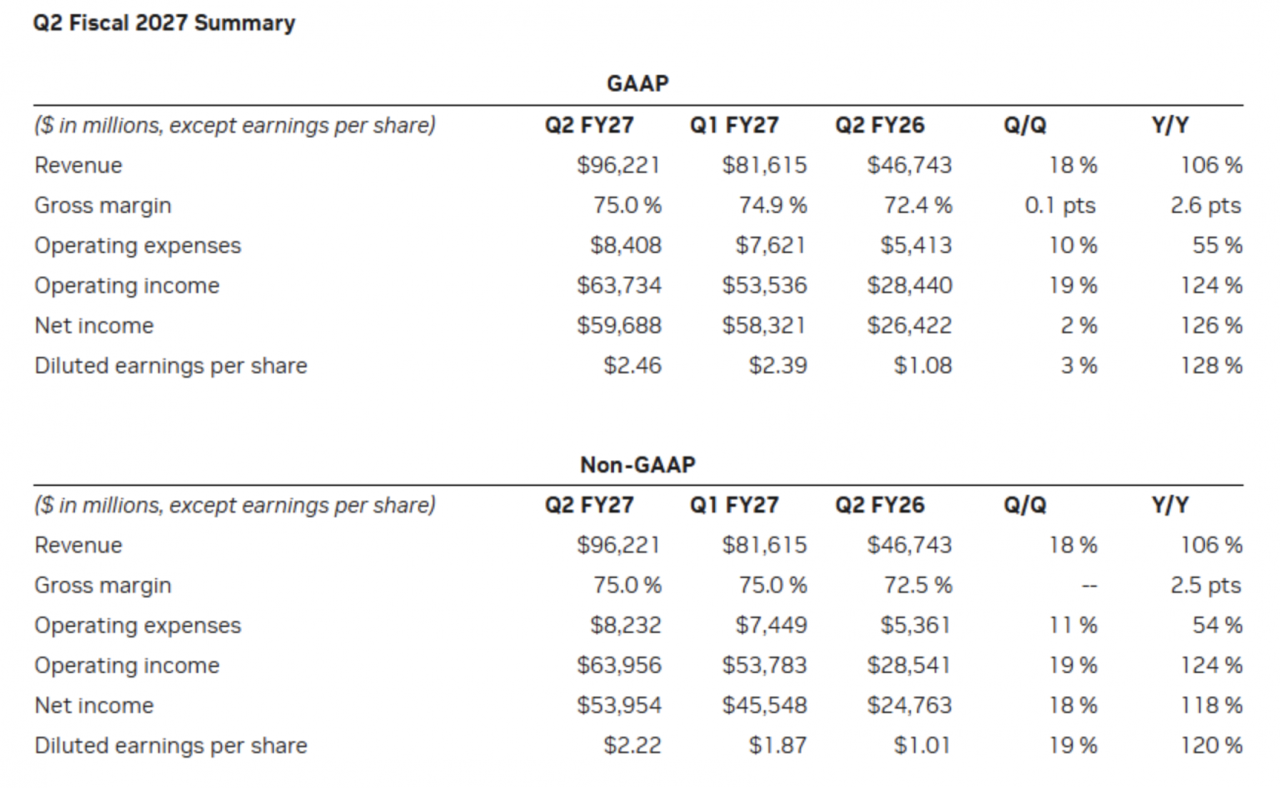
根據倫敦證券交易所集團 (LSEG) 提供的業績與分析師預期對比,輝達每股盈餘為2.22美元,原預期為2.10美元,營收則是962.2億美元,高於先前預估的921.7億美元。
輝達達成市場期待,營收較去年同期翻倍增長 106%,季增亦達 18%,創下史上新高紀錄,毛利率維持在75%極高水準,每股純益為 2.22 美元,年增 120%。
輝達靠下一代AI機櫃「Vera Rubin」的出貨狀況與漲價幅度,掃除市場對於供應鏈瓶頸,AI過度投資的疑慮。黃仁勳強調,輝達展現從單純提供GPU轉變為提供完整AI工廠基礎設施的強大實力。其中,Vera Rubin 平台進入全面量產。
輝達在財報公布之前,股價已連續7個交易日走跌,創下近4年來最長連跌紀錄,過去8季中,輝達每季關鍵財務都優於華爾街預期,但往往隔日股價下跌。
輝達過去1年,股價表現甚至落後標普500指數,週三股價收盤下跌1.59%,但在輝達不負眾望,公佈超出預期的第二財報業績,並發布高於預期的財測營收指引,盤後股價上漲5%。
2028財年營收將成長70%
輝達上季淨利539.5 億美元,每股純益2.22 美元,而去年同期為 247.6 億美元,每股純益1.87 美元。
輝達表示,預計本季銷售額為1,080億美元,上下浮動2%。分析師此前預期為1042億美元。其前景展望中不包括來自中國的資料中心銷售額。
輝達公佈的資料中心銷售額為890億美元,也超過先前預期的863.3億美元,年增117%,該公司目前92%的銷售額來自其資料中心部門,其中包括其市場領先的人工智慧晶片的收入。輝達本季總營收較上年同期成長106%。
輝達財務長科萊特·克雷斯在與分析師的電話會議上表示,預計2028財年將營收成長70%,而分析師先前預期為44%。克雷斯表示,客戶預測表明我們明年的成長將翻倍,但她也指出,這一預期反映了供應限制。
輝達執行長黃仁勳坦言,過去輝達從未提前給予下個年度的財測數字,但如今「算力就是營收」。他點出,AI已經來到轉折時刻,開始執行有實際價值的工作,資料中心產生的Token,也已開始創造生產力與獲利。
黃仁勳:遺憾自己沒有更早擴大投資
輝達已對領先的人工智慧實驗室進行了大量投資,包括今年稍早斥資 300 億美元收購了 OpenAI 的股份,不過黃仁勳表示,公司在預期的IPO之前應該更加積極主動。
他在財報電話會議上表示, OpenAI 和 Anthropic很可能很快就會上市,其他公司也會跟進,「投資這些公司是千載難逢的機會,我唯一的遺憾就是沒有更早、更多地投資」。
第四季財測利潤率觸底,記憶體供應成隱憂
輝達表示,由於記憶體價格上漲等原因,預計毛利率將下降,並在 2027 財年第四季觸底,降至 71% 至 72% 之間。克雷斯說,希望直截了當地解決這個問題,而不是讓它成為一個懸而未決的問題,如今記憶體短缺很大程度上,是由AI本身的發展造成的。
這也揭示記憶體供應的瓶頸,恐怕成為未來輝達業務成長的最大隱憂,包含限制伺服器出貨量,或是直接對毛利率造成衝擊,這也是此次財報中,少數未達市場預期的項目。
黃仁勳在財報發布會上強調產業格局的巨大變化。他表示,人工智慧已經達到轉折點,並指出需要大型GPU的公司數量已大幅增長。
「去年這個時候,只有一家實驗室在推動人工智慧的建設。而如今,我們正處於人工智慧實驗室和新創企業的黃金時代,多個前沿實驗室並行擴展,開放模式生態系統蓬勃發展,物理人工智慧也陸續上線,這股勢頭在美國乃至全球範圍內都十分強勁」。
Vera Rubin平台量產成營運新動能?
輝達財報的最大焦點,無疑是全新AI伺服器平台「Vera Rubin」的量產狀況與出貨時程。輝達靠下一代AI機櫃「Vera Rubin」的出貨狀況與漲價幅度,掃除市場對於供應鏈瓶頸,AI過度投資的疑慮。
黃仁勳強調,輝達展現從單純提供GPU轉變為提供完整AI工廠基礎設施的強大實力,其中,Vera Rubin 平台進入全面量產。
值得一提的是,輝達此次也承諾供應採購承諾金額,從上季的1190億美元增加至2790億美元,儘管主要與記憶體採購有關,但對於上下游供應鏈仍是龐大的機會。
台灣Vera Rubin供應鏈
營邦 (3693)、永擎 (7711)、華碩 (2357)、仁寶 (2324)、鴻海 (2317)、技嘉 (2376)、英業達 (2356)、神達 (3706) 旗下神雲、微星 (2377)、和碩 (4938)、廣達(2382)子公司雲達科技、緯創 (3231) 和緯穎 (6669)。
伺服器機櫃擬大漲15%,輝達能否守住75%毛利率?
市場也盛傳,輝達明年將調漲AI伺服器機櫃價格,漲幅上看15%。知名半導體分析師陸行之早前在臉書分析,此次漲價不僅反映成本,也展現黃仁勳希望守住「75%」的毛利率。
陸行之直言,輝達正面臨兩難,該選擇持續增加市場占有率,或是維持毛利率為優先。「看起來輝達選擇了後者。」陸行之說,但這恐怕讓負債比本就高的公司如CoreWeave及Oracle,恐怕面臨更大成本壓力,也愈來愈難和具自研晶片能力的雲端業者競爭。
眾家ASIC晶片來勢洶洶,黃仁勳怎麼接招
另一方面,輝達旗下的多數雲端客戶,都正想盡辦法自行設計ASIC晶片,從谷歌的TPU、亞馬遜的Trainium 4、Meta的MTIA、微軟的MAIA、OpenAI的Jalapeno。即便多數晶片仍處於開發或驗證階段,但陸行之直言,這樣的結構性變化對輝達與其產業鏈未來5年不利。
陸行之分析,短期AI算力供不應求,輝達2027年能透過漲價15%,力保75%毛利率,但因為ASIC流失市場份額似乎已是不變趨勢。
因此,陸行之認為,輝達能否透過Vera Rubin機櫃一口氣拉高平均單價,同時抵禦DRAM/NAND翻倍漲價的逆風,將是最大挑戰。
不過,黃仁勳在此次財報回應,輝達不只銷售晶片,而是提供一套「完整的 AI 平台與工廠基礎設施」,因此,對於目前長期合作夥伴關係,具備100% 信心。對於ASIC晶片帶來的挑戰,似乎老神在在,更對GPU生態系充滿信心。
陸行之:輝達表現沒什麼好挑剔的!
而在財報出爐後,陸行之則是表示,老實說 Nvidia 的短期數字除了毛利率受到DRAM/NAND漲價影響一點外,實在沒啥好挑剔的,加上公司補了一句2027還有70%增長(請參考之前報告:2027年初漲價超過15%),亞馬遜加單200萬顆 GPU,讓盤後股價由跌翻漲。