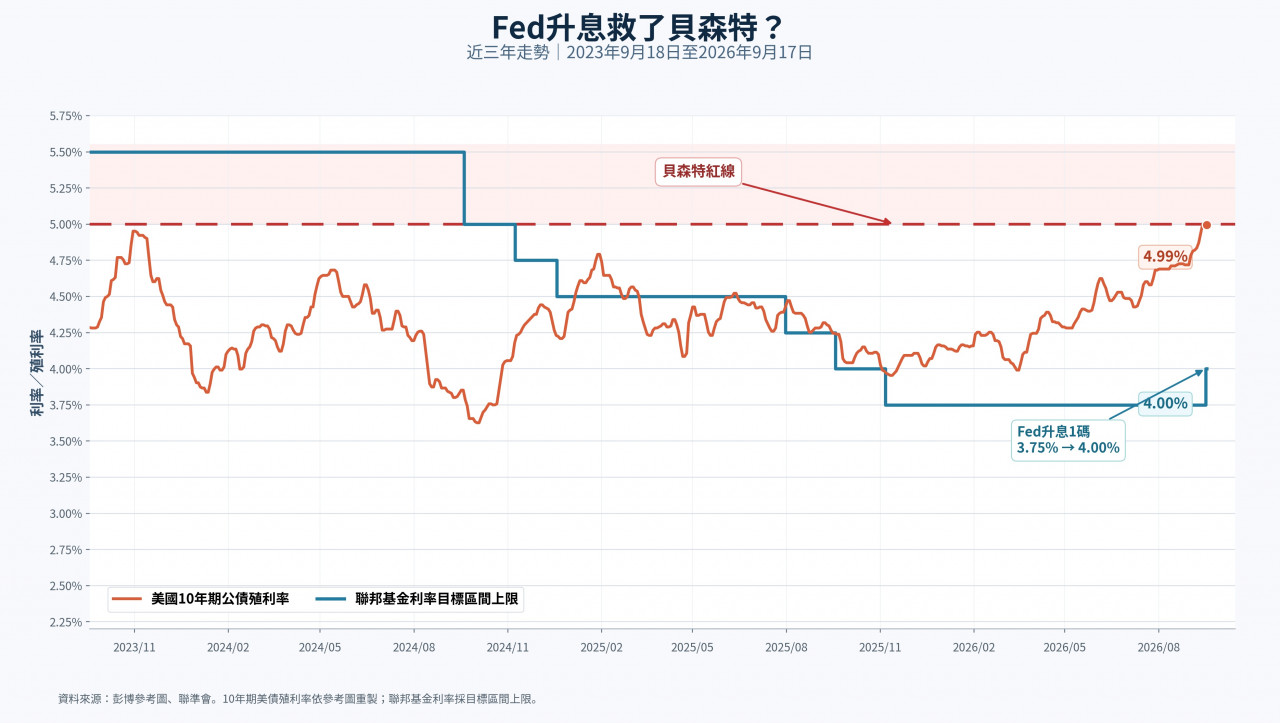
美國總統川普一再催促聯準會(Fed)把利率降至1%以下,Fed主席華許卻帶領聯邦公開市場委員會(FOMC)升息1碼(0.25個百分點),將聯邦資金利率目標區間調高至3.75%至4%。
川普在Fed周三升息後說「仍指望華許」,轉而怪罪「充滿敵意」的理事會,但12位有表決權的委員全數贊成,反對降息的不是少數官員,而是整個決策團隊。
諷刺的是,川普最不願看到的利率不降反升,正如布朗大學教授柯爾根(Jeff Colgan)所說,大部分原因是川普一手造成的。關稅推高進口品與製造業成本,美伊戰爭又推升油價,逼得Fed不得不再度升息。
Fed明知升息無法改變石油供給,卻仍非升不可。華許說,這次行動只是「撤回一部分寬鬆措施」,似在暗示升息後的利率水準仍未必具有限制性。SPI Asset Management管理合夥人英尼斯(Stephen Innes)認為,這表示Fed尚未完成工作,未來仍有緊縮空間。
但升息真正先壓到的,不是油價或AI投資,而是房市、汽車、消費支出、中小企業和一般家庭。ConnectOne Bancorp執行長索倫蒂諾(Frank Sorrentino)直言,AI公司根本不在意利率調高50或75個基點。
Fed若按兵不動,代價可能更高。能源與關稅漲價一旦擴散,企業和家庭可能逐漸把高通膨視為常態。Laffer Tengler Investments固定收益主管安德森(Byron Anderson)認為,Fed若不升息,可能引發公債更大賣壓。華許因而藉升息展現穩定物價的決心,避免投資人認定Fed放任通膨,要求更高殖利率才願意持有美債。
結果,這麼一升息,反而可能替一心想壓低10年期美債殖利率的財政部長貝森特解圍。短期利率升高,卻能藉由修復Fed公信力,降低長債要求的通膨與風險補償。換句話說,川普要求華許降息以降低政府舉債成本,但真正可能幫貝森特穩住長債的,恰恰是華許拒絕川普、選擇升息。
不過,Fed只是暫時踩住煞車,尚未讓殖利率明顯下降。美國10年期公債殖利率在決議公布後一度回落,華許釋出偏鷹訊號後又重返5%左右。通膨、美債大量發行和財政疑慮仍在,升息或許避免債市跌得更重,卻未扭轉長期借貸成本上升的壓力。
彭博經濟研究也提出警告:升息對供給型通膨作用有限,對金融環境、成長和就業造成的傷害反而更大。債市、股市和高利率的緊縮效果可能到年底才會明顯浮現。這次行動究竟是又一個升息周期的起點,還是經濟降溫前多踩的一腳煞車,仍有待觀察。
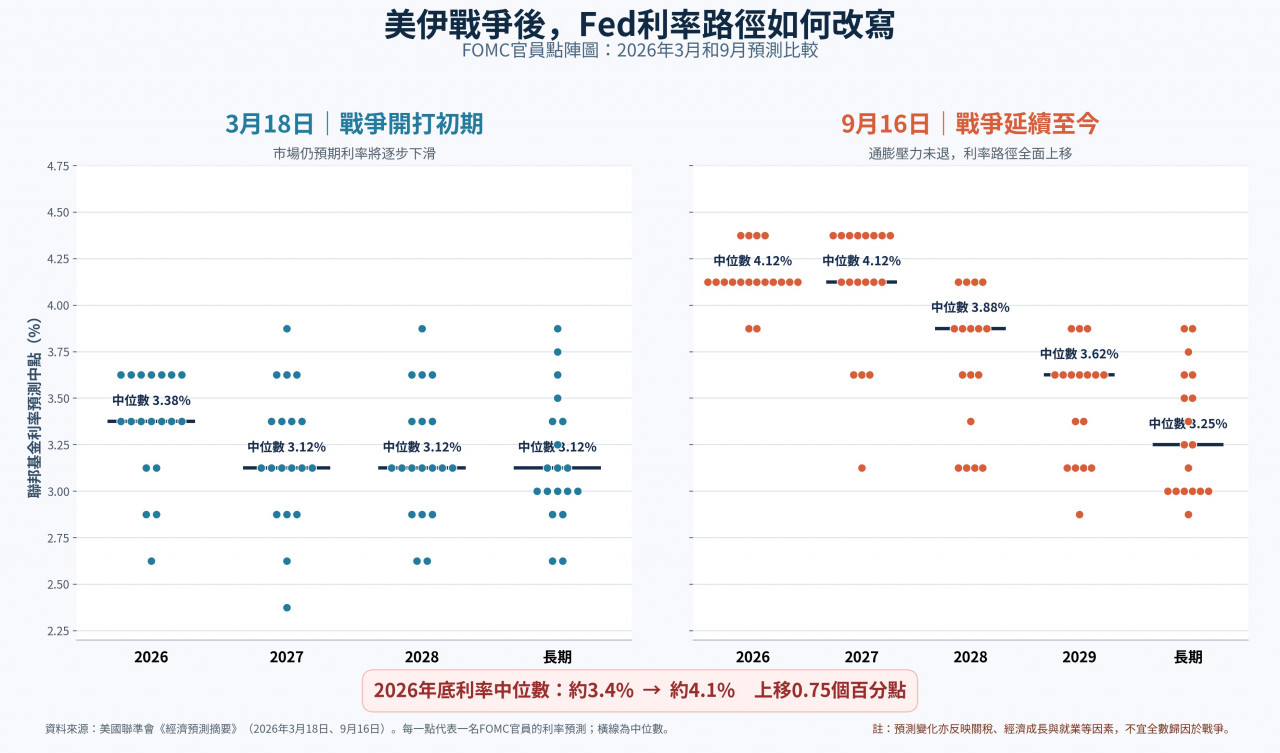
點陣圖看似給了答案。18位提交預測的官員中,有16人認為今年至少還要升息一次,其中4人預料還要升息兩次。但華許本人已連續兩次拒絕提交利率預測,反映他對點陣圖及過度前瞻指引的質疑。
不過,這張圖仍可用來觀察FOMC整體偏鷹或偏鴿,卻缺少最能引導共識的主席,只是官員當下看法的快照,絕非未來利率的路線圖。
這次升息揭示的,是一場華許在美伊戰爭的背景下,不得不打、卻沒有精準武器可用的抗通膨戰爭。Fed壓抑不了油價,卻必須阻止油價推高所有物價;買回的是央行公信力,但先買單的是對利率最敏感的家庭和一般企業。


_20260910171152.jpg_280x210.jpg)
_20260914170545.jpg_280x210.jpg)
_20260715103426.jpg_280x210.jpg)