進入10月,美國與台灣股市呈現截然不同、卻又高度連動的市場結構。美股在標普500與那斯達克屢創歷史新高後,開始受到長天期美債殖利率急升與油價重新站上每桶100美元的雙重壓力。
台股則在AI產業獲利與外資回流帶動下,指數逼近5萬點大關。表面上全球股市仍處於多頭格局,但市場驅動因素已從單純的AI成長,逐漸轉向「企業獲利能否抵銷利率與通膨壓力」。
美國經濟目前最大的特色,是成長尚有韌性,但通膨並未完全消失。近期就業市場明顯降溫,9月非農就業僅增加2.9萬人,失業率升至4.2%,顯示高利率對勞動市場的影響正在累積。
然而,企業需求與AI相關投資仍具有支撐,使美國經濟尚未陷入衰退。這種「就業降溫、需求仍在、通膨黏著」的組合,使聯準會(Fed)面臨相當棘手的政策取捨。
美國每月新增非農業就業人口數
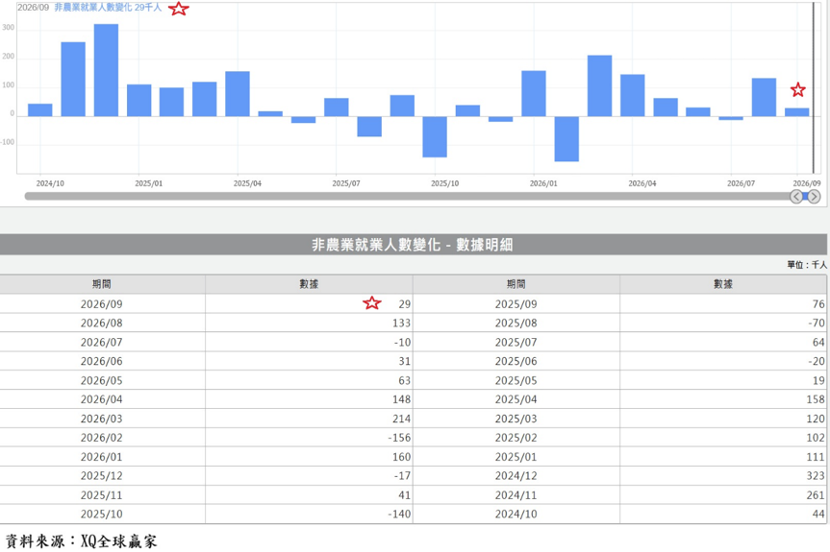
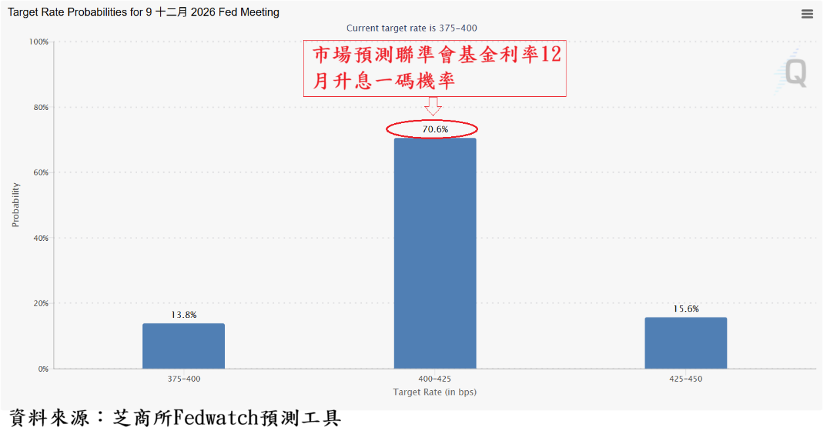
9月聯準會會議已將聯邦基金利率調升25個基點至3.75%~4%,為2023年7月以來首次升息。最新會議紀要顯示,多數官員認為今年底前仍可能需要再升息一次,但對升息原因存在明顯分歧,有些官員主要擔心能源價格與供應面衝擊,有些則認為需求型通膨仍需要更高利率壓制。因此,市場目前已降低10月立即升息的預期,但並未完全排除年底再次升息的可能性。
芝商所FedWatch工具預測2026年12月聯邦基金利率
高殖利率增加融資成本 同時提高股票折現率
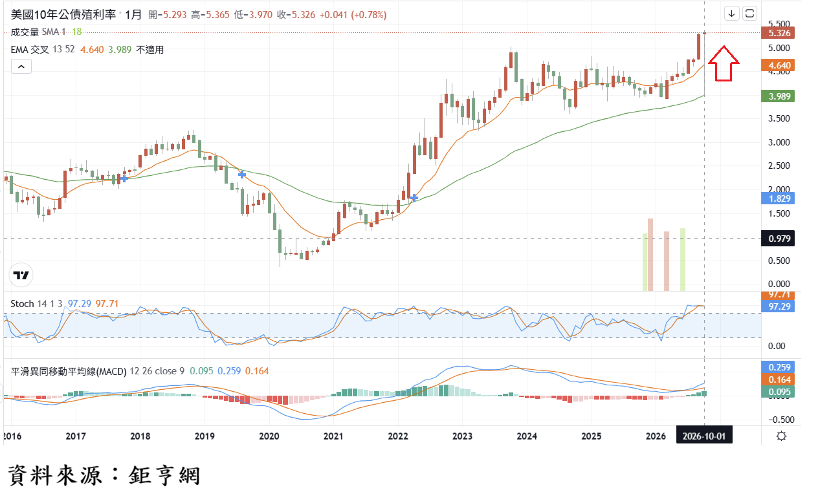
真正讓美股估值承受壓力來源為美債市場。10年期美債殖利率一度升至約5.365%,30年期殖利率更突破5.7%,10年期公債殖利率創過去24年新高。高殖利率不僅提高企業與消費者融資成本,也直接提高股票的折現率。對於本益比偏高的AI與大型科技股而言,即使獲利仍快速成長,只要殖利率持續上升,市場就可能透過降低估值倍數來反映風險。
美國10年期公債殖利率月K線
國際油價居高不下則使問題更加複雜。中東衝突與運輸安全疑慮使布蘭特原油重新突破100美元,最新報價約102美元,WTI則接近90美元。若油價長時間停留在高檔,能源成本將重新推升通膨,並限制聯準會轉向寬鬆的空間。換言之,目前美股最大的風險並不是經濟突然衰退,而是面對「油價高、殖利率高、估值也高」形成的三重壓力。
然而美股多頭仍具基本面的實質支撐,企業獲利成長與AI資本支出的延續性尚未改變。第三季財報季即將進入核心階段,市場將不再只關注AI企業投入多少資本,而是開始檢驗這些投資究竟能創造多少營收、自由現金流與獲利。
如果大型科技公司仍能維持強勁獲利成長,美股就有能力消化高利率所帶來的高估值壓力;反之,若財報開始出現AI投資報酬率下降的訊號,高估值科技股可能成為修正的主要來源。
因此,未來一至三個月美股較可能呈現「高檔震盪、類股輪動」,應不會立即進入長期熊市。10月7日道瓊下跌0.66%、標普500下跌0.22%、那斯達克下跌0.22%、費城半導體指數下跌1.15%,正是高檔市場對殖利率上升的正常反應。
只要企業獲利與AI需求沒有明顯反轉,美股中長期多頭結構仍在;但若10年期殖利率持續站穩在5%以上,油價維持100美元以上,則高估值的科技股修正幅度可能進一步擴大。
台股周K線與費城半導體指數對照
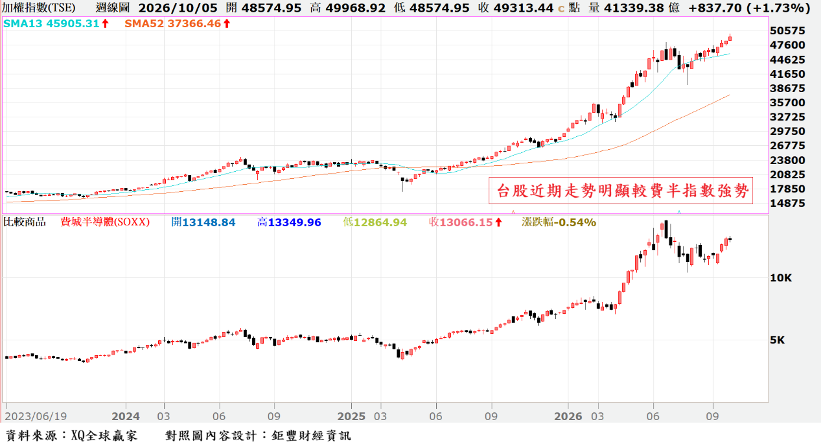
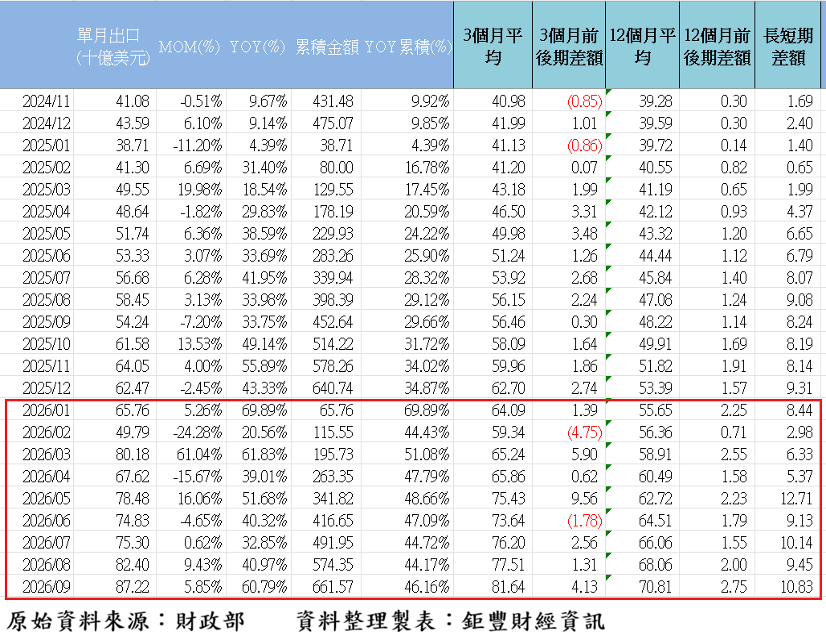
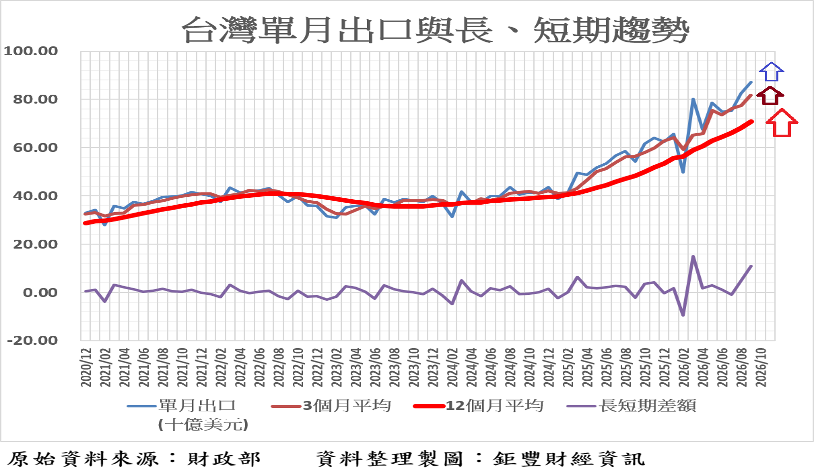
相較之下,台股的基本面仍然強勁。9月出口達872.2億美元、年增60.9%,再創歷年同期新高;8月外銷訂單更達1,029.6億美元、年增71.4%,首度突破千億美元。
這顯示AI需求並非停留在晶圓製造,而是已擴散至伺服器、記憶體、PCB、散熱、電源、高速傳輸與網通等供應鏈。從產業循環來看,台灣目前仍處於AI資本支出擴張帶動出口與製造業獲利的黃金階段。
台灣各月出口統計數(2024年11月至2026年9月)
我國對外出口及長短期趨勢
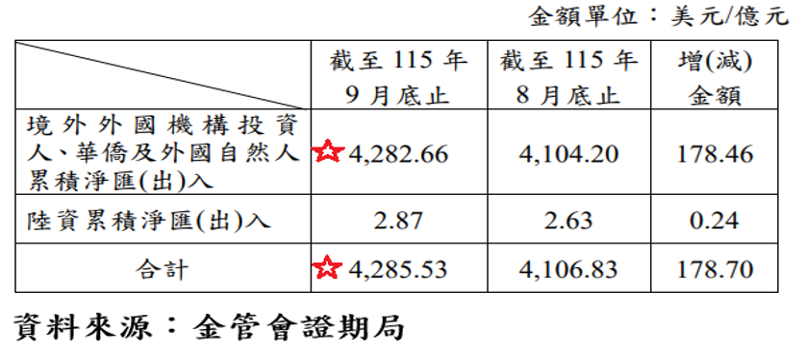
資金面雖然沒有8月初那麼強勁,但並未出現結構性撤退。8月M1B與M2年增率分別為6.65%與6.79%,1至8月平均則分別達7.71%與6.62%;金融機構放款與投資年增率更升至9.43%,顯示國內信用環境仍然寬鬆。外資8月、9月大幅回流,且10月初台積電等大型權值股持續獲得資金追捧,反映國際資金仍將台灣視為AI產業的重要配置市場。
2026年外資淨匯入
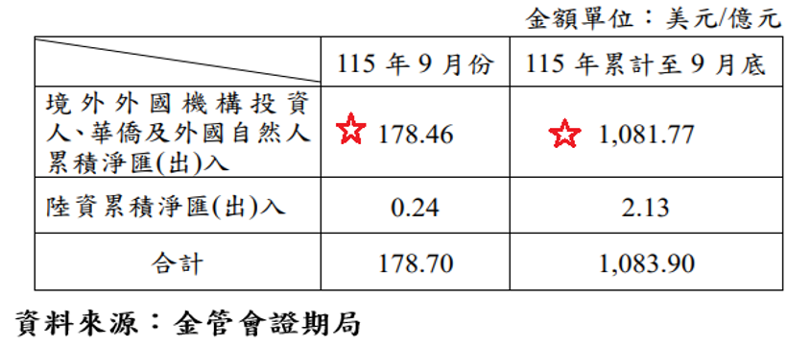
外資及陸資累計淨匯(出)入
然而,台股目前最大的問題不是基本面,而是估值與指數位置。加權指數已接近5萬點,台積電股價也創下歷史新高,市場情緒明顯偏多。10月7日台股雖一度逼近5萬點,但權值股出現獲利了結,資金開始轉向光通訊、PCB、被動元件及其他中小型AI供應鏈,顯示行情正在由大型權值股領漲轉向類股輪動。這種結構有利多頭延續,但也意味著短線追價風險同步提高。
台股後續能否突破5萬點,關鍵仍在台積電與AI供應鏈的獲利上修。台積電即將在10月15日召開法說會,市場將聚焦先進製程、AI晶片、CoWoS及2027年資本支出展望。若法說會進一步上修營收與獲利展望,台股多頭仍有機會延續;若市場已提前反映過高預期,反而要留意短線「利多出盡」造成的高檔震盪。
投資策略上,目前不宜因美股或台股短線創高而全面追價。美股可以大型科技、S&P 500及那斯達克核心ETF作為主要配置,AI與半導體則集中在具技術護城河、自由現金流與獲利能見度的企業。
台股仍以台積電及大型AI權值股作為核心,衛星部位可聚焦先進封裝、高速傳輸、AI伺服器、記憶體、散熱、電源與PCB,但對短線漲幅過大的中小型股應適度降低持股。
整體而言,全球股市目前仍是「基本面多頭、高利率制約股價估值」的格局。美股最大的觀察指標是10年期美債殖利率能否重新回到5%以下,以及油價能否跌回100美元以下,甚至更低;台股則要觀察出口、外銷訂單與台積電獲利能否持續上修。
操作上不必因短線震盪而對後勢轉為悲觀,但應降低追價、適度提高現金比重,等待高檔修正時分批布局的能量。真正值得把握的,不是指數是否續創新高,而是市場因利率、油價或情緒造成的合理修正,仍有能量增持獲利持續成長的優質企業股票。(作者為鉅豐財經執行長)