低薪就不能買房嗎?行政院主計總處統計,全台約有126萬名勞工年收入不到39萬元,平均月薪約3萬,隨著房價越來越高,這群人也慢慢買不起房子。
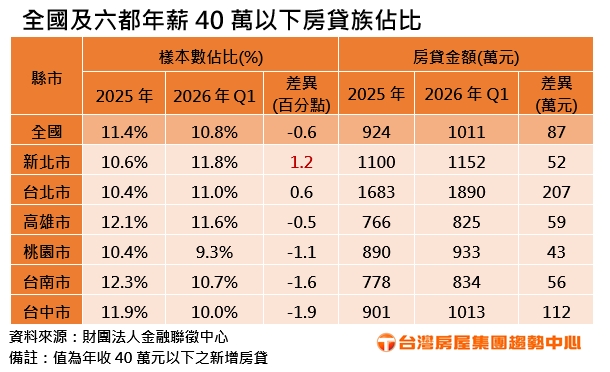
台灣房屋集團根據聯徵中心資料統計,近10年全台年收入40萬以下低薪房貸族,佔比走勢呈現一路下滑。2016年低薪房貸族佔比接近2成,2026年Q1已縮減至10.8%,是10年來最低點。
台灣房屋集團趨勢中心執行長張旭嵐表示,近年房價與生活成本同步走高,對平均月薪3萬的小資族而言,購屋壓力確實不小。
雙北低薪買房多 中南部減少最明顯
進一步觀察,六都低薪房貸族佔比變化呈現南北兩樣情。以全台最高的雙北市房價來說,低薪房貸族竟然越來越高。
中南部則出現年減,低薪族越來越少。其中,以台中市年減近2個百分點較為明顯。
她說明:「雙北市高房價縣市低薪房貸族卻有增無減,多少也反映出南北財務觀念的差異。」
張旭嵐分析,北部人投資理財風氣較勝,除了本薪之外也多有一定比例的業外或投資收入,且財務觀念也較開放,不排斥廣用寬限期,高槓桿貸款置產,再加上富爸媽資助,讓低薪族仍願在高房價區購屋,也期待靠房產增值翻身。
雙北房貸破千萬 年輕人愛買新屋
全國及六都低薪族房貸壓力也越來越高!2026年Q1全國低薪族平均扛貸1011萬元,六都中,雙北市及台中市低薪族都要扛貸破千萬元。其中,台北市房貸壓力更高達1890萬,晚一年就要多負擔逾200萬。
南二都小資房貸雖同樣升壓,不過負擔相較輕鬆,平均扛貸不到900萬。
在購屋喜好,即使低薪族扛貸壓力大,仍有近5成購屋族,偏好購買屋齡5年內的新屋。
台北市每月要付7萬房貸 雙薪、靠父母族多
台灣房屋集團趨勢中心經理李家妮表示,台北市低薪族平均房貸1890萬元,以8月五大銀行購屋貸款利率2.32%、30年期估算,每月本息支出就要約7.3萬元,為平均月收入的2.5倍。
她說明,這些人多數得仰賴雙薪家庭或長輩資助才有力「扛得起」。而在有限的購屋能力下,小資族仍偏好屋況新穎的住宅,相對在地段、坪數或生活機能上,可能就必須有所取捨。
她表示,隨著青安3.0加碼提高婚育家庭貸款額度,有助於小資首購族提高可負擔的購屋總價帶,增加中高房價地區、多房家庭宅、優質學區宅的進場機會。
同時,建議低薪族可依自身財務條件,善用政策優惠、妥善規劃自備款,先求有、再求好,仍有機會逐步打開購屋大門。
_20260918150508.jpg_280x210.jpg)
_20260929174149.jpg_280x210.jpg)
_20261001145050.jpg_280x210.jpg)