現代人平均餘命越來越長,如何打造退休後的現金流顯得格外重要。富邦投信投資長張美媛指出,投資越早開始越好,如果在30歲每月底投資1萬元,年化投資報酬6%,60歲就有1千萬;40歲投資只有500萬。土地銀行信託部不動產信託科科長洪三超則建議,可以運用「安養信託」,不僅是財產管理與照護服務規劃,對自己或家人老年生活品質多一份保障,讓自己或家人更安心。越早規劃,就越能從容面對未來的生活、醫療與照護需求。公勝保經發言人郭莉芳表示,現在人平均可活到81.27歲,大多數人有20~30年退休生活,還有人活到百歲,要即早為退休理財要做好準備,可以運用保單,讓退休後啟動源源不絕的現金流,保險甚至可以做到按月給付到最高110歲。
日期:2026-09-02
進入9 月第一個交易日,外資買超排行出現一個異常畫面:前 25 名裡有 17 檔是 ETF,合計買超 86.6 萬張,佔前 25 名買超總量的 83.2%。榜首 00403A 主動統一升級50 單日被買超 27 萬張,第二名 00981A 也有 9.1 萬張。如果照字面解讀,這是外資對台股的強力表態。實際上,我想告訴你的答案:不是。
日期:2026-09-02
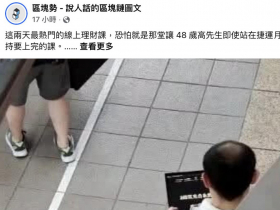
日前有民眾在台北捷運板南線,發現男子筆電顯示「2戰區光合系統」,懷疑是共諜出任務。警方調查確認該名48歲高姓男子,僅是在等候友人時播放線上投資理財課程音檔,最終研判為誤傳的烏龍案件。常受邀至銀行、調查單位交流的區塊勢創辦人許明恩分析,該課程背後恐為假AI算力的割韭菜騙局,別再放錢;台灣區塊鏈大學聯盟理事長彭少甫也示警,這類軍事化代號常見於資金盤,呼籲執法單位應續追金流。
日期:2026-09-02
暢銷書「富爸爸窮爸爸」作者羅伯特.清崎靠著宣揚財務成功祕訣賺進大筆財富,卻因龐大的房地產投資,累積驚人的12億美元(約381億元新台幣)債務。
日期:2026-09-02
台灣曾是手工業代工王國,隨著產業外移與機器量產興起,在地手工製品日益稀少。然而,衣著時尚手工配件,針線間藏著機器無法取代的細節,即使師傅逐漸凋零,堅持台灣製造的品牌,依然延續著工藝魅力。
日期:2026-09-02
今周刊編按:AI伺服器千金股緯穎(6669)週三(9/2)進行除權交易,每股配發19.83元股票股利,相當於原本持有1張股票增加到約2.98張。緯穎首日除權參考價為2,615元,開盤約5分鐘一度攻上漲停價2,875元,填權幅度約5%;不過,隨後獲利了結賣壓湧現,盤中最低來到2585元,後續於平盤附近震盪,終場收在2,610元,仍呈現貼權情況;後續能否站回除權參考價並持續填權,受到市場關注。事實上,緯穎近期股價已提前反映AI伺服器展望及除權題材,上周連續5個交易日走高,從6,300元一路漲至7,200元,單周漲幅超過14%,9/1更攻上7,800元新天價。分析師認為,緯穎能否複製世紀*近期的強勢模式,可以從「高配股、高借券、高獲利、低除權價」幾個面向觀察。
日期:2026-09-02
加權指數自七月底落底以來,至今反彈超過七千點,再度逼近歷史高檔區。看似強勢,但真正值得觀察的,並不是有無創高,而是有無足夠的資金支撐繼續向上,這也是九月多方最需要面對的問題。
日期:2026-09-02
在「求職」、「創業」、「退休」三條傳統出路都有明顯限制的背景下,「熟齡顧問型一人公司」正在台灣形成一條越來越多中高齡轉型者選擇的第四條路。這條路的核心邏輯是:你在職場20至30年積累的專業知識、行業人脈與解題能力,是你最有競爭力的資產——但傳統就業市場無法對這個資產給出合理的定價,你需要自己建立一個可以讓這個資產直接變現的商業模式。顧問型一人公司的商業模式,和傳統創業有幾個根本性的差異:不需要前期資本投入(你的知識就是你的產品)、不需要倉儲或物流(服務是無形的)、不需要僱用員工(你是唯一的核心資產)、啟動成本極低(一支手機、一台電腦、一個清晰的個人定位)。這個模式對中高齡轉型者的財務風險,遠低於傳統創業。
日期:2026-09-02
編按:退休後錢從哪裡來?每月生活費要多少?到底存到多少錢才能退休?曾任龍馳、伯瑞、眾鑫投顧副總的李紹鋒,年輕時靠投資期貨、可轉債累積2千萬元財富,36歲就提早退休。走過股市多次牛熊循環後,他發現,想讓財富長期滾大,關鍵未必是追求最高報酬,而是做好資產配置,讓投資組合經得起市場波動。如今,李紹鋒7成核心資產長抱美股股債平衡型ETF,每月創造25萬元被動收入,51歲已累積億元資產。退休到底要準備多少錢?退休後每月會花多少生活費?李紹鋒從自身的退休經驗出發,拆解退休生活準備金的估算方式,帶你算出退休後真正需要的錢,提早做好退休金與財務規劃,才能真正做到「錢夠用、人安心」。
日期:2026-09-02


_20260902173449.jpg_280x210.jpg)