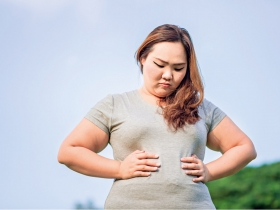
國民健康署上周公布2012年國人癌症登記報告,大腸癌連續7年成為增加人數最多的癌症。而以前不常見的甲狀腺癌發生率,今年也擠進前10名。醫師提醒,女性、肥胖者是罹患甲狀腺癌的高危險群,即使是年輕女性也不能輕忽。
日期:2015-04-23
國內自從2001年,推出第一張投資型保單之後,曾經因為投資市場的榮景可期,從而創造出不錯的銷售業績。但在2008年金融海嘯的衝擊下,不少保戶「深受重傷」,使得投資型保單的銷售成長,出現停滯不前的現象。
日期:2015-04-20
對許多父母來說,幫兒女購買保單,擁有保險保障外,往往還包含希望子女順利長大成人的期待,希望透過保單價值的累積,讓下一代生活無虞,因此幫子女投保選擇的保險商品,往往兼具保障與財富傳承雙重功能。
日期:2015-04-20
7年級生的小花,原本財務都還算平順,不過,最近發現懷了第2個孩子,未來幾年的財務壓力將愈來愈重,但又希望能夠買足保險,防患未然,加上近來聽說有種懶人保單,可以兼具保險跟投資的功能,又能累積子女教育基金,對這項產品感到相當有興趣。
日期:2015-04-19
「2年前好友剛踏入保險業,因為人情壓力,希望我能夠成為她的第一位保戶,就這樣,我簽了保額500萬元的類全委保單,年繳保費將近8萬元。老實說,我月薪3萬元,又在外租房子住,每次付保險費的時候都很痛苦。最近保費催繳通知又來了,我實在很想要解約,但是好友說現在解約不划算,到底該怎麼辦?」今年30歲的王大寶說。
日期:2015-04-18
阿智是個認真工作的上班族,每月會固定存下一筆現金,但因為不懂投資,只有每月利用零存整付的定存來累積財富。所以朋友建議阿智,要善用投資工具才能滾大財富,透過定存完全沒有發揮到「用錢滾錢」的力量。
日期:2015-04-18
市面上投資型保單琳瑯滿目,常讓有心投保的民眾不知如何挑選。壽險業者表示,民眾在挑選投資型保單之前,可以用4步驟來檢視,找出自身保障需求,並釐清希望達到什麼目標,自然就可第一次買投資型保單就上手!
日期:2015-04-17
今年42歲的小秋未婚,單身的她在職場上努力打拼多年,存了將近300萬的現金。去年在銀行理專的推薦下,她以躉繳的方式買了當時很夯的類全委保單,因為銀行理專告訴她:「妳與其把現金放在銀行領1%多的定存利息,不如轉買類全委保單,不但報酬率比較好,還能作為退休規畫。」
日期:2015-04-17