在少子化與高齡化夾擊的長壽時代,單靠勞保與勞退制度,往往僅能支應基本生活開銷。若想退休後維持既有生活品質,關鍵仍在個人投資策略與資產累積效率。退休規劃師葉俊佑指出,面對未來通膨與長壽風險,投資人必須建立階段性資產配置觀念,妥善運用政府政策新工具,以具紀律提領法則打造不間斷的現金流,才能真正實現安心退休目標。
日期:2026-09-24
現代人平均餘命越來越長,如何打造退休後的現金流顯得格外重要。富邦投信投資長張美媛指出,投資越早開始越好,如果在30歲每月底投資1萬元,年化投資報酬6%,60歲就有1千萬;40歲投資只有500萬。土地銀行信託部不動產信託科科長洪三超則建議,可以運用「安養信託」,不僅是財產管理與照護服務規劃,對自己或家人老年生活品質多一份保障,讓自己或家人更安心。越早規劃,就越能從容面對未來的生活、醫療與照護需求。公勝保經發言人郭莉芳表示,現在人平均可活到81.27歲,大多數人有20~30年退休生活,還有人活到百歲,要即早為退休理財要做好準備,可以運用保單,讓退休後啟動源源不絕的現金流,保險甚至可以做到按月給付到最高110歲。
日期:2026-09-02
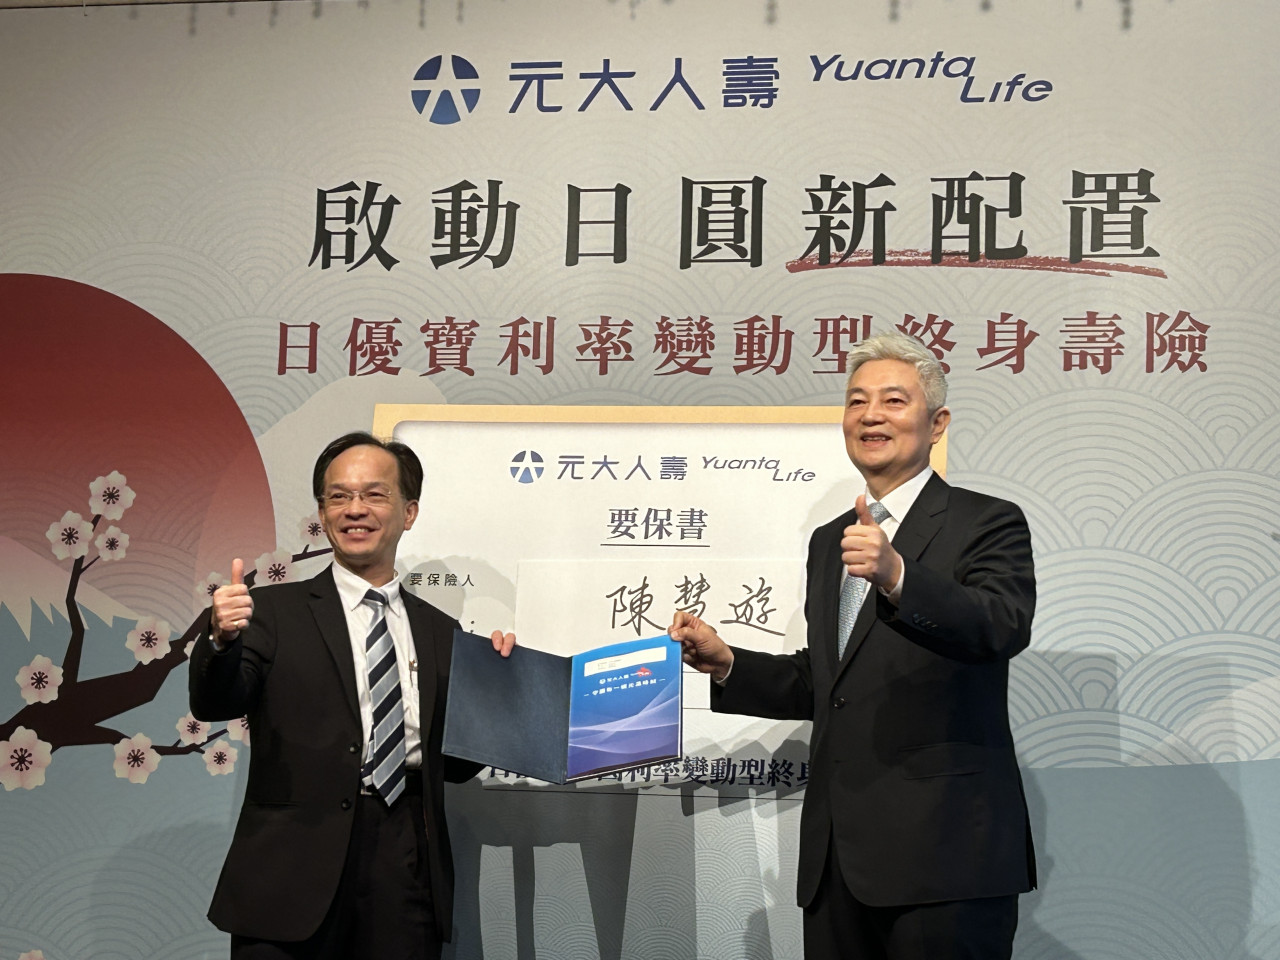
台灣人對日本的熱愛,早已從每年數百萬人次的觀光熱潮,延燒到金融資產的配置上,隨著近日圓匯率來到歷史低點,國人手中握有的日圓資產規模驚人。然而,這些日圓除了躺在銀行領取極低利息,還有更好的去處嗎?元大人壽週二(3/3)推出國內首張日圓傳統型保單,獲壽險公會理事長陳慧遊力挺,成為該張保單的首名保戶。
日期:2026-03-03
2025 年的台灣保險業,正處於歷史性的轉折點。我們目睹了兩股看似獨立、實則源於同一種「定價失靈」邏輯的風暴正在匯聚。一邊,是壽險業纏繞多年的沈屙——「利差損」。長期銷售的高預定利率保單,將負債端成本鎖定在 3%~4% 的高水位,在國內長天期債市深度不足的環境下,迫使業者將超過 22 兆新台幣(約佔可運用資金七成)配置於海外。這導致壽險業必須在匯率市場上進行大規模避險。根據金管會主委彭金隆近期在立法院的備詢資料,今年全年的匯率避險成本預估將直逼 4,000 億元大關。另一邊,則是過往熱賣的實支實付醫療險。由於早期定價模型嚴重低估醫療通膨(Medical Inflation)的斜率,加上「副本理賠」制度誘發了道德風險(Moral Hazard),導致部分舊制商品的損失率據市場資訊已突破 200%。亦即,保險公司收取 100 元保費,長期平均卻需支付超過 200 元的理賠金,形成了典型的「費差損」。
日期:2025-12-10
三商壽首輪出價結束,然而,因為壽險接軌ICS的制度恐生變化,也讓買家全數縮手喊暫停。據了解,各家在首輪不具法律約束力的意願書中,有的已出單一價、有的出區間價,目前至少有四大買家收到三商壽的「婚書」回函,婚書上寫明,今年9月底前各家必須做完實地查核(DD)出價、10月最後談判議價,三商壽選定一家後,最慢會在11月底前簽約。三商壽表示,對市場臆測傳聞,不予評論。
日期:2025-09-03
行穩致遠,歡慶三十!安聯人壽近日歡慶在台灣深耕三〇週年,同時,這更是母公司安聯集團慶祝成立一三五年的里程碑。安聯人壽憑藉其專業實力與穩健經營,已穩坐台灣第一大外資壽險地位,更是投資型保險市場領導品牌。
日期:2025-06-10
美元利變保單買氣自去年下半年起明顯回溫,今年來更因「美元資產」獲重視而持續受保戶青睞。但在保險會計新制下,利變保單的儲蓄功能不若以往,保戶宜從「保障」的角度衡量商品。
日期:2025-02-26
實支實付險理賠回歸損害填補原則,金管會1日表示,理賠配套措施10月1日正式上路,保險局表示,民眾在理賠時,可以留意「正本留存證明書」與「差額證明書」,將視同正本收據。
日期:2024-10-02
美國不降息、新台幣兌美元貶值,讓壽險亦止不住解約金流出。據保發中心統計,4月壽險給付金額2,395億元,當月總保費1,861億元,等於保費面呈淨流出近534億元,連同3月的570億元,兩個月壽險保費面淨流出高達1,104億元,前四月則是累計淨流出1,064億元,都是同期歷史新高。
日期:2024-05-28
標榜「除了享有壽險保障,還能分享保險公司盈利」的分紅保單,近期於保險市場上崛起。究竟買分紅保單之前要特別注意什麼?這類保單比較適合哪一類理財族群?
日期:2024-04-02


_20260902173449.jpg_280x210.jpg)



.jpg_280x210.jpg)
