泰維是一名農夫和牛奶工,他雖然不熟悉一句格言:任何資產的價值都是資產未來現金流的現值,但是他並未因此而無法應用這些原則。我們可以從泰維買牛的故事中,看出價值投資完整的意義:透過評估風險來分析資產,無論是牛、股票還是債券,估價或弄清楚其價值,並計算合適的購買價格。如果資產以理想的價格或低於理想價格交易就買進;如果沒有,就耐心等待直到達到目標價格。就這麼簡單!可惜的是,市場的噪音常會令我們偏離了這個簡單的道路,但真的就是這麼簡單。在日常的噪音中,我常常會想到泰維以保持專注。
日期:2024-10-29
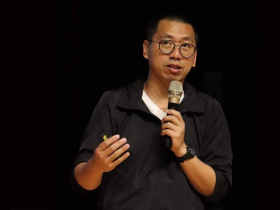
吳思華老師邀請知名的地方創生推手何培鈞到政大演講。邊聽他分享過去十多年來從竹山一路發展到日本、韓國到中國和馬來西亞的故事,除了感動,也對於下個星期即將展開的一系列「翻轉赤峰」論壇有了新的思考。
日期:2024-10-28
如果你有在關注投資圈的FB粉專的話,應該會知道前幾個禮拜,有兩個作家在為一件事情爭論,簡單來說他們討論的核心重點在於,其中一方認為既然0050當中有超過一半的成分都是台積電(2330),分散效果並不好,那不如就全部都買台積電好啦,績效還比0050更好。但如果你理解指數化投資的概念,那麼應該會很清楚,這又是一個嚴重錯誤的觀念了,你想想看,如果質疑買0050的分散性不夠,那又怎麼會去選擇,分散性更低的台積電呢?說到底其實就是被台積電過去這幾年的高報酬給吸引了。
日期:2024-10-18
鴻海集團一年一度的技術實力大秀「科技日」,除了董事長劉揚偉重申將領先同業出貨AI伺服器機櫃GB200,更展示多項與伺服器、資料中心相關的關鍵零組件,展現強大垂直整合實力。
日期:2024-10-16
鴻海(2317)電動車策略在上路四年後,如今「出國比賽」的第一個成功機會,似乎今年將在日本實現,而非歐美國家。與大多數人猜想的可能略有不同,鴻海提出的電動車CDMS(委託設計與製造服務)模式,不僅極有可能年底前與兩家日本汽車製造商敲定合作關係,連計程車及物流或快遞業者等商用客戶,也有機會採用鴻海新開發的Model A概念車款。如果鴻海電動車能成功走出台灣,拿下第一個海外市場(客戶),對於亟思轉型的鴻海將是一股重要的強心針。
日期:2024-10-15
2010年8月《今周刊》曾報導過我的一個操作實例,2009年時,在不到一年的時間內,透過股票操作,將原先52萬元的資產成長到325萬元。該帳戶在2010年底成長到499萬元。(編按:截至2024年6月19日,這筆資產已經持續成長到3,073萬元,16年多的時間,創造出超過58倍的獲利)不過,我最想強調的,不是這個績效的結果,而是創造出這個結果的方法,因為在股票市場中只要方法對了,處處都充滿賺大錢的機會。此外,創造上述這個績效結果的好方法,我在這幾年也做了一些調整,從原本的「好公司」、「好價格」、「大賺小賠」,調整到「好公司」、「好價格」、「買低賣高」。主要的原因,是我觀察到只要投資人能用好價格,買到好公司,通常股價的短線波動就無須太過在意。回顧2015年,我因為太堅守「負15%小賠」的停損原則,被迫將許多未來具有成長性的好公司停損賣出。除了拖累當年績效外,從結果來看,每檔當時被停損的股票,後來股價都出現飆漲的走勢,讓當時看似理智的「停損」決定,最後淪為愚蠢的交易行為。此外,從多年來的實戰經驗也顯示,「好公司」一旦被賣掉,很多時候,都很難再買回來。欣慰的是,每一次跌倒的經驗,都提供了未來變得更好的養分。時序進入2022年,雖然受到美國聯準會暴力升息的影響,加上台海危機,讓當年度的台股大跌22%,但不再停損「好公司」的決定,不僅讓我2022年只小虧1.28%,更奠定2023年、甚至2024年獲利扶搖直上的基礎,也讓我愈來愈深信:短線上,市場「或許」會忽視一家「好公司」的真實價值,但長線上,市場「絕對」會反映「好公司」的真實價值。(節錄作者孫慶龍自序)
日期:2024-10-09
經歷宛如8點檔劇情的新新併,終於在週三(10/9)有了初步的結果,台新金與新光金股東雙雙通過合併案。新光金董事長魏寶生在臨股會會後記者會指出,新光金股東正寫下金融業的歷史。新光金副董洪士琪更回顧自己從去年6月啟動改革以來的過程,感性表示:「今天,新光金控和台新金控攜手在山頂會合,這個成果是雙方歷經了22年的努力,才開創的嶄新局面。」
日期:2024-10-09
金管會強化金融業者的資安規範,從過去要求業者進行資安演練,如今進一步要求導入新的資安架構。零信任架構成為金融產業的新課題,讓台灣資安業者積極布局,要抓住這個快速成長的市場。
日期:2024-10-09
(今周刊1451)在中國十一長假的前一周,疫情後一度黯淡無光的中國股市,在外資法人的一片驚嘆聲中,迎來了暌違多年的爆發性成長。究竟,資本市場對這個全球第二大經濟體的情緒為何如此火熱?一劑2008年金融海嘯以來最強的救市猛藥,又是否得以讓中國經濟擺脫多年的困局,走向復甦的「黎明」?
日期:2024-10-09
隨著通膨率逐漸回落到三%以下、市場對於聯準會放寬利率政策的預期越來越強,美國短天期公債殖利率於七月底開始大幅下跌,並於九月初追上長天期公債殖利率,結束了史上最長的殖利率曲線倒掛時期。回顧歷史,當長短天期公債利差由負轉正、並且利差開始擴大時,後續一至兩季內美國經濟幾乎都無可避免地陷入衰退(見圖一)。這個預測衰退有效指標,本次是否也會應驗呢?
日期:2024-10-01