編按:在臺灣,每年約有30萬人跨過65歲門檻,正式進入退休生活。但真正提前準備好的人,卻不多。49歲那年,嫺人離開金融業職場,比多數人早了16年退休。沒有薪水、也還領不到勞保年金,她一度感到不安:如果未來活到90歲,退休金真的夠用嗎?一次偶然的網路搜尋,她接觸到「4%提領率法則」與指數化投資。「那一刻,我好像眼睛突然射出光芒。」她笑著回憶。從存股、高股息,到逐步轉向ETF,她花了8年時間重整資產配置。結果出乎意料:即使已經退休8年,她的總資產仍增加約30%。如今,她的退休金結構很簡單:• 20%定存• 55%股票(多為ETF)• 25%債券而她給自己的生活規則只有一個:每年提領率控制在3%。嫺人說,退休其實不像多數人想得那麼困難。真正困難的,是願不願意提早面對自己的財務現實。
日期:2026-03-13
掌管高額資金的基金經理人,總是金融業的夢幻職缺之一。在高度專業的要求下,市場上逾八成經理人皆出身金融科班,擁有血統純正的精英履歷。然而,仍有極少數「非典型」經理人的存在,他們既非科班出身,甚至在學生時代也不是一般人眼中的資優生;這群「半路出家」的操盤手,憑什麼彎道超車,建立自己優人一等的投資功力?
日期:2026-03-11
在臺灣的指數化投資推廣者中,周冠男教授是一個極為罕見的存在。他不只是研究財務理論的學者,更以親身二十多年持有0050的紀錄(編按:0050於2003年6月發行;周教授於0050一上市即買入),證明「實證金融(Empirical Finance)」並非只存在於課本裡。身為財務金融學博士,他本應是最有能力選股的人,卻因親眼見證市場循環、主動投資挫折,而選擇最謙卑、最難被誤解的道路:跟著市場走。周教授的故事讓讀者相信:指數化投資不是投降,而是理解世界後的成熟選擇。
日期:2026-03-05
編按:本書是心理學博士蔡宇哲與企業財務顧問郝旭烈的跨界對談,指出真正的致富之道,不在於速度,而在「穩」。快富往往是運氣的博弈,慢富則是實力的累積。值得學的致富,是靠時間和努力堆疊出來:每天花10幾小時看盤、做功課,經過10幾年累積經驗,才能真正財富自由。就像健身一樣,日復一日練出好身材。慢富也是如此,巴菲特10幾歲開始投資,花40年一步步累積,在50歲擁有8億多美元(至少新台幣250億元),慢富的底蘊是早開始、長時間、持續做對的事。
日期:2026-02-09
編按:很多人以為,只要少子化持續惡化,房價終究會撐不住、一定會崩跌。但如果你把視角拉到全球,對照台北、首爾、上海這些出生率最低的城市,會發現一個完全相反、甚至有點殘酷的事實——房價不但沒有跌,反而漲得最兇。問題到底出在哪?少子化真的救不了房市嗎?還是我們從一開始就誤判了因果關係?
日期:2026-01-26
編按:前政務委員張景森日前評論北宜高鐵計畫效益低、高成本,引發各界關注。面對「宜蘭罪人」的指控,張景森感嘆:正因深愛這片土地,才敢說真話。他曾隨陳定南、游錫堃規劃宜蘭,退休後甚至還在雪山山脈步道除草,正因為如此深愛宜蘭,深入了解宜蘭,才敢說實話。他當年擔任政委時,提出的初步方案就表達過反對,張景森強調,此刻出聲不是要拆台,而是提醒,不忍總統賴清德與行政遠長卓榮泰扛下「歷史責任」。他直言,北宜高鐵成本與效益失衡、決策程序失靈、服務範圍顧此失彼、政治壓力凌駕專業,這是華而不實的大禮包,認為宜蘭需要務實、有效的交通改善。
日期:2026-01-16
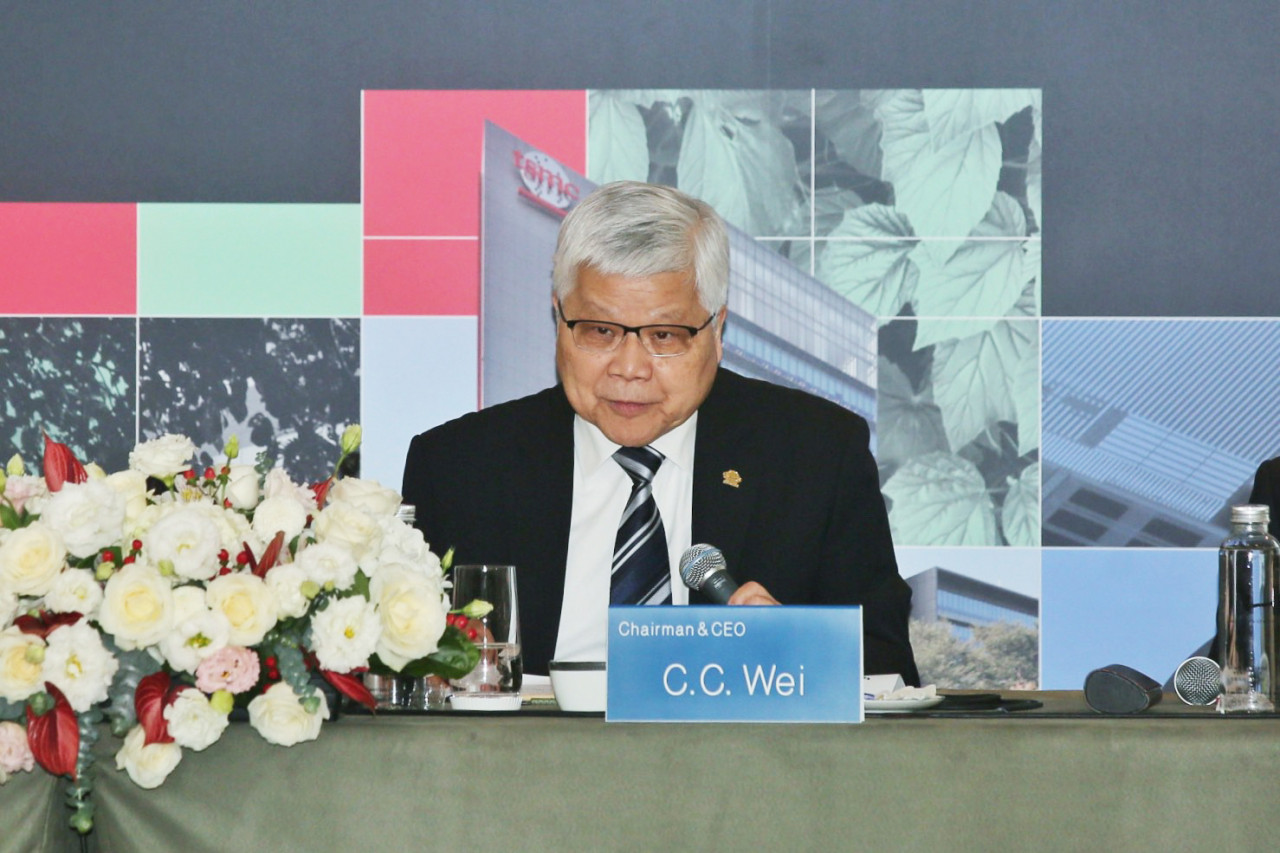
台股權王台積電(2330)在週四(1/15)下午舉行法說會,先前就有許多法人率先啟動財測上修,因此讓市場擔心要是成績只是「好」可能還會讓市場失望。沒想到,台積電護國神山名號非浪得虛名,在宣布2025年刷新多項營運紀錄的同時,更繳出優於法人的財測數字,讓部分法人在法說會現場忍不住「Wow」的一聲發出驚嘆。
日期:2026-01-15
誰說做環保一定麻煩又花錢?其實現在,愛地球早已成為一門聰明的「生活投資」。新北市環保局推出「全民碳集」活動,透過數位工具將無形的減碳行為,轉化為實質回饋的「碳資產」,甚至能接軌定期定額ETF,為自己創造長期收益。這份永續新觀念正翻轉大眾想像:原來實踐「減法生活」的同時,也能為自己存下一筆可觀的被動收入!
日期:2026-01-13
在科技電子應用材料領域深耕超過 30 年的 喬越實業股份有限公司,服務據點橫跨台灣、中國、越南、泰國與印度,專注於接著填縫、灌注封裝、絕緣披覆、熱管理材料與工程塑料的應用,服務市場遍及電力、電子、光學、消費與工業電子、汽車電子及半導體等七大領域。憑藉穩定的材料品質與專業的技術諮詢能力,喬越已成為眾多客戶生產線穩定運作的重要夥伴。
日期:2025-12-24
許多上班族將「財富自由、提早退休(FIRE)」視為終極目標,認為只要存夠錢就能安享晚年。然而若沒有各方面考量周全,隨時會讓退休生活從天堂掉入地獄。日本媒體就揭露1個案例,一名58歲男子因累積1.2億日圓(約台幣2410萬元)資產,在55歲選擇提前退休。沒想到1年後就因誤判通膨情勢與年金制度等多重打擊,資產縮水速度超乎預期,最終被迫放下自尊,打電話向前下屬求「打工機會」。
日期:2025-12-08