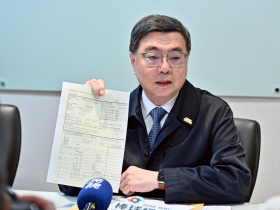
行政院長卓榮泰包機現身東京巨蛋,創台灣日本1972年斷交以來,首度現任閣揆赴日,事情發酵多日,藍白持續質疑費用與包機議題。卓揆周五(3/12)親自出面公布「牛皮紙袋」內相關單據,包括球賽門票新台幣1萬8500元、當日遊覽車車資20萬日幣(約合新台幣4萬元),以及最受矚目的華航包機費用208萬元等。卓揆解釋,他要包機是因為他們必須趕在特定時間點進到球場,一般商務艙未必能配合時程,而回程則是讓大家自行安排。卓揆更點名中國國民黨立委徐巧芯、王鴻薇、林沛祥指出,如果對方認為這筆費用可以報公帳,「我明天請秘書長幫我去辦,那這筆錢我就可以拿回來」,但這是自費的私人行程,他無需解釋。
日期:2026-03-13
編按:在臺灣,每年約有30萬人跨過65歲門檻,正式進入退休生活。但真正提前準備好的人,卻不多。49歲那年,嫺人離開金融業職場,比多數人早了16年退休。沒有薪水、也還領不到勞保年金,她一度感到不安:如果未來活到90歲,退休金真的夠用嗎?一次偶然的網路搜尋,她接觸到「4%提領率法則」與指數化投資。「那一刻,我好像眼睛突然射出光芒。」她笑著回憶。從存股、高股息,到逐步轉向ETF,她花了8年時間重整資產配置。結果出乎意料:即使已經退休8年,她的總資產仍增加約30%。如今,她的退休金結構很簡單:• 20%定存• 55%股票(多為ETF)• 25%債券而她給自己的生活規則只有一個:每年提領率控制在3%。嫺人說,退休其實不像多數人想得那麼困難。真正困難的,是願不願意提早面對自己的財務現實。
日期:2026-03-13
美國總統川普二度上任後,全球地緣政治進入劇變,過去三十年西方對中國的「接觸政策」(Engagement Policy)正式宣告破滅,「去中化」、「脫鉤」成國際貿易重組熱門關鍵詞。政治大學國際關係研究中心資深研究員宋國誠指出,世界正形成「天下圍中」的新秩序。這不僅是經濟制裁,更是一場生存博弈,台灣必須看清這場圍堵格局的真實深度 。
日期:2026-03-13
編按:本書作者王新民醫師長期投入中風、心血管疾病研究與臨床治療,他印象最深的一位患者才40歲出頭,正值人生巔峰,卻因出血性腦中風導致身體嚴重癱瘓,硬得像塊木板,手指都掰不開。2020年有兩位名人就是因為出血性腦中風猝逝,一位是44歲的前臺灣人工智慧學校的陳昇瑋執行長,另一位是55歲影帝吳朋奉,兩人都是青壯年,正值人生的黃金期卻突然過世。出血性腦中風是俗稱的「爆血管」,來得快、致命性高,前一刻還好好的,下一秒可能昏迷甚至猝死。值得警惕的是,中風年輕化趨勢明顯,青壯年族群也不能掉以輕心。作者詳細解析腦中風原因、腦中風有什麼前兆、腦中風可以痊癒嗎,以及從3個生活習慣預防腦中風。
日期:2026-03-13
每天使用LINE傳訊息,看膩了預設的普通字體嗎?沒想到LINE也可以換字體!LINE官方近年在手機板內建3種字體選項,除了原本的預設字體之外,還能讓使用者依照自己的喜好調整聊天畫面的風格。目前提供的3種字型包含系統預設字體、芫荽體,以及最新的文鼎白玉書體。這3種字體有什麼不同?該如何設定更換呢?其實步驟相當簡單。
日期:2026-03-12
中信金(2891)2025年營運繳出亮眼成績單,稅後獲利續創歷史新高,每股盈餘(EPS)4.08元也寫下歷史最佳紀錄;當在法說會被問到2025年股利發放政策原則,中信金總經理高麗雪鬆口:「大概會維持過去幾年6成配發率水準。」以此配發率來計算,法人預估中信金現金股利應該有2.45元以上的水準,甚至有機會上看2.5元。目前中信金股價由早前2月底的高點56.4元、這波修正來到51.3元,修正幅度約近10%,若是配發2.5元股利,現金殖利率估約4.8%以上。
日期:2026-03-12
台股日前衝破35,000點大關,但現在又碰上美伊戰爭開打,猶如在市場中的「黑天鵝」事件,台股可能陷入劇烈的重新定價壓力,未來需觀察戰爭情勢是否能趨緩或結束。而在 2026 年這個充滿「川普變數」與「戰爭陰影」的關鍵時刻,投資人該如何面對?
日期:2026-03-12
中東局勢再度升溫,美國與伊朗衝突持續擴大,油價與美元都出現明顯漲勢,全球股市大幅震盪,然而傳統避險商品如黃金與美國公債卻沒有想像的表現亮眼,究竟發生什麼變化?還能視為避險商品來投資?
日期:2026-03-12
捷敏KY(6525)昨日法說會中表示,供應AI伺服器的散熱功率元件以及無人機相關應用是2025年業績成長的主要推動力,今年董事會已核准2400萬美元資本支出,其中大部分計畫將投入這兩種產品的封裝產能擴產上。另一方面,群光(2085)去年財報不如我們預期,富旭哥建議,對群光保留基本的長投部位,靜待月營收年增率從負轉正訊號出現。
日期:2026-03-11
編按:綜藝節目主持人沈玉琳日前分享住院抗癌歷程,開玩笑說每日病房費約2.5萬元,而保險理賠可達3萬元是倒賺5千元,引發不少人討論:「保險果然買越多越安心?」然而,保險與投資一樣,關鍵不只是保障內容,更在於「付出的價格是否合理」。隨著醫療保險法規改變,過去可透過副本理賠放大給付的時代已經結束,醫療險逐漸回歸「實支實付」的本質。若長期投入高額保費,實際成本與機會成本可能遠超過想像。財經部落客三明治先生理財筆記透過簡單試算,從人生不同階段的保障需求出發,重新檢視終身醫療險與定期險的差異,帶你看懂為何對多數家庭而言,年輕時提高保障、搭配定期險與投資,可能才是更符合長期財務規畫的選擇。
日期:2026-03-11





_20260311162917.jpg_280x210.jpg)