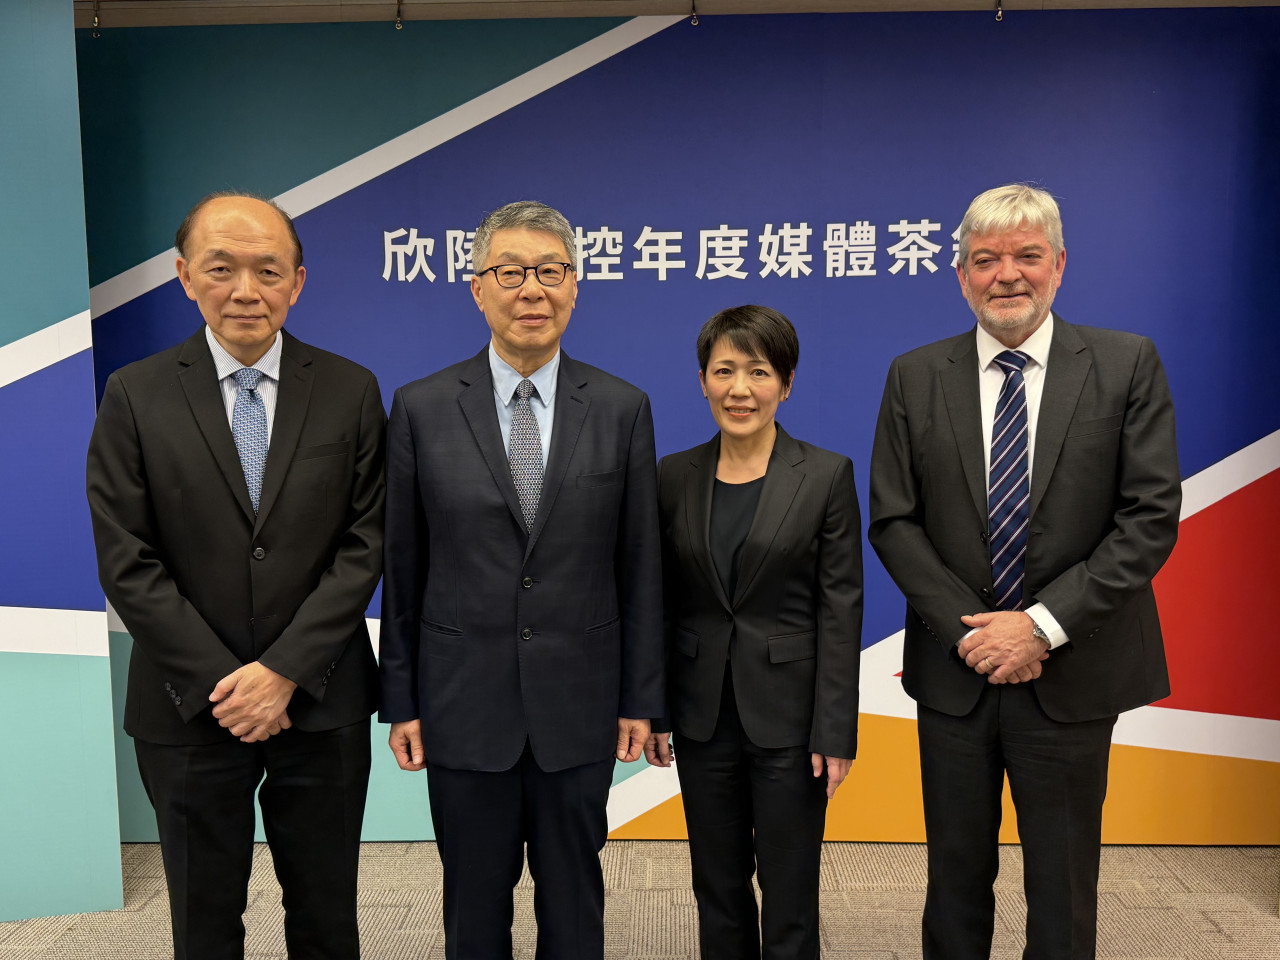
欣陸(3703)周三(3/18)說明2025年營運成果及2026年營業計劃。欣陸投控執行長張方欣表示,2025年合併營收343.78億元,較前一年度成長12%。營業淨利16.53億元,稅後淨利14.81億元,年成長26.1%,每股盈餘1.8元,每股配發股利1.05元。欣陸投控旗下大陸建設今年擴大全台布局,預計公開銷售4個住宅專案,包括:台北市大安區復興段、台北市大安區學府段、新竹縣竹北市大學段,以及台中市南屯區楓溪段,合計總銷金額約289.4億元。為因應市場剛性需求,50坪以下產品占大陸建設2026年推案的83.2%。大陸建設也首度進軍新竹及台中13期重劃區。
日期:2026-03-18
(今周刊1526)潘健成將NAND從單純的儲存零組件,進化為解決算力瓶頸與承載海量AI數據的關鍵方案。看這位儲存老將如何帶領群聯,為群聯開拓新局。
日期:2026-03-18
「存0050就能安心退休」曾經是許多上班族最簡單、也最堅定的信仰。但當市場開始震盪,帳面數字忽上忽下,越來越多人開始懷疑:只靠0050,真的撐得起一個人的退休人生嗎?
日期:2026-03-18
日本42歲上班族和心小姐長期持有公司股票,在上市後成功變現,淨賺4000萬日圓(約合新台幣800萬元),加上原本的儲蓄,總資產達到5000萬日圓(約合新台幣1000萬元),成為「準富裕」階層。她沒有因此揮霍,而是把資金分批投入高股息股票與ETF,為自己打造每月10萬日圓(約合新台幣2萬元)的被動收入。現在的她辭去全職工作,在朋友的設計工作室做兼職,平時會去圖書館看書、公園散步,過著慢節奏的半退休生活。
日期:2026-03-18
面對家庭責任與人生風險,許多人買了保險卻不清楚保障內容。定方財務顧問洪哲茗、邱茂恒指出,保險不是「買越多越好」,而是先釐清風險來源與責任金額,再決定是否用資產承擔或透過保險轉嫁。從身故責任、失能長照、醫療支出到重大傷病與癌症治療,不同風險對家庭財務衝擊差異極大,在決定投保前,先試算金額、檢視人生階段,能讓保費花在真正需要的地方。
日期:2026-03-16
編按:在臺灣,每年約有30萬人跨過65歲門檻,正式進入退休生活。但真正提前準備好的人,卻不多。49歲那年,嫺人離開金融業職場,比多數人早了16年退休。沒有薪水、也還領不到勞保年金,她一度感到不安:如果未來活到90歲,退休金真的夠用嗎?一次偶然的網路搜尋,她接觸到「4%提領率法則」與指數化投資。「那一刻,我好像眼睛突然射出光芒。」她笑著回憶。從存股、高股息,到逐步轉向ETF,她花了8年時間重整資產配置。結果出乎意料:即使已經退休8年,她的總資產仍增加約30%。如今,她的退休金結構很簡單:• 20%定存• 55%股票(多為ETF)• 25%債券而她給自己的生活規則只有一個:每年提領率控制在3%。嫺人說,退休其實不像多數人想得那麼困難。真正困難的,是願不願意提早面對自己的財務現實。
日期:2026-03-13
許多長輩害怕「錢不夠用」,即便退休仍過得省吃儉用,也會希望把資產留給子女,多少幫孩子減輕生活負擔。但也有人選擇完全不同的人生路線,不是拚命存錢,而是計畫把錢花光。日本一位75歲的退休銀行員就打算把8000萬日圓(約合新台幣1600萬元)存款花光,他每個月從戶頭提領150萬日圓(約合新台幣30萬元)來花,計畫死前花光全部積蓄、不留一毛遺產給子女,甚至目標是過世時「身無分文」。
日期:2026-03-13
編按:外表是否年輕,其實與血管息息相關!本書作者池谷敏郎是日本代謝症候群與心血管名醫,年輕時因工作壓力、作息不規律,導致內臟脂肪堵住血管,身高173公分的他,36歲時體重竟逼近80公斤,血管年齡45歲,明明還沒邁入中年期,卻被叫大叔、阿伯。為了找回健康,他花20年研發出不用刻意節食、激烈運動的「池谷式血管回春法」,如今64歲的他,血管年齡只有28歲、體脂率10%,外表看起來比30幾歲時還年輕。
日期:2026-03-12
編按:綜藝節目主持人沈玉琳日前分享住院抗癌歷程,開玩笑說每日病房費約2.5萬元,而保險理賠可達3萬元是倒賺5千元,引發不少人討論:「保險果然買越多越安心?」然而,保險與投資一樣,關鍵不只是保障內容,更在於「付出的價格是否合理」。隨著醫療保險法規改變,過去可透過副本理賠放大給付的時代已經結束,醫療險逐漸回歸「實支實付」的本質。若長期投入高額保費,實際成本與機會成本可能遠超過想像。財經部落客三明治先生理財筆記透過簡單試算,從人生不同階段的保障需求出發,重新檢視終身醫療險與定期險的差異,帶你看懂為何對多數家庭而言,年輕時提高保障、搭配定期險與投資,可能才是更符合長期財務規畫的選擇。
日期:2026-03-11
編按:本書作者長倉顯太在38歲前是平凡上班族,後來獨立創業,把工作據點移到夏威夷與舊金山,靠不斷換環境、創造機會,販賣自製電子書、提供行銷企劃教學,成為年收入增加30倍的自由工作者。作者認為,追求穩定只會害慘人生,多數人努力進大公司、領固定薪水、買房扛房貸,以為達成人生目標,但「穩定」會讓人漸漸失去應變能力。他以美國身價630億的富豪為例,尼可拉斯.伯格魯恩(Nicolas Berggruen)被稱為「無家可歸的億萬富翁」,賣掉名下的所有豪宅,選擇居無定所,過著長期入住各地高級酒店的生活。
日期:2026-03-09




_20260311162917.jpg_280x210.jpg)