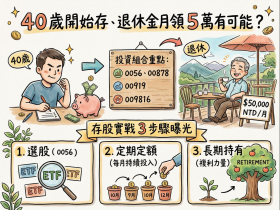
40歲之後才想開始存退休金,如何在僅剩的20至25年內,有效對抗通膨並達成「月領5萬」目標?理財專家指出,針對熱門4大ETF標的包括0056、00878、00919、009816,建議40歲投資人應採取「增長為主、高息為輔」的策略。隨著台灣進入高齡化社會,如何在職場下半場補足退休金缺口成為全民課題。理財專家指出,40歲是資產累積的「黃金分水嶺」,若能善用市值增長與高息防禦配置,即使每月僅投入2萬元,透過25年複利魔法,退休時資產可望衝破 1300萬元,輕鬆達成月領5萬目標。
日期:2026-03-25
勞退新制退休金(勞工退休金、新制勞工退休金)要月領還是一次領,是不少勞工想弄懂的議題;如今,勞退新制若是選月退後悔了,期限內可以改回一次領了!勞動部週三(3/25)發布勞工退休金條例施行細則部分條文,除了領月退者可在猶豫期內變更為一次退休金,同時也確立雇主不得拒絕為勞工收取自願提繳退休金(第21條),否則可依法加徵最高1倍的滯納金。新制何時上路?勞動部表示,本次修正條文發布後,僅有第21條自115年8月1日生效,其餘條文自115年3月27日起生效。
日期:2026-03-25
南台灣KTV霸主「享溫馨」二代李奇霖,憑藉羽球選手出身的拚勁與不怕彎腰的態度,不僅帶領公司上市,更計畫揮師北上,挑戰產業龍頭地位。
日期:2026-03-25
即便退休生活看似優渥,一旦面臨病痛或照護等轉折點,需要的費用往往超乎想像。67歲單身漢田中誠(化名)年金月領30萬日圓(約新台幣6萬元)、擁1800萬日圓(約合新台幣360萬元)退休金,抱著「反正老了也活不久」、「很快就會死」的心態,他沒在為「老後」做準備、沒有理財習慣,過著悠哉開車、打高爾夫的樂活日子。直到輕微中風導致走路不穩,動念搬進養生村,才發現透天厝老家只值900萬日圓(約合新台幣180萬元),就算賣房湊錢住養生村,每月的生活開銷還要倒貼10萬日圓(約合新台幣2萬元),存款不到5年就燒光!田中才明白,有房、有養老金不等於安全,生活開銷才是真正殘酷考驗。
日期:2026-03-24
編按:看白髮如雪的長者在菜市場為幾十塊錢猶豫;在醫院裡,老人付不起醫藥費硬撐,讓本書作者宋怡慧開始反思:「如果是我老了,也會跌入孤單與貧窮嗎?」即便自認中產,也可能在歲月流轉下,被捲入「又老、又窮、又孤單」的漩渦,成為所謂的「下流老人」。面對這樣的現實,安心晚年需要長期規劃,透過保持健康、投資理財、持續學習、經營社交,都是為自己打造的資本。老後不必華衣美食,只要能自在從容、微笑度日,那才是真正的富足。
日期:2026-03-22
編按:「老黑」田臨斌曾任殼牌石油公司在台CEO、大中華區業務總經理,在45歲事業巔峰之際選擇退休,積極經營下半場的樂活人生。他分享,身邊幾位60多歲的朋友,平時節儉,近2年突然高檔旅行團、商務艙、米其林餐廳,花錢不手軟,他們都看透一件事:體力有保鮮期,趁現在還可以花錢享受,以後只能花錢治病。退休近21年的田臨斌也領悟到,花錢買人生這3樣東西最值得:自由、幸福和平靜。花錢和賺錢一樣,需要練習。人生是自己的,唯有認識自己,搞清楚屬於自己的優先順序,才是聰明花錢的人生智慧。
日期:2026-03-20
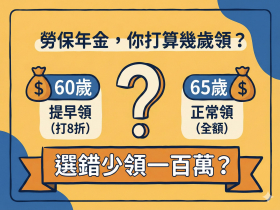
不少人在準備退休之際,都會思考:勞保退休金60還65歲領划算?勞保老年年金選錯還可能少領100萬!隨著超高齡社會來臨,勞工退休金規劃成為全民熱議話題。勞保老年年金究竟該選在 60 歲「提早領」,還是撐到 65 歲「正常領」?這場攸關百萬退休金的賭局,專家指出關鍵在於一條隱形的「黃金交叉線」:83 歲。若沒有把握活過這個歲數,提早落袋為安或許是更佳選擇。
日期:2026-03-17
近年不時傳出長輩因誤信詐騙集團,努力一生打拚賺來的房子或祖產,卻被詐騙集團騙走或抵押高額貸款。高雄市政府地政局大力推動「地籍異動即時通」,從過去被動等待民眾申辦,轉變為「主動出擊」。不只前進廟會、老人公寓、里民活動宣導外,更透過里長牽線,前進社區「區權會」與屋主接觸,鼓勵民眾申辦防詐防護。除了地籍異動即時通,高雄市地政局也將「住址隱匿」、「指定送達處所」,整合為三合一申請書,讓民眾能一次申辦3種防詐利器,縮短申請時間,提升效率。
日期:2026-03-13
編按:在臺灣,每年約有30萬人跨過65歲門檻,正式進入退休生活。但真正提前準備好的人,卻不多。49歲那年,嫺人離開金融業職場,比多數人早了16年退休。沒有薪水、也還領不到勞保年金,她一度感到不安:如果未來活到90歲,退休金真的夠用嗎?一次偶然的網路搜尋,她接觸到「4%提領率法則」與指數化投資。「那一刻,我好像眼睛突然射出光芒。」她笑著回憶。從存股、高股息,到逐步轉向ETF,她花了8年時間重整資產配置。結果出乎意料:即使已經退休8年,她的總資產仍增加約30%。如今,她的退休金結構很簡單:• 20%定存• 55%股票(多為ETF)• 25%債券而她給自己的生活規則只有一個:每年提領率控制在3%。嫺人說,退休其實不像多數人想得那麼困難。真正困難的,是願不願意提早面對自己的財務現實。
日期:2026-03-13
許多長輩害怕「錢不夠用」,即便退休仍過得省吃儉用,也會希望把資產留給子女,多少幫孩子減輕生活負擔。但也有人選擇完全不同的人生路線,不是拚命存錢,而是計畫把錢花光。日本一位75歲的退休銀行員就打算把8000萬日圓(約合新台幣1600萬元)存款花光,他每個月從戶頭提領150萬日圓(約合新台幣30萬元)來花,計畫死前花光全部積蓄、不留一毛遺產給子女,甚至目標是過世時「身無分文」。
日期:2026-03-13