今周刊編按:台達電(2308)受惠於AI伺服器電源需求持續強勁,帶動相關訂單出貨動能暢旺,股價在周一最低見1560元後,周二(9/15)盤中強彈近6%、最高觸及1715元;終場收1670元、漲幅約3%,外資則是連2買2155張。
台達電8月營收645.86億元,月減3.7%、年增35%,為歷年最強8月;但營收公布後股價卻向下探底,短短3個交易日跌幅約13%,9/15則止跌反彈開低走高一度收復5日線。
歐系外資分析,台達電產品橫跨機櫃內外,具備從電網到晶片的完整布局,可望成為AI電源架構轉型的主要受惠者;因此維持「買進」評等及目標價2750元;以報告基準股價1620元計算,上檔潛在空間近7成。
台達電9/15重訊公告,代子公司DEISG公告董事會決議發行以所持有之Delta Electronics (Thailand) Public Company Limited股份作為交換標的之海外可交換公司債,發行總金額15億美元(約476億元台幣),募得資金將用於充實現有業務及強化未來拓展的營運資金。
台達電股價線圖
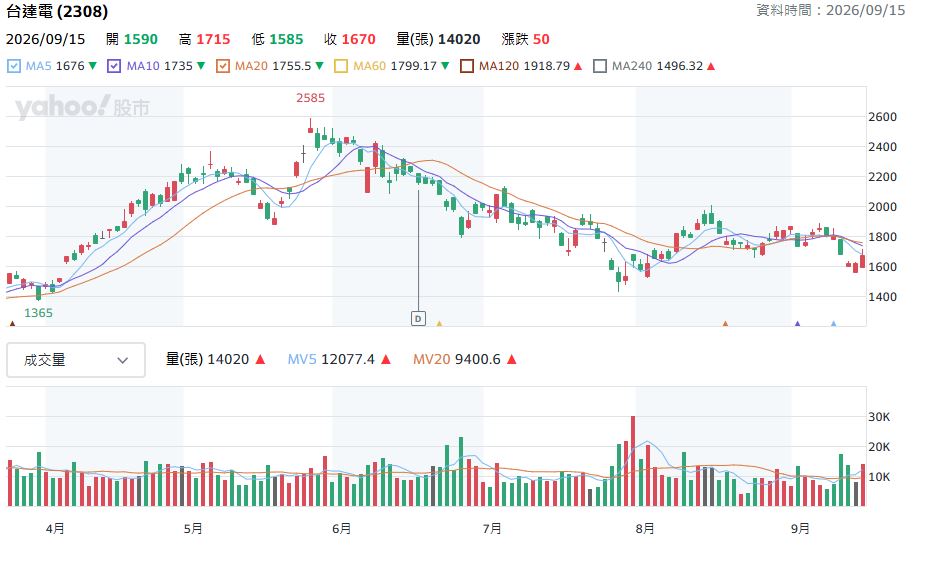
▲翻攝YAHOO股市。
台達電今(15)日代子公司宣布啟動15億美元(約新台幣476億元)海外可交換公司債計畫,為業務擴張備妥資金,今日股價開低後迅速翻紅,盤中強彈近6%,重返1700元,反觀光寶科則在平盤附近震盪。
台達電代新加坡子公司DEISG公告,決議發行海外可交換公司債,總金額達15億美元,以持有的泰達電(DET)股份作為交換標的,分為1年期A券及5年期B券,初始交換價格分別較參考價格溢價15%及30%。台達電表示,募得資金將用於充實現有業務及未來拓展的營運資金。
另一方面,本土金控投顧指出,近期盛傳台達電18.3kW PSU因電容更換供應商而須進行設計變更,因此伺服器電源營收可能受到半導體供應吃緊及產品設計變更影響而遞延,惟目前仍處量產初期,影響應屬可控,市占率不至於出現明顯變化。
此外,原物料漲價使第三季利潤率仍承壓,公司計畫自第三季起調漲產品價格反映成本,可望帶動第四季毛利率回升,因此維持「增持」評等,12個月目標價上看2505元。
至於光寶科,投顧表示,8月營收雖續創單月新高,但7、8月營收僅達第三季預期的逾63%,表現同樣略低於預期,因此下修第三季營收季增2成目標,降至10~15%;不過,隨產品組合持續優化,下半年利潤率可望優於上半年,因此重申「增持」評等。
歐系外資則首度將光寶科納入追蹤,給予「買進」評等,並以2028年EPS本益比20倍估值,給予400元目標價。
外資指出,光寶科已取得輝達(NVDA)認證供應商資格,並供貨給前五大CSP中的3家,首款專用48V ASIC電源機架預計2026年底量產,下一代800V/MW級產品則可望於2027年底推出。在獲利展望方面,預期光寶科毛利率將受AI業務擴張帶動,2026~2027年將進一步提升至27~29%,並預估2026~2028年EPS將分別達10.85元、16元、20元。此外,歐系外資看好電源產業,也給予台達電目標價2750元。
觀察雙雄股價表現,台達電開低在1590元後,一度走低至1585元,但開盤僅短短3分鐘便急拉翻紅,盤中強漲近6%,來到1715元,一度站回1700元收復5日線,光寶科則開高在281元,早盤一度走高至286元,重返5日線,但隨後漲勢收斂,在平盤附近震盪。
※本文授權自非凡新聞,原文見此。
延伸閱讀:

_20260908151945.jpg_280x210.jpg)
_20260910171152.jpg_280x210.jpg)

_20260909175528.jpg_280x210.jpg)