台塑(1301)、南亞(1303)、台化(1326)、台塑化(6505)...台塑四寶近期再度成為市場焦點,除了傳統塑化景氣迎來「金九銀十」傳統旺季,AI也成為台塑集團轉型的新題材。
最新公布的8月營收中,台塑四寶合計營收1570.57億元,年增40.7%;其中南亞(1303)由於AI帶動中高階電子材料需求快速成長,電子材料營運進入成長期,8月營收306.01億元,年增46.7%,站上50個月新高。南亞股價表現同樣亮眼,週四(9/17)收盤價236元、近半年就漲了174%,外資目標價喊上400元,有可能嗎?
台塑四寶哪個好?台塑(1301)、南亞(1303)、台化(1326)、台塑化(6505)到底誰最有機會走出一波大行情?
台股輪動,塑化股今年大漲173%跑贏大盤
台塑集團正出現明顯的輪動行情,當AI電子股漲多、進入休息階段,市場資金並沒有離開股市,而是開始尋找其他族群。
台股老先覺、資深分析師杜金龍在《鈔錢部署》節目中指出,今年1~8月大盤漲幅約59%,但塑化類股漲幅達173%,明顯跑贏大盤。
「AI股在休息的時候,很多錢跑到塑化,還有跑到金融。」杜金龍說。在塑化族群中,他認為最大的焦點就是南亞。
杜金龍看好南亞(1303)翻倍漲!最新目標價424元何時到?
外資麥格里最新發布的研究報告中,形容南亞已經成功「華麗轉身」。除了傳統業務逐步復甦外,高毛利的電子材料事業更迎來爆發性成長,因此給予424元的驚人目標價!對照當前股價位階,潛在漲幅將近1倍。
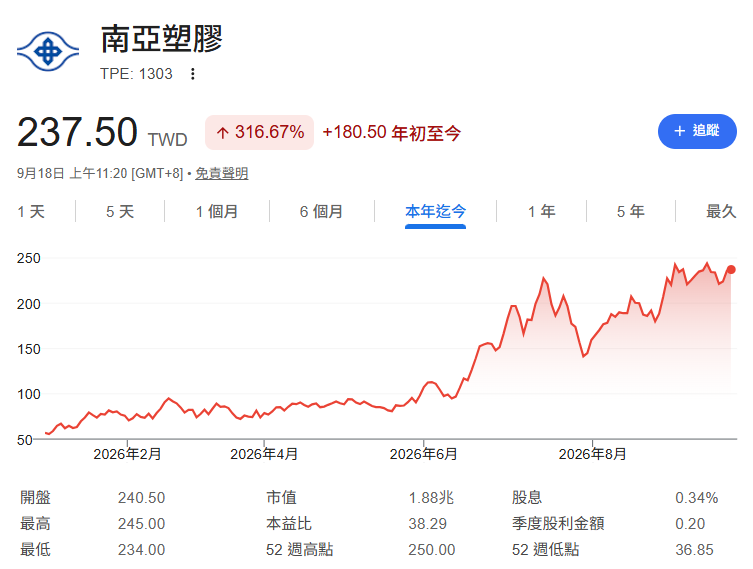
南亞目標價424元真的到得了嗎?杜金龍特別拉出自民國56年以來的51年長期月K線圖解釋,南亞歷史最高價曾高達400元,但那是因為當時股票面額為50元,在民國64年分割為10元面額後,目前的交易單機早已找不到這個歷史高價。
「從長期技術分析來看,南亞的月均量已經完成徹底換手,」杜金龍分析,技術面突破後朝300元甚至400元目標邁進是有脈絡可循的。他進一步補充,預估南亞今年EPS約為12元、2027年更有機會上看15元,加上公司轉型切入AI與綠能供應鏈,營運動能相當充沛。
「大家別忘了,南亞手裡還握有南亞科(2408)、南電(8046)這兩隻金雞母,隨便處分或認列收益,整體獲利與EPS表現就會非常驚人。」杜金龍強調。
台塑(1301)、台化(1326)股價低於淨值!杜金龍大喊「便宜得離譜」
若是問起台塑集團內部的相對安全位階,杜金龍坦言,除了他個人早已卡位買進南亞之外,台塑與台化目前的評價簡直是「便宜得離譜」。
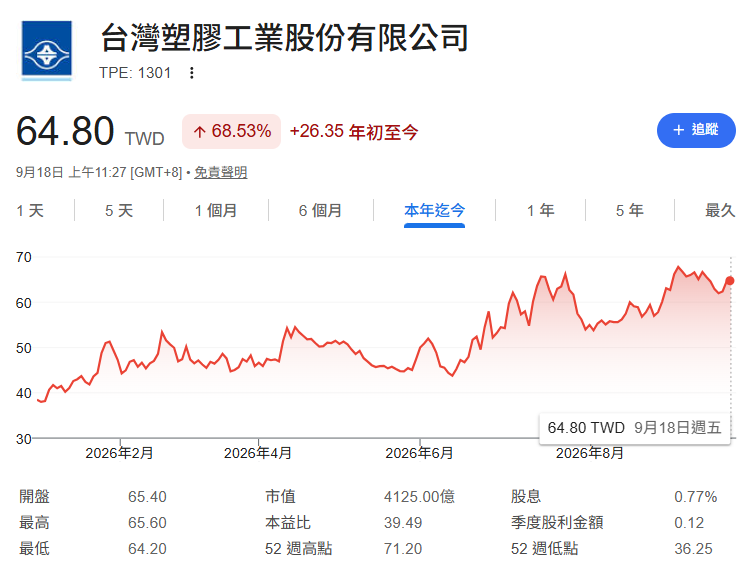
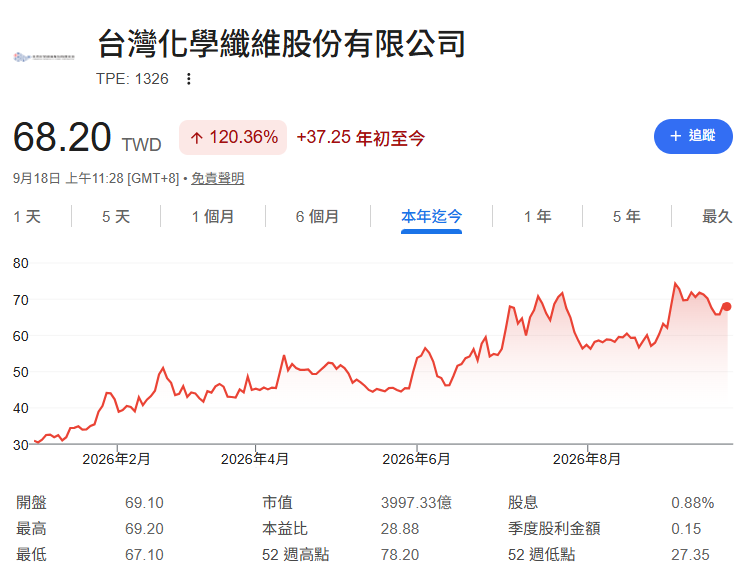
以台塑為例,今年第二季每股淨值高達90幾元,但目前市場股價卻掉到60幾元,出現嚴重折價與割肉狀況;台化股價同樣落在每股淨值附近,打底型態相當完整。
南亞科(2408)喊衝千金?杜金龍曝台塑集團「輪漲攻略」
「塑化族群在大盤上漲期間表現極具韌性,很多資金從高價電子股撤出後,都會跑來塑化股避風港,」杜金龍表示。
他觀察到「台塑六寶」幾乎每天都有個股輪流拉出漲停或強勢大漲,整個集團公司積極做多的態度非常明顯。
除了塑化本業外,台塑集團旗下的記憶體大廠南亞科同樣是市場追逐焦點。
儘管先前不少人一路唱衰,但南亞科隨著DRAM市況回溫,股價一路上揚。
杜金龍透露,他除了早已布局南亞外、還看好南亞科。市場預估南亞科到2028年EPS可達到226元,外資目標價已喊到700多塊,未來甚至有機會挑戰「千金股」行列。
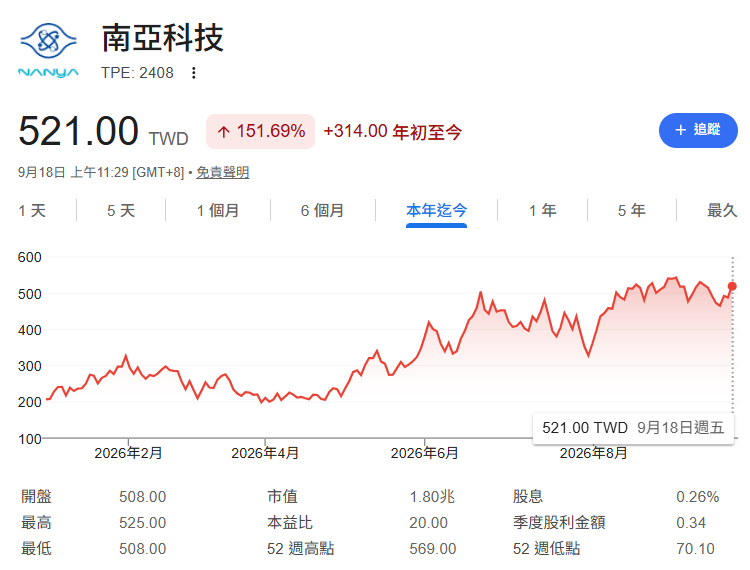
杜金龍補充,集團旗下的台勝科(3576)、福懋科(8131)與台塑化(6505)也各具題材,隨油價與矽晶圓需求波動而呈現輪動格局。
這顯示台塑集團不再只是傳統的化學材料大廠,而是全面轉型並深耕半導體與AI產業鏈的科技巨頭。
台塑四寶只買一檔選誰?杜金龍買進策略公開
被問到台塑四寶如果只買一檔該選誰?南亞(1303)是杜金龍認為值得持續觀察的核心標的。電子材料佔比高、轉型AI綠能有成,最具彈性與翻倍潛力。
如果尋求低風險、逢低撿便宜的投資人,可關注股價嚴重低於淨值的台塑與台化。
不管如何,面對大盤與傳產輪動行情,建議採取分批向下布局的策略,拉開買進價差,以時間換取集團補漲與轉型帶來的倍數獲利空間。
本文不授權媒體夥伴轉載
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。