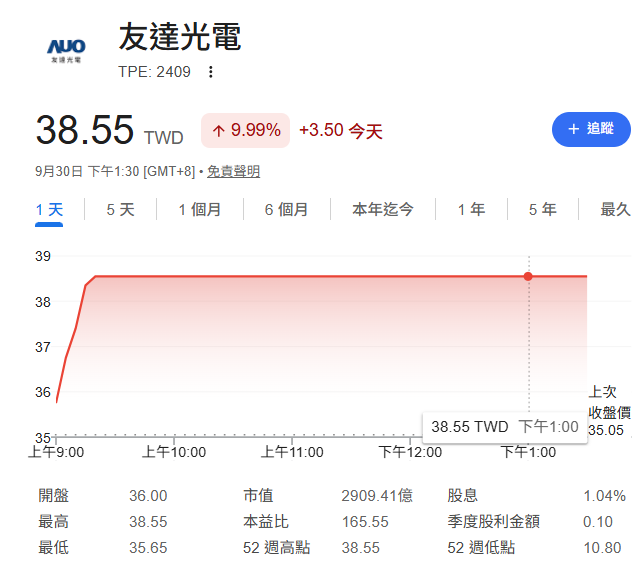
友達(2409)、群創(3481)股價週三(9/30)齊亮漲停,面板雙虎成為盤面最受矚目的焦點。友達股價一路攻上38.55元漲停板,改寫2010年4月以來新高;群創股價也強攻54.7元。兩檔個股不只同步亮燈,成交量更雙雙突破40萬張,市場資金明顯聚焦面板股。
在股票市場中,轉機股的股價總是最具有爆發性。選股教練在今年5月底,曾經跟大家分享群創(3481)股價創近15年新高的背後原因,今天要跟大家分享另一檔面板股:友達(2409)。
我們要跟大家分享友達近期的股價為什麼這麼強?友達的轉型之路是什麼?還有就是大家很關心的,友達有沒有機會彎道超車群創?
友達(2409)、群創(3481)過去為何慘?面板雙虎走過長年虧損
一開始還是要簡單描述一下這兩家公司的過去。
友達的前身為宏碁集團於1996年創立的「達碁科技」,在2001年,達碁科技與聯電旗下的「聯友光電」合併,正式定名為友達光電,成為當時台灣第一家、全球第三大TFT-LCD製造商,接著又在2006年併購廣達旗下的「廣輝電子」,產能規模大幅擴充,穩坐全球面板前三大。
群創則是在2003年由鴻海集團成立,初期採取「系統組裝帶動面板出貨」模式,將面板、背光模組與監視器組裝垂直整合,快速搶下PC與液晶監視器代工市場。2009年底,在鴻海主導下,群創以換股方式先後併購統寶光電(取得中小尺寸、低溫多晶矽LTPS技術)與奇美電子(台灣大尺寸面板龍頭)。2010年正式完成「三合一」合併,形成台灣「面板雙虎」與韓廠(三星、LG Display)抗衡的格局。
然而不幸地是,2008年金融海嘯重創終端需求,面板價格崩跌,之後又面對中國大陸以政府補貼方式扶植京東方、華星光電,掀起擴產價格戰,面板雙虎面臨了持續多年的虧損。
延伸閱讀:群創(3481)股價狂飆15年新高、49元可以買?外資目標價曝光!友達(2409)、欣興(3037)呢?選股教練提醒1風險
友達(2409)股價為何強?從面板轉向車用、醫療與工業電腦
但是台灣企業就是強,就是不認輸,硬是要在佈滿荊棘的國際競爭中,殺出一條血路。
開出轉型第一槍的是友達(2409),首先友達決定不再投入資源蓋新廠,將產能轉向高毛利利基型市場,包括:高階電競顯示器、醫療用顯示面板、工業用電腦及高階車載顯示器。
但這樣還不夠,2019年開始推進次世代顯示技術(如 Micro LED),近年更是收購德商BHTC,從面板零組件商直接升級為車用Tier 1系統供應商。
群創(3481)切入FOPLP,跨足半導體封裝
同期間群創也沒有閒著,面對陸廠高世代面板產能傾銷,群創在2019年後加速切出專業子公司,如車用CarUX、醫療睿生光電,更在2021年之後,選定台南竹南一帶已折舊完畢的3.5代廠,投入資本支出改裝為700mm × 700mm扇出型面板級封裝(FOPLP)產線,並且在2024年正式步入商業化量產,開始出貨低軌衛星RF射頻晶片與車用 PMIC,確立跨界轉型半導體領域。
相較於群創活化旗下廠房,轉型FOPLP廠切入半導體領域,友達選擇走另一條路,直接跨足半導體的「先進封裝玻璃核心基板」製程。
友達(2409)攜手康寧搶進AI玻璃基板,下一步對接先進封裝
友達與材料龍頭美商康寧聯手,由康寧提供半導體級特殊玻璃材料,並進行高精密度的雷射成孔之後,友達運用在TFT-LCD累積近30年的大面積金屬鍍膜與電鍍能力,在孔內完成銅金屬化填孔,讓玻璃具備立體垂直導電能力,並且在玻璃表面製作超細線寬的線路(RDL),用於承載並連接AI GPU、HBM(高頻寬記憶體)等各顆小晶片,支援超高密度的訊號傳輸。
與群創不同的是,友達與康寧共同推進的基板規格為 510mm × 515 mm,該尺寸正是市場推估台積電等先進封裝體系未來採用的標準面板尺寸,等於友達直接對接台積電的下一世代的發展。
玻璃核心基板是什麼?為何台積電AI晶片需要它?
玻璃核心基板是什麼?為什麼台積電需要這一個技術?
因為在製造AI GPU、HPC晶片時,需要將多顆晶片拼裝在一塊大面積的載板上。
過去主流材料是環氧樹脂類的有機材料,但隨著晶片越做越大、功耗越來越高,有機載板遇上了物理極限,例如熱脹冷縮與翹曲,但是玻璃核心基板具有超高平整度與耐高溫特性,並且在高頻/高速傳輸時訊號衰減降低達40%,也更省電,成本更低、厚度更薄。
簡單地說玻璃基板是半導體封裝為了解決大面積AI晶片散熱與變形問題的下世代核心材料。
友達(2409)、群創(3481)漲停原因?只買1檔選誰?選股教練點出觀察重點
所以為什麼群創(3481)及友達(2409)近期的股價這麼強,主要就是因為他們能夠解決台積電「先進封裝產能極度吃緊」與「傳統載板材料面臨物理極限」兩大瓶頸。不同的是友達佔到了上游材料的有利位置,群創則是擁有下游封裝產能的優勢。
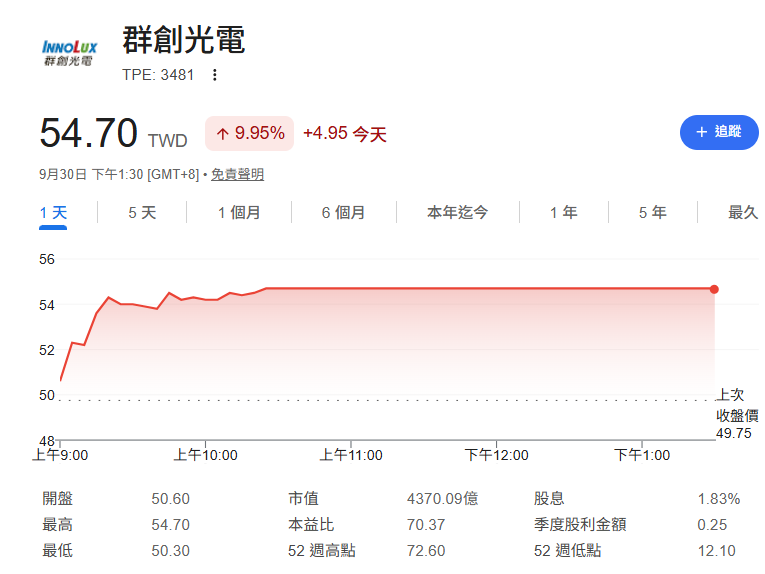
那麼友達有機會彎道超車群創嗎?
其實我們在今年5月底的文章有已有提到,群創的FOPLP已經進入到接單生產的階段,雖然營收佔比仍不高(3%以下),但也開始實質地貢獻營收,未來若是將更多舊代廠改造並導入RDL-First製程,以及切入高單價AI/HPC高效能運算封裝,營收佔比再拉高的話,股價有機會再上漲。目前側面得知是產品小量送樣認證中,驗證通過後才會逐步排入商轉量產時程。
因此友達近期的股價強勢,同樣也是轉型題材的成份居多,與康寧合作的玻璃通孔(TGV)與載板,何時能從試產線正式切入半導體大廠商業化採購,是觀察重點。
友達(2409)、群創(3481)可以買?目標價曝光
目前因為併購BHTC使得非顯示營收佔比過半,可謂最壞時間已過的線索。友達上半年EPS為0.03元,成功轉虧為盈,正是股價上漲的背後底氣。
我評估在台積電的帶領之下,市場對面板雙虎本次的轉型更加具有期待性,因此認同未來發展的投資朋友,可以思考介入的時機。
最後列出近2個月法人對友達及群創的評估,祝大家操作順利。
作者簡介_陳唯泰

從事金融證券業超過17年,合格證券分析師,現任仲英財富投資長、CMoney全曜財經顧問、財經主筆,並且是證基會以及中正社區大學講師,今周刊、Yahoo理財專欄、商周財富網特約作者。
投資心法首重總體經濟的多空循環,並結合基本面選股與技術面操作;認為「擇機入市」才是股市投資的獲利法門。目前有2本著作:「相信我,你的錢賺不完」、「台股股民曆」。
如果你還想閱讀更多作者的投資文章,歡迎參觀:
部落格:老摸與蛙董的面面
粉絲專頁:跟著我擇機入市
Telegram 頻道:跟著我擇機入市
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。