編按:南亞科(2408)、華邦電(2344)、旺宏(2337)股價近日同步走弱,週四(10/22)盤中全數下跌。南亞科跌7.5元、跌幅1.72%,股價來到429元;華邦電跌2元、跌幅1.25%,雙雙跌破季線與半年線;旺宏則跌2元、跌幅1.94%,連年線支撐也失守。
記憶體股怎麼了?南亞科該賣嗎?華邦電、旺宏現在還能買進嗎?除了股價回檔,市場更擔心的是中國記憶體大廠長鑫存儲加速擴產,會不會讓這波記憶體漲價行情提早結束。
長鑫存儲4F²是什麼?面對中國記憶體擴產,南亞科、華邦電、旺宏誰受到的影響最大?現在股價下跌,是逢低布局的機會,還是該先落袋為安?達人解析這波記憶體行情還能走多遠。
中國長鑫存儲4F²是什麼?為何引起全球記憶體股價慘跌?
長鑫存儲10月上旬公布4F² DRAM架構進展,預計年底前推出採用此架構的伺服器DDR5 RDIMM。
4F²以垂直環繞閘極(VSG)電晶體,將記憶體單元面積較主流6F²縮小約三分之一,消息一出,韓、台、美記憶體股同步重挫。
不過多家機構對4F²的量產時程持保留態度。
晨星分析師認為,從長鑫發表4F²產品到達成具商業價值的良率量產,仍有很長的時間落差;Rosenblatt證券更估算,長鑫若以約17奈米製程生產4F²單元,單元面積反而大於對手以約12奈米製程生產的6F²單元。
高盛則指出,長鑫在技術上仍落後韓廠約兩到三個世代,EUV等設備受出口管制,差距短期內難以縮小,HBM的追趕難度更高。三星、SK海力士與美光也都尚未將4F²商業化。
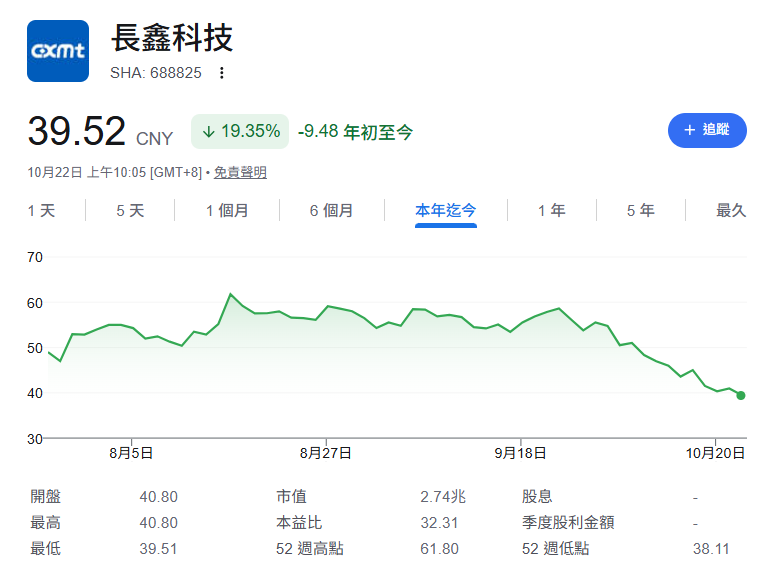
長鑫股價反映了市場態度:發表新技術後不漲反跌,自年內高點回落逾三成。市場擔心的不是4F²,而是中國的擴產速度。
筆電品牌股的走勢也反映同樣的預期,市場開始押注記憶體高價期將縮短。
宏碁董事長陳俊聖就曾表示,記憶體漲勢翻轉的關鍵,在於中國DDR5何時大量開出。
太陽能、面板慘劇重演?中國狂蓋廠恐引爆記憶體賣壓
中國過去在太陽能、面板、LED的擴產軌跡,正是判斷這份擔憂的參照。
太陽能:兩度把價格打到腰斬
太陽能的擴產劇本演了兩次,兩次都是價格高點後不到兩年,產能就明顯超過需求,價格隨之腰斬。
台灣同樣付出代價,益通、茂迪連年虧損,茂矽停產、福聚聲請破產、台積太陽能結束營運,台灣從此沒有具規模的多晶矽料源。
業界形容當時中國廠商蓋廠「好像不用錢似的」。
太陽能擴產時間軸
| 時間 | 事件 | 關鍵數據 |
|---|---|---|
| 2010–2011 | 第一波擴產 | 潛在供給45GW,2012年需求僅29GW |
| 2012 | 價格崩跌 | 模組均價年跌約50% |
| 2013 | 尚德債券違約 | 違約金額5.41億美元 |
| 2022–2023 | 第二波擴產 | 多晶矽產能116.3萬噸→210萬噸,占全球約93% |
| 2023 | 模組產能爆量 | 年產能861GW,為全球裝機390GW兩倍以上 |
| 2023 | 價格再度崩跌 | 多晶矽每公斤35→8美元;模組跌42% |
| 2024 | 價格探底 | M6模組每瓦0.48→約0.1美元;SunPower倒閉 |
面板:中國廠商從追趕者變成市場定價者
面板是中國擴產走完全程的案例。
轉折在10代線競賽,京東方、華星光電、中電熊貓與鴻海爭建10代與10.5代線,面板價格一路下探;韓廠隨後撤退,2023年起中國面板廠反過來調漲價格,三星只能吸收。
面板的經驗顯示,中國擴產的終點不只是低價,而是對手退出後的定價權。
面板擴產時間軸
| 時間 | 事件 | 關鍵數據 |
|---|---|---|
| 2016 | 中國出貨崛起 | 全球出貨市占約30% |
| 2017 | 大尺寸產能居冠 | 中國35.7%、台灣29.8%、韓國28.8% |
| 2018–2020 | 10代線競賽 | 預估新增7座10代線 |
| 2019 | 價格下探 | 55吋面板從2015年逾228美元跌到106美元 |
| 2020 | 合併市占過半 | 中國廠從2016年29%升到約54% |
| 2022 | LG顯示退出 | 關閉南韓LCD電視線;三星約70%面板向中國採購 |
| 2023 | 取得定價權 | 電視面板市占約70.4%,價格調漲30%以上 |
LED:地方政府補貼催生全球六成產能
LED的推手是地方政府補貼。三安光電原本規劃在蕪湖投資40多億元,廈門補貼政策一出,設備採購增加到200台,投資額翻倍以上。
補貼退坡只讓擴產暫停,產能並沒有縮回去,台灣廠商只能以整併因應。
LED擴產時間軸
| 時間 | 事件 | 關鍵數據 |
|---|---|---|
| 2007–2011 | MOCVD機台暴增 | 約50台→逾700台 |
| 2010 | 地方政府大舉補貼 | 規劃引進逾1,200台,每台補助人民幣800萬至1,000萬元 |
| 2011 | 補貼退坡、供過於求 | 台灣LED晶片廠8月營收年減23.9% |
| 2014 | 中國晶片產能過半 | 全球約1,500台MOCVD中,中國約900台 |
| 2014 | 晶電合併璨圓 | 三安光電成為晶電第二大股東 |
| 2020 | 晶電、隆達合組富采 | 主力轉向Mini LED與Micro LED |
中國記憶體擴產有多快?長鑫7年產能放大十多倍
長鑫擴產的關鍵在建廠速度:無塵室建置只需約12個月,業界平均需21至24個月;拿不到EUV(極紫外光曝光機,刻出最微細電路的關鍵設備,僅荷蘭ASML能生產),就改用上一代的DUV(深紫外光曝光機)搭配多重曝光,也就是同一層電路分多次曝光,以時間與成本換取更細的線寬。
長鑫DRAM擴產時間軸
| 時間 | 事件 | 關鍵數據 |
|---|---|---|
| 2016 | 長鑫存儲成立 | 合肥市政府出資 |
| 2019 | 推出第一代DDR4 | 月產能約2萬片 |
| 2025 | 市占快速攀升 | 年底月產能28萬至29萬片;市占第一季6%→第四季8% |
| 2026 | 獲利爆發 | 第一季淨利人民幣330億元,抹平10年累計虧損370億元 |
| 2026 | 營收市占全球第四 | 第二季9.5% |
| 2026年底 | 產能逼近美光 | 月產能約35萬片,美光約37.5萬片 |
| 長期 | 擴產目標 | 每月80萬片 |
DDR4先遭衝擊:中國低價放量,三星、SK海力士、美光加速退場
2024年下半年,長鑫與福建晉華大量放量DDR4,報價約只有韓廠一半,部分比翻新顆粒還便宜。
三星、SK海力士與美光隨即規劃在2025年底前停產DDR4與DDR3,從中國放量到國際大廠退場約一年。
之後長鑫在政策引導下轉向DDR5、LPDDR5與HBM,只保留少數DDR4產線。
國際大廠退場、中國廠轉向,DDR4供給快速消失,南亞科8Gb顆粒在中國市場從略高於1美元漲到2.5美元。
舊世代技術的複製門檻較低。福建晉華的技術源自聯電授權,製程從25奈米微縮到19奈米,月產能約5萬片、可擴至10萬片,約九成產能供應華為。
據財訊快報與中國媒體報導,華為計畫以晉華的技術平台,與廈門等地方政府合組新公司,單座廠月產能至少10萬片。
DDR4目前因國際大廠退場而缺貨,正是最容易吸引新產能的條件。