

編按:台股周二(10/27)早盤一度大漲逾500點,隨後賣壓湧現,指數由紅翻黑、下跌逾百點,盤面震盪劇烈。不過,力積電(6770)卻逆勢走強,盤中漲幅逾5%、股價一度站上70元,成為市場焦點。
力積電為何這麼強?最新第三季財報亮眼,稅後獲利季增97.5%、毛利率衝上47.5%,前三季EPS達5.42元,部分法人更預估今年EPS上看7元。
受惠記憶體報價上漲、產能利用率提升,加上AI相關布局題材,市場看好力積電獲利持續成長,甚至有機構預估明年EPS可達8.65元。股價近1年飆120%、第三季獲利毛利都大增...本益比又不高,現在進場真的有便宜可撿?
財報該怎麼看,老牛過去也踩過不少雷,其中很重要的一個觀念就是:EPS不能只看一個總數,要拆開看。
本業,是公司靠主要生意賺的錢;業外,是賣廠房、土地、轉投資這類,不會每年都有的收入。同樣是1塊錢的EPS,背後的含金量可能差很多。剛好力積電(6770)上周三(10/21)公布第三季財報,拿來當補充說明最清楚。
力積電今年EPS估7.2元,本益比9倍真的超便宜?
力積電第三季EPS 1.38元,稅後純益65億元,季增97.5%。但如果你看到的是「前三季EPS 5.42元」,先別急著拿來算本益比。拿5.42元年化,一年大約7.2元,以股價66.4元(10/22收盤價)來計算,本益比只有9倍出頭,看起來超便宜對吧?
問題是:第一季那3.36元含有出售銅鑼廠的處分利益,光第一季就占前三季EPS的六成二。賣房子那筆錢,不會每一季都進帳。
真正該看的,是第三季的本業:
●營收213.4億元,季增23.4%、年增80.2%
●毛利率47.5%,比上一季多了19.3個百分點
●營益率36.7%,去年同期還虧了27.3億元
獲利翻身主要靠兩件事:稼動率從87%拉到97%,加上記憶體代工價跟著市場漲,而記憶體約占營收六成三。就像是一間餐廳:以前桌子空一半,乏人問津;現在幾乎坐滿,菜價還跟著漲。
老牛如果用比較乾淨的第三季1.38元乘以4粗估,一年約5.52元,本益比約12倍。所以一樣的股價,用含業外的數字算是9倍,用本業算是12倍。這就是我想傳達的重點:本益比算出來之前,先問EPS是怎麼來的。
力積電股價曾暴跌85%,記憶體景氣回溫為何不能買?
不過12倍也不代表便宜,因為這是跟著記憶體景氣吃飯的生意。別忘了,2021年12月到2025年4月,力積電股價從79.9元跌到11.95元,跌掉85%。景氣循環股有個特性:景氣最好的時候,本益比往往看起來最便宜。股價這一年含息漲了138%,目前則比今年5月高點88.7元回落約25%。
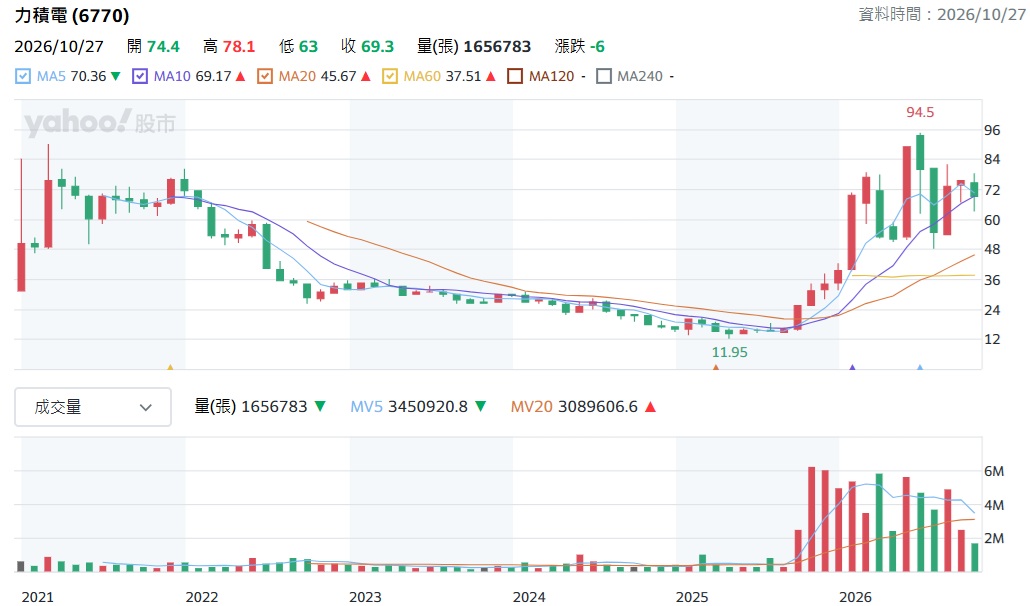
老牛的答案很清楚:我不會買它。
前三季的獲利有六成靠賣廠房撐出來,本業的回溫,又是跟著記憶體報價走,比較像是景氣送的,不完全是自己掌握的實力。靠業外撐出來的獲利不會長久,就算今年股價漲超過一倍,也改變不了這件事。
餐廳客滿是好消息,但老牛更想知道的是:客滿能撐幾季?
台股裡真正靠AI訂單賺錢、憑實力跟產業趨勢成長的「真AI」公司還有很多。與其去追蹭AI 題材的股票,老牛寧願把時間花在那些不用賣房子,也能年年把桌子坐滿的好餐廳。
延伸閱讀:力積電廠區變美光,聯發科、聯詠也齊聚這裡!謝金河:1.6萬人的銅鑼小鄉鎮,將迎來命運大變化
作者簡介_股海老牛
畢業於政治大學商學院,商學及資訊背景兼備,擅長從財報數據中去蕪存菁,輔以籌碼及技術分析來精挑優質股與細算便宜價。
痞客邦百萬財經部落客,曾創下單日5萬人造訪次數,為痞客邦當日全站第一名,並獲頒財經類最有潛力新星。投資理財文章獲《經濟日報》、《工商時報》、商周財富網…媒體轉載,共超過百萬人點閱。
粉絲專頁「股海老牛」提供精準且優質的投資內容,追蹤粉絲超過20萬名。
本文以獲作者授權轉載,原文出處
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。