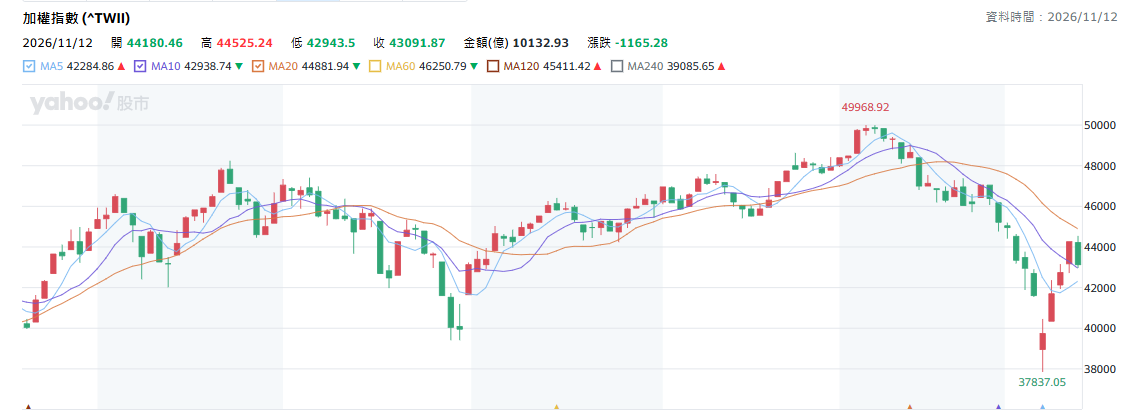
台股本周走勢宛如洗三溫暖!大盤週三(11/11)才強勢反彈、重新站回4萬4千點大關,不料週四(11/12)隨即遭遇沉重賣壓,終場重挫逾1,100點、再度退守4萬3千點關卡。
面對指數劇烈震盪,這波反彈行情究竟能走多久?外資賣超何時才算告一段落?年底前台股還有機會再攻5萬點嗎?
資深分析師許博傑在玩股網《財富狂犇》節目中指出,11月中之前,外資提款趨勢恐怕還不會改變,投資人不妨緊盯台幣匯率,只要美元兌新台幣回落至32.4至32.3元區間並站穩,就是外資賣壓可能告一段落的重要訊號。
至於年底台股再攻5萬點?許博傑認為,這次指數從4萬9高點一路下殺,跌幅超過6000點,不太可能只靠單腳反彈就重新走強,盤勢需要時間築底,較明確的多頭型態可能要等到12月初再觀察。
而在台股築底期間,投資人又該如何提前布局?特別是市場最關注的兩大權值股——台積電(2330)與聯發科(2454),究竟該買哪一檔?
台股跌完了沒?為何外資一直賣?
今年10月台股修正相當劇烈,關鍵原因之一就是外資無差別賣壓。光是10月,外資就提款9943億元,金額幾乎逼近1兆元。
為什麼外資在這個時間點大舉提款?許博傑在玩股網《財富狂犇》節目中分析,與法人年底前提前結帳有關。
過往經驗顯示,法人操盤人通常不會等到12月才進行年度結算,從10月中下旬到11月,就會陸續調節已經獲利的持股。
尤其今年台股漲幅已經相當可觀,近期盤勢又轉弱,讓不少操盤人選擇先把獲利落袋,等待更好的進場時機。
另一個因素則是AI產業的資金開始重新檢視基本面。
從10月下旬Google法說會後,市場開始放大檢視AI業者的現金流問題。雖然相關狀況第二季就已經浮現,並不是最新消息,但在第三季缺乏新故事、第四季又進入資金重新布局的階段,原本被市場忽略的問題就被重新拿出來檢視。
許博傑形容,現在市場的心態是:「我賺錢的股票我先把錢拿回來,然後我來等。」等到好股票跌深、本益比變便宜,再進場布局也不遲。
因此,他預估11月中之前,外資持續提款的趨勢可能還不會改變,投資人不宜因為幾天反彈,就認定外資賣壓已經結束。
外資「逃難式」提款何時結束?許博傑曝台幣匯率關鍵防線
除了外資買賣超,許博傑特別提醒,投資人接下來一定要觀察台幣匯率,因為新台幣走勢與外資動向有密切關係。
近期新台幣持續走貶,許博傑形容:「外資好像在逃難,像是台灣要出什麼大事似的。」市場甚至擔心形成「台幣貶值、外資撤出、賣超台股、台幣進一步走貶」的死亡螺旋。尤其外資主要調節台積電等大型權值股,對加權指數的壓力更是明顯。
那麼,外資什麼時候才可能停止賣超?許博傑給出一個明確的觀察位置:新台幣32.4至32.3元。他表示:「32.4到32.3元那個區間站住了,升過去了,我就覺得OK,外資不會再賣了,他賣夠了。」
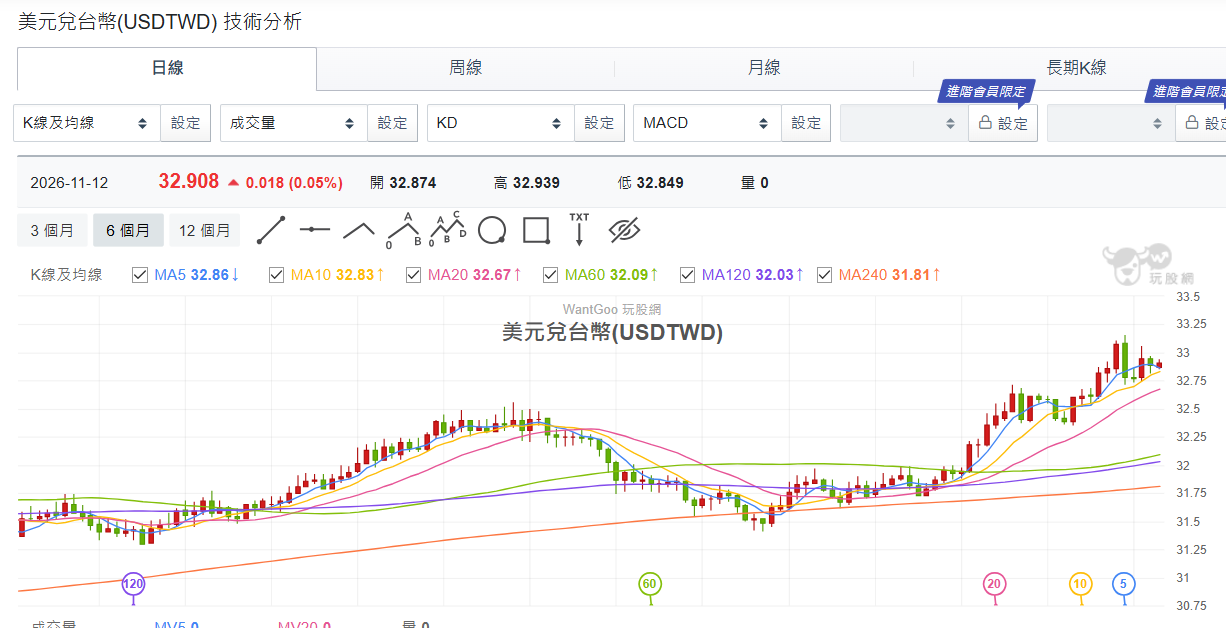
換句話說,投資人可以觀察美元兌新台幣匯率是否回落至32.4至32.3元區間,代表新台幣升值並站穩。這將是外資賣壓可能告一段落的重要訊號,台股指數才有機會擺脫外資提款的壓力。
反過來說,如果新台幣始終無法止貶,甚至美元兌新台幣匯率進一步升到33元或更高,代表外資撤出壓力可能還沒有結束,投資人就不必急著猜底。
台股年底衝5萬點?許博傑:很抱歉還沒看到「多頭訊號要等到12月」
台股經歷一波大幅修正後,許多投資人最關心的問題就是:現在是不是已經落底?台股年底還有機會重新攻高嗎?
許博傑認為,這次恐怕不會是單腳反彈行情。
他分析,台股從49000點高點一路下殺,跌幅超過6000點,甚至跌破半年線,無論從技術面或籌碼面來看,都需要一段時間整理。
「這次不會是單腳。」許博傑直言,指數若想重返強勢多頭,必須先經過築底過程;尤其近期融資雖然有所減少,但尚未降至足夠低的水位。
至於目前是否已經出現明確的多頭型態?他坦白表示:「很抱歉,沒有。」甚至進一步提醒,經歷這波下跌後,部分個股未必能再漲回原本的高點。
原因在於,7月之後的反彈就已經出現明顯分化,不再像之前那樣全面上漲。9、10月的資金高度集中在PCB族群,從ABF載板、銅箔基板到玻纖布,其他類股的漲幅相對有限。
許博傑認為,接下來台股的分化情況可能更加嚴重,不能再期待所有股票都跟著大盤一起反彈。
因此,投資人與其急著猜測最低點,不如先觀察外資賣壓、融資減肥,以及新台幣匯率是否出現轉折。依照他的判斷,這波從49000點下跌超過6000點的行情,需要時間打底,較明確的多頭型態可能要等到12月初才會逐漸浮現。
聯發科(2454)目標價1萬元何時到?法說會利多為何不漲?
在台股大型權值股中,許博傑特別看好聯發科(2454)的長期成長性。
聯發科雖然同時布局手機晶片與AI ASIC,但近期股價持續走弱,讓不少投資人疑惑,法說會明明釋出不少利多,為什麼股價卻沒有反映?
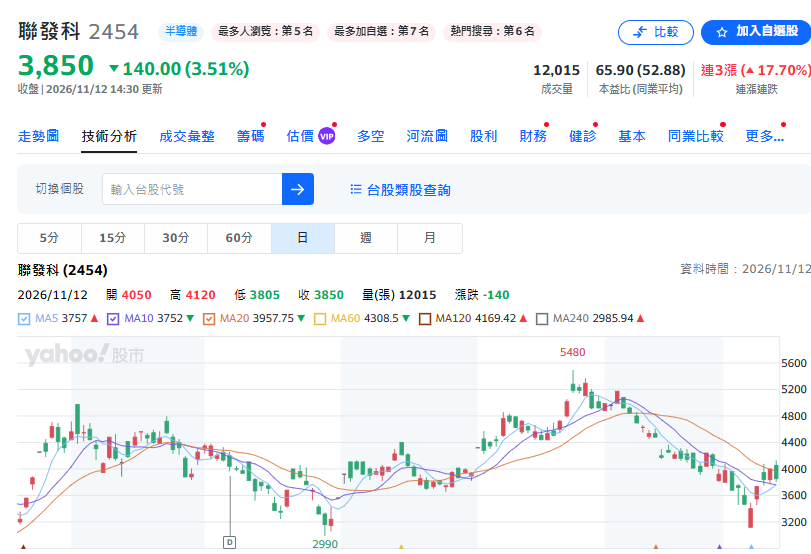
許博傑認為,這次聯發科法說會的內容相當正面,管理層對市場關心的問題幾乎都有明確回答,並沒有「問A答B」,反而是市場想知道什麼,公司就直接給答案。
首先,針對Google TPU V9是否延後的疑慮,聯發科表示並沒有延後,第二款AI加速器預計後年第一季量產,部分晶粒也已經完成投片。
其次,市場最關心的ASIC營收,公司也給出明確目標。聯發科預估,明年第一款ASIC產品營收目標可達160億美元,相較今年約25億美元,成長幅度相當驚人。
此外,聯發科也透露,資料中心自研晶片業務的營業利益率高於公司平均,全年營業利益率有機會超過20%。
更重要的是,除了原有客戶,聯發科也透露第二個客戶是非中國客戶,預計後年開始貢獻營收,代表AI ASIC業務仍有進一步擴大的空間。
許博傑認為,聯發科現在最大的問題不是基本面,而是市場還沒有完全把它從手機晶片廠的評價,轉換成AI晶片成長股。
他指出,如果明年ASIC營收達到160億美元,換算下來超過5000億元台幣,幾乎相當於聯發科過去一整年的手機業務營收,而且新業務的營業利益率還更高。
許博傑認為,市場目前給聯發科的評價,還沒有充分反映AI ASIC帶來的成長潛力。
依照他的估算,若以2027年EPS 160元、給予40倍本益比計算,聯發科股價就有機會挑戰6400元。若以目前聯發科股價約4000元左右計算,股價潛在價差達2400元,持有1張理論上就有240萬元價差空間(未計交易成本)。如果進一步看到後年EPS接近300元,聯發科股價長線甚至有望挑戰1萬元。
聯發科(2454)EPS行情預估(對應股價10/30 3915元)
他也坦言,後年的獲利還有一段時間,因此不一定要完全依賴後年的預估,光是明年160元的EPS假設,就已經有相當大的股價成長空間。
不過若把眼光放長遠,他直白喊話,聯發科在2028年之前股價必須站上1萬元大關,「這樣才能對得起股民,也對得起它賺的錢!」
現在該買台積電(2330)還聯發科(2454)?
台積電與聯發科都是市場高度關注的AI權值股,如果現在要從兩檔股票中選擇,許博傑現階段更偏好聯發科,關鍵在於未來獲利成長幅度更具爆發力。
他分析,台積電明年EPS約140元、後年上看180元,以目前2300元左右的股價來看,距離市場期待的3000元目標價還有約700元空間。
反觀聯發科,EPS有機會從明年的160元一路向後年的300元邁進,成長幅度更為可觀。
許博傑認為,若以大型權值股的成長性與未來獲利潛力來看,聯發科目前的投資效益更具吸引力。他甚至直呼:「現在不買聯發科,什麼時候買?」
因此,他認為,這一波聯發科股價修正、台股盤勢震盪打底的過程,反而是投資人分批布局的機會。
※免責聲明:文中所提個股內容,並非任何投資建議,投資人應審慎評估風險並自負盈虧。