



編按:黃仁勳請辭輝達執行長震撼彈才剛引爆,市場還來不及感傷,資金已率先轉向客製化晶片(ASIC)供應鏈。台股週五(11/13)早盤狂漲逾1200點、一舉突破44300點大關,聯發科(2454)、創意(3443)與世芯-KY(3661)等IC設計指標股盤中同步強勢攻上漲停。
這波資金輪動,反映投資人正在重新定價AI算力版圖:失去黃仁勳的輝達,一家獨大勢頭恐出現鬆動,ASIC可望趁勢搶占更多AI產業紅利。而正當本週市場忙著追逐黃仁勳的八卦與人事風波時,多數人卻忽略了護國神山台積電(2330)悄悄幹了一件大事——分別以最高5億美元認購OpenAI及Anthropic股份,合計砸下最高10億美元(約新台幣320億元)。
台積電願意將重金投入兩大全球頂尖AI模型開發商,背後釋出極為關鍵的戰略訊號。在產業版圖重組之際,聯發科(2454)、創意(3443)、世芯-KY(3661)究竟買誰好?以下看分析師江國中的深入剖析。
今天大家都很關注輝達執行長黃仁勳去職的消息。但江江要提醒大家:這場人事風波並不會影響輝達未來的產品布局、供應鏈合作與AI資本支出,單一高層人事變動屬短期情緒與治理結構衝擊,並不改變全球雲端巨頭對 AI 算力與基建的剛性需求。
今年國際資通訊大廠對台採購預估達3258億美元,首度突破3千億,2027年訂單更強。科技大廠反映明年交貨訂單大增,需求不只來自輝達!
所以,千萬別跟著市場傳言殺低。你該特別留意的是護國神山台積電(2330)本周做了一件大事!
台積電320億神操作!點亮ASIC三大天王獲利爆發行情
過去,台積電是 AI 淘金熱裡最穩的「賣鏟人」:不管誰的模型贏,只要要訓練、要推論,就得靠先進晶片、先進封裝和龐大算力。
過去台積電主要透過輝達、蘋果、博通等客戶間接受惠;現在直接入股 OpenAI 與 Anthropic,等於把關係從「客戶下單」升級成「策略同盟」。
台積電分別以最高5億美元認購OpenAI及Anthropic股份,合計最高10億美元,折合新台幣約320億元。注意!台積電願意把資金投入兩家全球重要的AI模型開發商,本身就是值得研究的重大戰略訊號。
過去的台積電,就像淘金熱裡面最賺錢的賣鏟人。不管最後誰挖到金礦,只要需要先進晶片,就可能得向台積電下單。但現在不一樣了!台積電不只要賣鏟子,還準備投資那些真正開採AI金礦的企業。
這背後透露什麼?台積電正在從AI算力供應商,進一步向AI產業生態系投資者延伸。當然,策略投資不能保證AI沒有泡沫,也不等於已取得兩家公司的新晶片訂單。但至少說明,產業龍頭仍願意投入資金,布局AI的長期成長機會。
而江江認為,這場投資最值得延伸觀察的,就是下一波可能改變AI晶片市場版圖的主角--ASIC客製化晶片!
ASIC概念股有哪些?聯發科、創意、世芯-KY誰最強?
很多投資人以為,AI就是輝達的天下。但未來的算力市場,恐怕沒有這麼簡單!
你可以把GPU想成一台性能強大的萬用跑車,什麼路都能跑;ASIC則像專門設計的賽車,針對特定跑道把速度、效率與成本做到最佳化。
微軟(MSFT-US)、Google(GOOGL-US)、亞馬遜(AMZN-US)、Meta(META-US)等雲端巨頭,每年投入龐大資本支出建置AI資料中心,自然不願意把所有算力需求押在單一供應商身上。
因此,自研ASIC不只關係到成本與功耗,更牽涉到算力自主權。
未來不是ASIC全面取代GPU,而是兩條路一起成長!GPU繼續支撐通用AI運算,ASIC則在特定模型、推論工作負載與大規模雲端部署中尋找成本優勢。
問題來了,雲端巨頭有錢、有需求,也有自己的晶片架構,但要把設計變成能夠量產的先進晶片,還是得靠專業設計團隊。這正是台灣ASIC三大天王最具想像空間的地方!
創意(3443):台積電嫡系部隊,ASIC接單爆發
ASIC第一檔,當然要特別關注創意!因為創意最大的優勢,就是與台積電長期緊密合作,從先進製程、矽智財IP整合,到先進封裝設計服務,形成相當完整的技術布局。
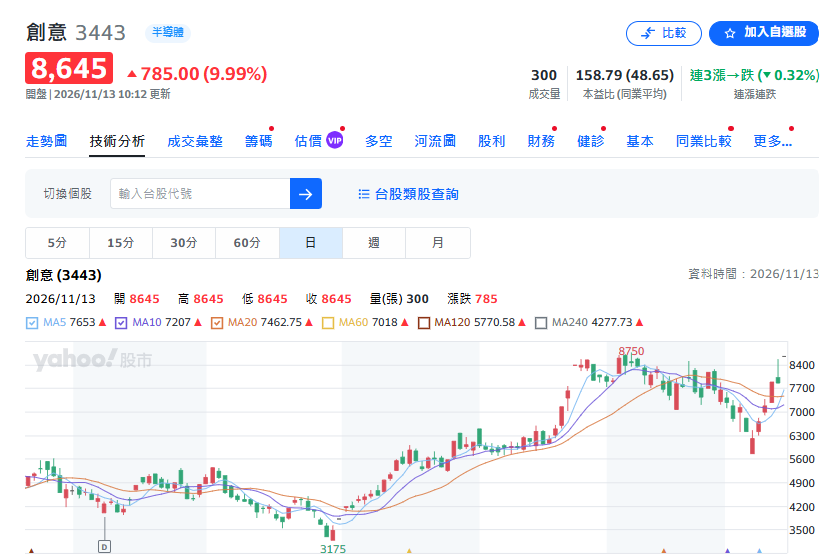
簡單講,當雲端巨頭想開發自己的AI晶片,卻不想從零開始打造整套設計團隊,創意就有機會扮演關鍵推手。
而且創意已經不是只有題材!最新第三季營收188億元,季增35%、年增118%,EPS達16.95元,展現客製化晶片專案帶來的實質成長。法人看好2027年多項CPU及AI晶片專案持續貢獻,上修2027年EPS預估至230元。
江江認為,創意最值得期待的,就是NRE設計收入與Turnkey晶片量產收入接力成長。前者反映新專案開發,後者才是營收規模放大的關鍵。一旦客戶新晶片順利量產,成長力道就有機會再上一層樓!
世芯-KY(3661):3奈米ASIC放量,2027年迎接成長高峰!
第二檔,是專攻高階ASIC設計服務的世芯-KY。
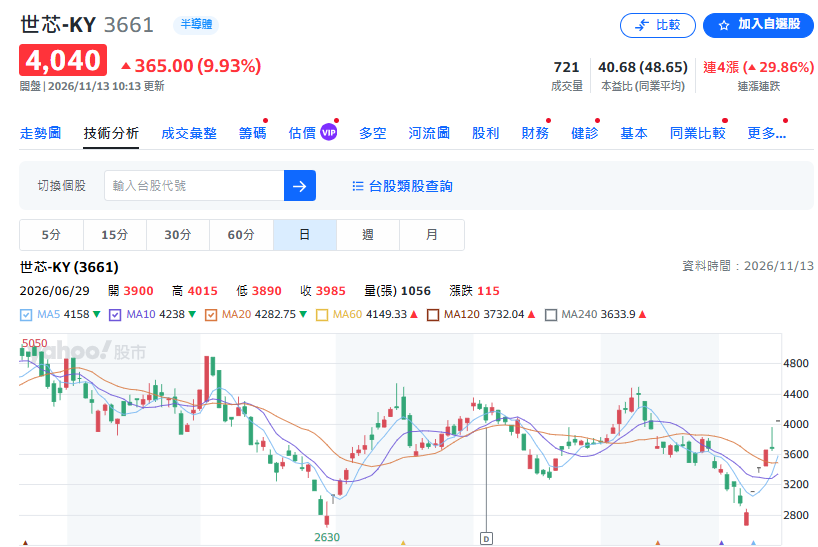
如果把AI晶片比成建造摩天大樓,世芯就是專門承接超高難度工程的團隊。尤其先進製程晶片愈來愈複雜,設計、驗證、功耗控制與量產整合的難度同步提升,具備大型專案成功經驗的廠商,競爭優勢也更明顯。
最令人振奮的是,世芯近期法說會透露,新取得美國客戶大型專案,預估2027年第二季開始貢獻營收,全年貢獻規模估約10億美元!原有3奈米AI加速器專案,2027年營收貢獻也預期呈現三位數成長。
不過,江江提醒大家,世芯第三季雖然營收大增,但因Turnkey業務占比提高,毛利率降至18%。這代表未來不能只看營收爆發,還要觀察毛利率及實際EPS能否同步成長。
世芯的投資價值,在於大型ASIC訂單進入量產後的規模效益,而真正的獲利爆發力,仍要靠產品組合與營業利益驗證。
聯發科(2454):從手機晶片霸主,跨入雲端ASIC新戰場!
過去大家想到聯發科,第一印象就是手機晶片。但現在,聯發科正透過高速SerDes傳輸IP、先進製程與封裝整合能力,切入全球最熱門的AI資料中心ASIC市場。而且成長不是只停留在想像階段!
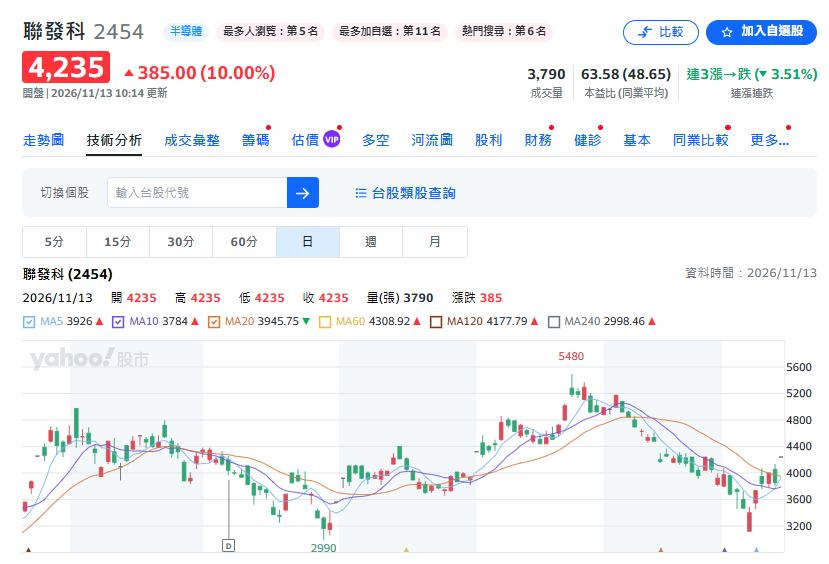
因為聯發科宣布首款資料中心AI ASIC已於9月開始出貨,預估第四季相關營收達25億美元,2027年更有機會挑戰160億美元,目標市占率約20%。第二款ASIC也朝2028年第一季量產推進,並已取得第二家雲端ASIC客戶。
這代表什麼?代表聯發科的獲利引擎,正從智慧手機市場延伸至雲端算力市場。未來若ASIC訂單持續擴張,不但有望降低對手機景氣循環的依賴,也可能帶來新的獲利成長曲線。
接下來當ASIC營收規模放大後,聯發科能否帶動整體營業利益與EPS再創高峰,進而獲得市場重新評價,我們將持續追蹤!
作者簡介_江國中 分析師
美國聖路易大學財務金融所碩士
新竹商銀投資部副理、經理。財星周刊資深電子產業記者、啟發投顧分析師。
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。
_20261112221409.jpg_280x210.jpg)