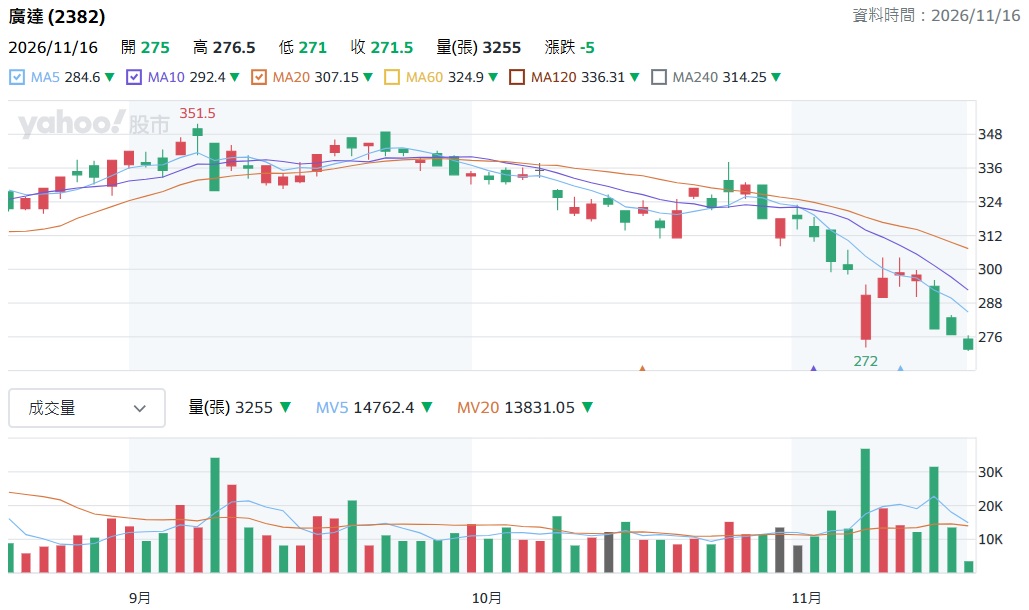
AI伺服器訂單接不完,但營收成長越快,股價就一定漲得越多?台股歷經一波逾24%的急跌後,AI伺服器三雄鴻海(2317)、廣達(2382)、緯創(3231)的股價表現卻出現反差:截至11月13日,廣達從波段高點回檔近21%、緯創下跌逾14%,反倒是營收成長相對較慢的鴻海,回檔幅度不到10%!
為何營收成長最快的公司,股價反而跌得更深?分析鴻海、廣達、緯創最新財報發現,AI商機背後藏著龐大的資金壓力,訂單越多,不代表現金就賺得越多。當市場開始重新衡量企業的成長代價,究竟誰更有底氣撐過下一波震盪?
這波AI伺服器三雄的股價表現,真的讓我開始思考,明明廣達、緯創的營收成長都比鴻海強,為什麼經過這次大跌之後,鴻海的股價反而展現出更強的韌性?
先來看看這波台股,從49,968點一路跌到37,837點,最大跌幅高達24.28%,過去市場看好的AI伺服器三雄,同樣逃不過這波修正。
不過把時間拉到11月13日收盤,三家公司的股價表現卻有明顯差異。
鴻海從波段高點266.5元回到241元,跌幅9.57%;緯創從199.5元回到171元,跌幅14.29%;廣達從349元回到276.5元,跌幅更達20.77%。
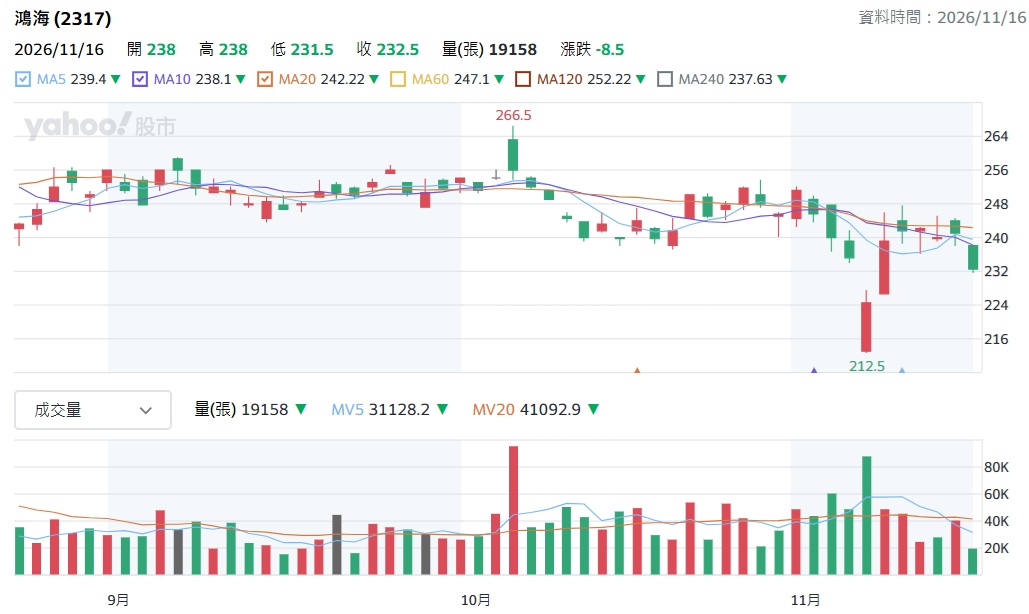
這裡比較的是各自波段高點到11月13日收盤的回檔幅度。若只看大盤高低點那段期間的最大跌幅,廣達反而比鴻海抗跌。但經過這波反彈之後,鴻海確實比另外兩家公司更接近原本的波段高點。
廣達營收暴增125%、緯創毛利逆勢漲...為何股價不給臉?
接著來看看第三季財報,這裡就更有反差了。
廣達第三季營收年增125.2%,EPS 7.08元;緯創營收年增102.4%,EPS 5.74元;鴻海營收年增46.5%,EPS 5.51元。
光看營收成長,廣達跟緯創都明顯高於鴻海,而且三家公司的獲利也都持續成長,為什麼市場給予的股價反映卻差這麼多?
再來看看第二季與第三季的毛利率變化。
廣達:5.02% → 4.75%,下降0.27個百分點。
緯創:5.66% → 5.90%,上升0.24個百分點。
鴻海:6.12% → 6.02%,下降0.10個百分點。
三家公司當中,緯創不只營收成長強勁,毛利率也逆勢提升;廣達雖然營收成長最快,但毛利率下降最多;鴻海毛利率則小幅下滑,不過仍維持在三家公司最高的6%以上。
其實這樣看下來,三家公司的基本面都不差,甚至緯創的獲利改善相當亮眼,股價表現卻沒有完全反映出來。
我自己認為,這波市場可能不只是在比較AI伺服器能帶來多少營收,而是開始重新衡量公司的現金流、財務結構,以及未來成長所需要付出的代價。
畢竟現在AI伺服器一台比一台昂貴,尤其GPU、記憶體等上游零組件成本居高不下,訂單越多,往往也需要投入更多資金備料、擴產。
營收成長100%,不代表現金就會跟著增加100%,反而可能因為存貨、應收帳款增加,讓營運資金需求快速膨脹。
今年廣達與緯創也都透過GDR發行新股籌資,廣達發行2.45億股,緯創發行2.5億股。雖然能取得擴張所需要的資金,但股本增加之後,如果未來獲利成長速度跟不上,也可能稀釋每股盈餘。
當然不能說發行GDR就是不好,畢竟公司現在正處於高速成長階段,為了接下更多訂單、擴充產能,籌措資金也很正常。只要未來創造的獲利能超過增加的資金成本,對股東來說仍然可能是好事。
但我覺得市場現在開始擔心另一個問題,如果未來AI需求真的放緩了呢?
鴻海現金部位8881億,股價更有韌性?財務體質成關鍵
當公司自由現金流開始轉負,代表營運產生的現金在扣除資本支出後,已經出現缺口。這不一定代表公司經營有問題,因為高速成長的企業本來就可能需要提前投入大量資金。
可是如果未來AI成長速度不如預期,原本投入的龐大資金,可能就需要更長的時間才能回收,甚至還得面對庫存增加、產能利用率下降,以及獲利能力受到壓縮的風險。
尤其AI伺服器的技術更新速度非常快,今天花大錢投入的設備與產能,不代表幾年後還能維持相同的獲利效率。
這也是為什麼我認為,這波市場對現金流的反應可能比過去更加敏感。
當大家都看好AI的時候,市場願意為未來高速成長買單,但當股市開始恐慌,投資人可能就會重新思考,公司究竟需要投入多少錢,才能維持現在的成長速度?如果成長開始降溫,這些錢又要多久才能賺回來?
反過來看看鴻海,雖然今年前三季自由現金流同樣呈現負數,累積流出超過2,800億元,並不是完全沒有現金流壓力,但第三季底仍持有約8,881億元的現金,加上龐大的營運規模與較多元的產品線,讓公司在資金調度上具有一定彈性。
而且鴻海第三季營業利益年增約64%,高於營收46.5%的成長幅度,雖然毛利率略微下滑,但本業獲利仍有明顯改善。
鴻海現金部位較大,不代表財務風險一定最低,畢竟還得考慮負債、營運資金需求與未來資本支出,不能只比較手上有多少現金。
我認為這波三家公司股價表現的差異,可能不只是市場看好哪一家AI伺服器公司,而是投資人對於估值、現金流與財務結構的要求正在改變。
AI需求一旦降溫,誰最能扛?廣達、緯創積極擴產的風險
過去大家習慣比較誰的營收成長最快、誰的EPS最高,但經過這波大跌,或許也該開始比較,誰能在高速成長的同時,把獲利轉換成現金,以及誰有足夠的財務彈性,承受未來成長放緩的風險。
畢竟AI產業成長,不代表所有AI股票都會一直上漲,更不代表現在投入的每一筆資金,未來都能按照原本預期的時間回收。
如果未來AI需求持續超出預期,廣達、緯創的積極投資可能帶來更大的獲利成長;但如果成長開始放緩,這些投資也可能變成需要更長時間消化的壓力。
這也是投資最現實的一面,市場樂觀時,大家看到的是未來可以賺多少錢;市場恐慌時,大家開始計算,如果未來沒那麼好,公司究竟能承受多少風險。
那麼你覺得,這波鴻海相對有韌性,是因為市場開始重視財務結構,還是廣達、緯創原本反映的成長預期比較高,現在需要更長的時間消化估值?
本文已獲作者授權轉載,原文出處
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果