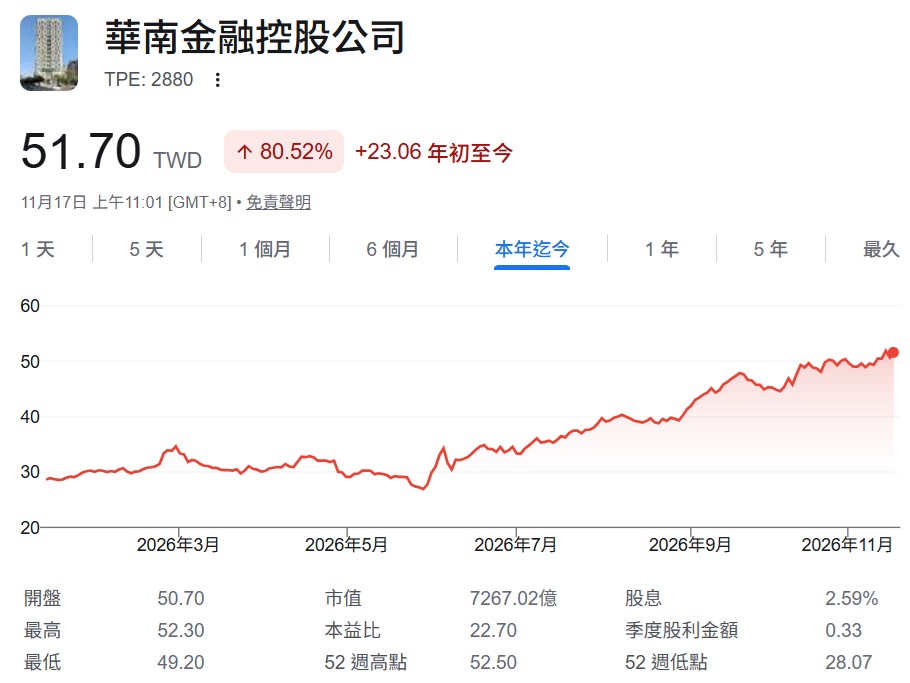
向來被視為穩健收息股的華南金(2880),今年竟搖身一變成為金融飆股!股價一路衝上52元,今年以來大漲逾8成,漲勢甚至超越老牌公股獲利王兆豐金(2886)。究竟華南金憑什麼漲這麼兇?現在進場還划算嗎?
至於兆豐金、第一金、合庫金、彰銀及臺企銀,前10月獲利同樣繳出亮眼成績單,部分個股估值卻相對較低。六大公股金融股究竟誰最會賺、誰的股價又比較合理?從最新獲利、股價漲幅與本益比(PER)、股價淨值比一次比較。
今年金融市場歷經震盪,官股兆豐金(2886)、華南金(2880)、第一金(2892)、合庫金(5880)、彰銀(2801)、臺企銀(2834)前 10 個月累計獲利突破 1,440 億元,年增率逼近兩成,不僅全數改寫歷年同期新高,更在 10 月底提前全面超越去年全年總獲利。
隨著最新自結數與市場評價出爐,六大行庫的營運表現與現階段估值如下:
兆豐金、華南金、第一金、彰銀...6大官股前10月獲利大對決
| 名稱 | 兆豐金 | 華南金 | 第一金 | 合庫金 | 彰銀 | 臺企銀 |
|---|---|---|---|---|---|---|
| 11/17 股價 | 54.9 | 51.9 | 42.60 | 28.55 | 28.5 | 17.35 |
| 115年 前10月EPS |
2.31 | 2.02 | 1.95 | 1.32 | 1.58 | 1.19 |
| EPS年增率 | 12.68% | 25.47% | 19.63% | 15.79% | 19.70% | 7.21% |
| 114年 EPS | 2.36 | 1.9 | 1.87 | 1.36 | 1.51 | 1.26 |
| 主要獲利來源 | 兆豐銀行最大收益;第二引擎為兆豐證券。 | 華南銀行為主力,證券、產險次之且貢獻比提升至22%。 | 第一銀行為主力,證券與人壽次之。 | 合庫銀行為主力,證券、人壽次之。 | 彰化銀行為主力,受惠於利差及金融多元操作。 | 臺灣企銀為主力,受惠於存放利差。 |
| 今年以來 不含息漲幅 |
36.23% | 81.91% | 43.65% | 20.67% |
42.71% |
15.67% |
| PER | 21.3 | 22.7 | 19.9 | 19.2 | 17.2 | 13.7 |
| PBR | 2.02 | 2.99 | 2.03 | 1.54 | 1.46 | 1.14 |
華南金股價衝上52元、直逼兆豐金!2大引擎加持,獲利年增25%
在本次總體檢中,最受矚目的焦點莫過於向來給人穩健印象的華南金(2880)。它今年以來股價漲幅高達 67.42%、衝上 51.90 元(11/17盤中價格以來到52元,漲幅超過81%),前 10 月 EPS 獲利年增率更以 25.47 % 勇奪官股之冠,直逼老牌獲利王兆豐金。獲利關鍵在於:
1.非銀行子公司獲利貢獻提升
最大推手來自華南永昌證券受惠台股與複委託熱絡,前 10 月累計獲利大增 163%,搭配華南產險穩健表現,讓非銀子公司對集團獲利貢獻比重拉升至 22%。
這種「銀行穩健 + 證券爆發」的雙引擎結構,讓市場重新給予其成長股的評價(PBR 來到 2.99 倍)。
2.核心銀行穩健成長
核心本體華南銀前 10 月獲利 230.77 億元(年增 11.21%),受惠存放款規模擴增、財管業務收入增加 31% 以及海外與 OBU 獲利成長,推升整體基本面表現。
兆豐金穩坐獲利王、第一金緊追在後!六大官股獲利全創高
兆豐金(2886)
前 10 月累計稅後淨利 343.31 億元,EPS 2.31 元,維持官股獲利規模首位。雖 10 月因台股回檔使證券端出現單月波動,但銀行本體的存放款成長與利差優勢仍提供穩固支撐。
第一金(2892)
前 10 月累計淨利 280.01 億元,EPS 1.95 元。核心銀行資產品質維持穩定,逾放比 0.16%、備抵呆帳覆蓋率達 863.52%。
合庫金(5880)
銀行、證券、人壽三大核心引擎前 10 月累計獲利全數刷新同期新高,合庫銀獲利 198.13 億元,累計 EPS 達 1.32 元,展現多元佈局的成效。
彰銀(2801)
受惠「雙翅膀策略」推動利差與財管多元收益,前 10 月 EPS 年增率 17.5 %、EPS 達 1.58 元,提前超越去年全年。同時在綠色授信與 ESG 專案上取得相關永續獎項肯定。
臺企銀(2834)
前 10 月累計 EPS 為 1.19 元,受惠存放利差較去年同期擴大,帶動利息淨收益成長。在市場評價方面,目前本益比約 13.7 倍、股價淨值比(PBR)約 1.14 倍,為六大公股中數值相對較低的標的。
同時,臺企銀管理層於法說會中提及正評估調整股利政策結構(提高現金股利比重),後續配息規劃持續受到市場關注。
華南金股價淨值比逼近3倍還能追?彰銀、臺企銀、合庫金誰更便宜?
華南金基本面雖強,但因今年股價大漲、PBR 逼近 3 倍(約 2.99 倍),評價已處於歷史相對高檔,代表市場已提前預支了部分成長利多,短線追價需留意均值回歸與證券端波動的風險。
而彰銀(PER 17.5 / PBR 1.49)在獲利成長率與評價面之間維持相對平衡。
臺企銀與合庫金的評價水準相對和緩,其中臺企銀在帳面估值上具備相對較低的基期特徵。
這波財報交出的不僅是數字,更反映出幾項產業結構變化:
以兆豐金、一銀、彰銀為首的傳統利差與核心業務,在升降息循環與政經紛擾中依舊展現了極佳的資產品質與撥備韌性。這波獲利達陣,證實了官股在授信與放款基本盤上的穩定度。
最驚豔市場的莫過於華南金。透過旗下華南永昌證券等非銀子公司的獲利爆發,成功拉升非銀獲利佔比,讓市場看見傳統官股也能具備「成長股」的爆發力與評價重估契機。
隨著股價各自表現,當前市場出現了明顯的區隔。部分個股因短線漲幅大、評價來到歷史相對高位,資金開始尋求基期更合理的防禦性選擇。
延伸閱讀:當年沒買0050,退休存股0056和官股金融股錯了嗎?達人39歲提早退休、8年後真心話:1理由完全不後悔
本文已獲作者授權轉載,原文出處
※免責聲明:文中所提個股內容,並非任何投資建議,投資人應審慎評估風險並自負盈虧。


.jpg_280x210.jpg)