



AI股躺著賺的時代真的結束了?台股近期殺聲隆隆,曾經強勢的PCB、載板族群更成為重災區!欣興、南電、景碩從10月初波段高點一路下殺,截至周四(11/19)盤中,股價跌幅均超過50%。明明AI大封裝商機持續成長,為何股價卻先崩?現在該停損,還是繼續抱到2027年?
被市場封為「PCB女王」的統一投顧總經理廖婉婷,在《小宇宙大爆發》節目中提醒,AI長線需求仍在,但2027年投資邏輯將出現轉變,過去靠缺貨、漲價推升股價的模式,恐怕難以延續,部分AI股更可能面臨獲利與估值同步下修的「戴維斯雙殺」。
她認為,未來選股關鍵將從「供不應求」轉向「規格升級」,包括台積電、聯發科,以及欣興、南電、景碩、台光電等半導體與PCB供應鏈,都有值得關注的長線趨勢。不過,2027年台股恐轉為大區間震盪,而過去兩年相對失寵的高股息ETF,也可能重新受到青睞,成為投資人布局明年的另一項選擇。
2027年AI還能賺?小心獲利、估值「戴維斯雙殺」
過去兩年,AI雲端服務供應商(CSP)大舉擴張資本支出,帶動供應鏈獲利成長,本益比也跟著水漲船高,形成獲利與估值同步上修的「戴維斯雙擊」。
但廖婉婷提醒,市場如今面臨兩大變數:資金成本增加,以及美國民眾對AI資料中心耗電、耗水的反彈。
包括亞馬遜、Google、Meta等科技巨頭,因為持續投入龐大資本支出,自由現金流承受壓力。另一方面,美國德州已暫停部分資料中心新案的許可審批,新任州長上任後的監管方向,也為AI基礎建設增添不確定性。
2027年已核准的建設計畫,預期受到的影響相對有限,真正需要觀察的是2028年以後的擴建速度。
她強調,AI需求並沒有消失,企業獲利即使下修,幅度也未必如市場想像般嚴重,真正需要擔心的反而是本益比修正。
例如過去部分AI零組件股,本益比從15倍一路提高到30倍,如今當資本支出成長放緩,市場可能重新將估值下修至20倍甚至15倍。
一旦獲利預期與本益比同步下修,就會形成所謂的「戴維斯雙殺」,即使企業仍在賺錢,股價也可能大幅回檔。
記憶體、被動元件還能抱?2027年漲價紅利恐降溫
那麼,2027年哪些股票要特別留意?
廖婉婷首先點名記憶體與被動元件。2026年AI代理(AI Agent)快速發展,帶動零組件需求超乎預期,廠商擔心買不到貨,紛紛提前備料,造成供不應求、報價上漲。
然而,業者也因此加速擴產,隨著未來一至兩年新產能陸續開出,供需緊張情況可能逐漸緩解。「法人喜歡買在報價往上漲的初期,當報價持平,或是漲價的邊際成長放緩,法人就會選擇賣出。」
她提醒,記憶體、被動元件並非沒有未來,而是漲價帶動的股價成長動能可能減弱。等到下一波機器人、實體AI(Physical AI)普及,才可能迎來新的景氣循環。
至於已經套牢的投資人,她認為可以選擇停損、轉往更具長線趨勢的股票;若公司獲利穩健、確實具有配息能力,也可考慮繼續持有,等待下一波景氣循環。
但必須先有心理準備:短期可能等不到大幅上漲,不能再期待像先前一樣,靠報價大漲快速賺取價差。
2027年AI誰領漲?台積電、聯發科迎規格升級商機
既然單純靠供需失衡推升股價的模式可能降溫,下一波AI投資機會在哪裡?
廖婉婷認為,關鍵是「Token per Watt」,也就是每瓦電力能產生多少AI運算效益。
隨著資料中心受到電力、水資源限制,科技巨頭除了擴大建設,也必須提升晶片效率,推動新一代GPU、ASIC等晶片與先進封裝技術升級。
她最看好的,是台灣從台積電、先進封裝、測試,到IC設計服務與IC載板的完整供應鏈。
以聯發科(2454)為例,過去營運高度依賴消費性電子,如今逐步切入Google TPU的ASIC設計領域。隨著TPU v8出貨,以及未來爭取v9、v10等新世代產品商機,若能持續取得訂單,將有機會改善聯發科的營運結構,打開長線成長空間。
2027年「大封裝時代」!欣興、南電、景碩誰受惠?
除了晶片本身,廖婉婷也特別看好先進封裝帶動的載板規格升級。
她用蓋房子比喻,過去一顆晶片封裝內可能只有3個主要功能區塊,未來卻要整合更多晶片、高頻寬記憶體(HBM),甚至光引擎等元件。
當「住戶」越來越多,封裝面積就必須放大,載板層數增加、線路也變得更複雜,直接推升高階載板需求。
不過,同樣是載板股,產品結構其實大不相同,在選股上也要特別留意。
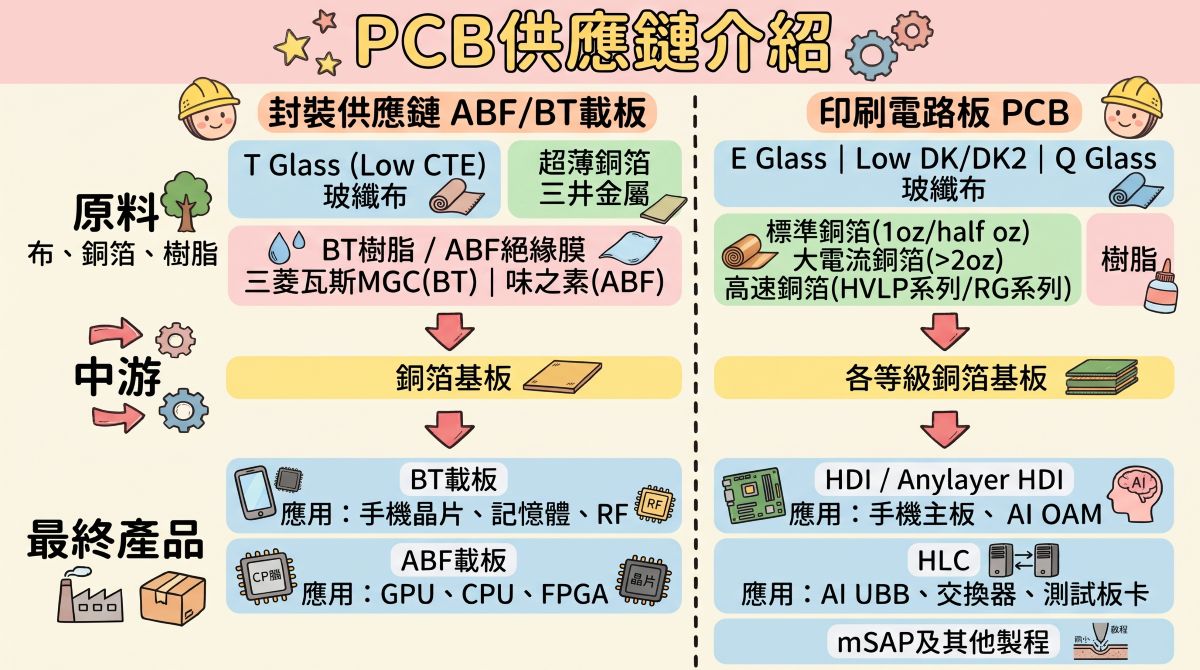
像是欣興(3037)、南電(8046)的ABF載板比重較高,景碩(3189)則相對偏重BT載板。GPU、ASIC、CPU等高階運算晶片主要使用ABF載板,記憶體及消費性電子則較常使用BT載板,因此布局AI載板股,不能只看公司有沒有生產載板,更要比較ABF產品比重。
隨著AI晶片封裝尺寸越來越大,傳統載板可能因熱脹冷縮產生翹曲,因此玻璃、陶瓷等新材料也成為下一代先進封裝的研發方向。
廖婉婷解釋,玻璃基板並非要取代整個ABF載板,而是將其中的核心層改用玻璃,外部仍需要增層技術,因此不代表欣興、南電等載板廠會失去競爭優勢。
她預估玻璃核心基板可能在2029年前後逐步導入;至於景碩,則布局另一條技術路線——陶瓷基板,預計2028年導入,爭取下一代先進封裝商機。
資料來源:YT《小宇宙大爆發》
台光電不只稱霸PCB!2027年搶進ABF載板用CCL市場
另一個值得關注的,是PCB上游材料。廖婉婷指出,台光電(2383)是全球PCB銅箔基板(CCL)龍頭,但過去用於高階IC載板的CCL材料,主要掌握在日本廠商手中。
隨著AI晶片朝大封裝、高階化發展,台光電預計2027年切入IC載板用CCL市場,從原本擅長的PCB材料,進一步跨足高階封裝材料,為未來營運增添新的成長動能。
換句話說,2027年AI供應鏈的投資機會,不只是看晶片出貨多少,更要觀察封裝尺寸、層數、材料等規格升級,能替企業創造多少附加價值。
AI股不再一路飆,2027年怎麼買?高股息ETF也能配
展望2027年,廖婉婷對AI長線成長空間仍有信心,但受到美國政策、資金成本及企業估值調整影響,台股可能轉為「大區間整理、緩步向上」的格局。
過去股價可能一路上漲、不太回頭,未來則可能是進三步、退兩步,呈現震盪墊高的走勢。
因此「跌深要敢買,漲高要捨得賣。」對不擅長掌握個股買賣點的投資人,她也認為2027年可以重新關注高股息ETF。
由於部分企業2026年獲利亮眼,2027年可能有較好的配息能力,加上股價回檔,讓具備穩定獲利與配息紀錄的公司重新受到青睞。
例如紡織股儒鴻、聚陽,她估算當時殖利率約5%至7%;宏全則有相對穩定的獲利及配息紀錄。科技股方面,包括廣達、華碩,以及大型金融股,也都是部分高股息ETF偏好的配置標的。
不過,高股息ETF也會隨大盤下跌,配息並不保證總報酬為正,投資人仍須留意成分股與價格波動風險。
廖婉婷最後也強調,自己並非轉為看空AI,而是投資環境已經改變。2027年想在AI行情中繼續賺錢,不能只追逐短期漲價題材,而要找出真正具有規格升級、長線需求支撐的企業,同時學會在震盪行情中調整進出節奏。
※免責聲明:文中所提個股內容,並非任何投資建議,投資人應審慎評估風險並自負盈虧。
本文不授權媒體夥伴轉載
_20261116181304.jpg_280x210.jpg)
_20260615153726_20261106155436.jpg_1140x855_280x210.jpg)