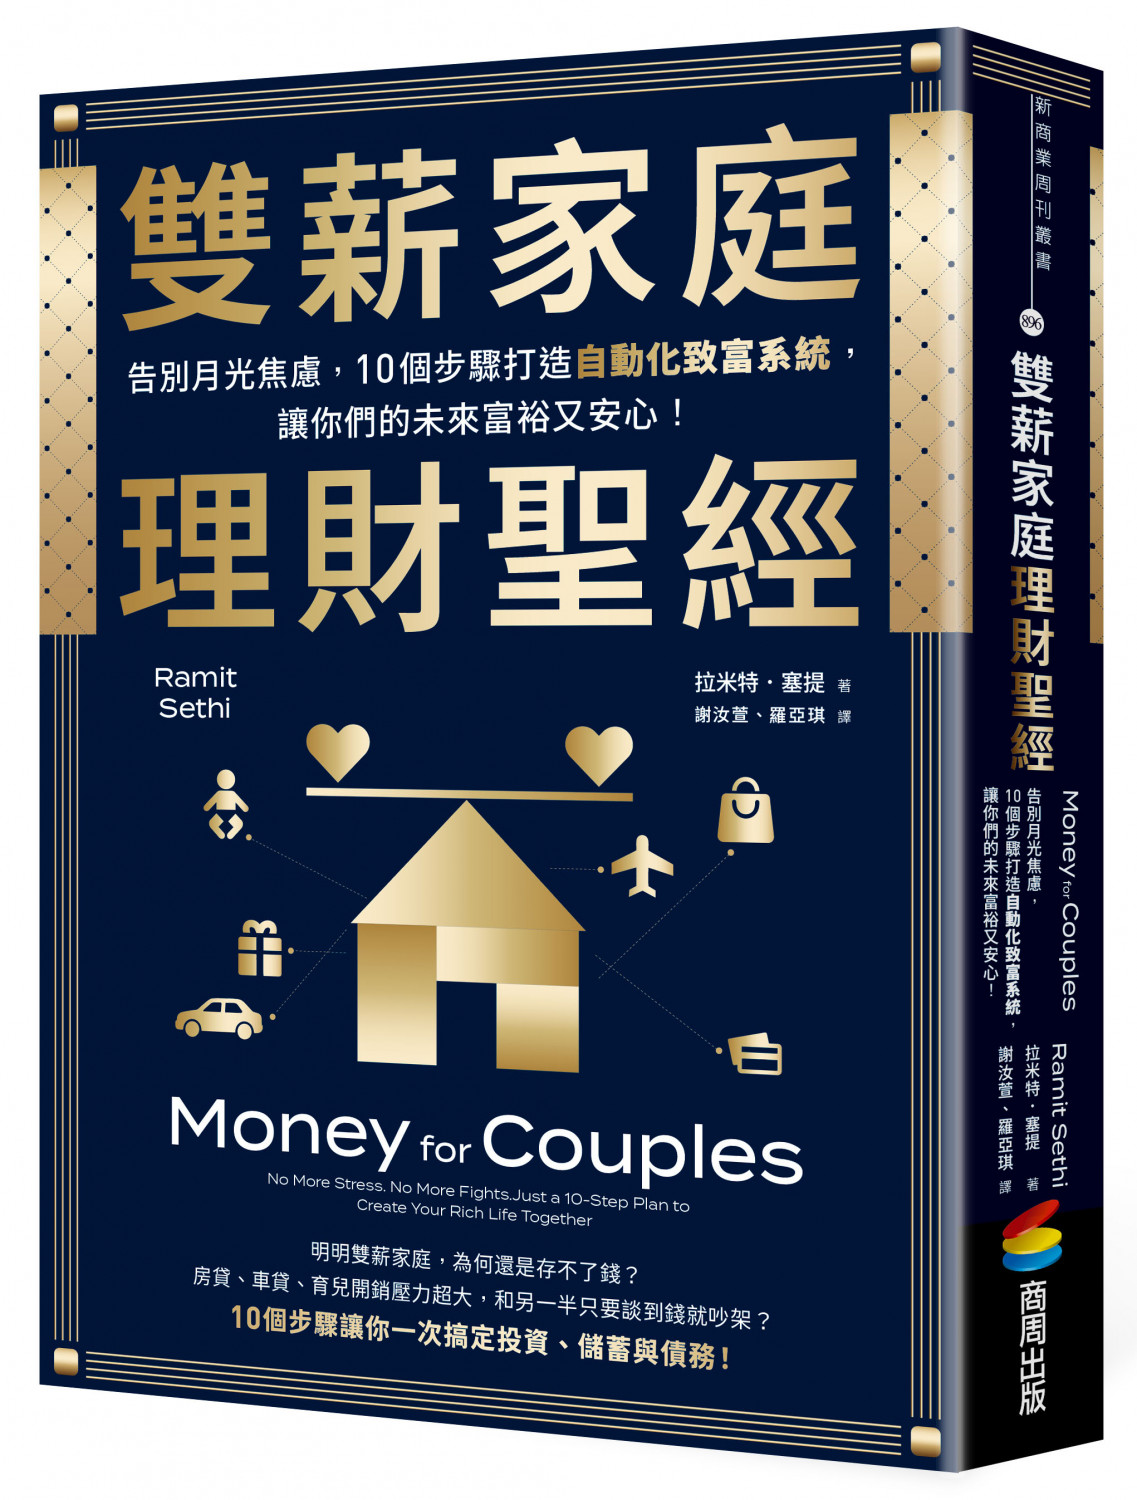
編按:本書作者拉米特.塞提是美國知名理財專家,身家估計達2500萬美元(約合新台幣8億元)的他提出,明明富裕卻過著窮酸的日子「是一種悲劇」。
與其一味省錢、不敢花錢,不如先認清自己的財務狀況。每次花大筆的開銷之前,先把花費的金額算清楚,確認自己真的負擔得起,再放心享受。
身家1.6億仍捨不得花錢!丈夫多花6400元住好飯店,妻子氣到想取消
瑞秋與傑克是一對50幾歲的夫妻。瑞秋出身工人階級,節儉成性。
由於認真存錢與投資,如今她和傑克的淨資產已經來到500萬美元(約合新台幣1億6千萬元)。
但,當傑克多花了200美元(約合新台幣6400元),訂了一間不錯的飯店房間,瑞秋氣得差點想取消行程。即使是對自己,她也不承認他們很有錢。
我們的對話是這樣的:
拉米特:「瑞秋,妳承認自己是百萬富翁嗎?」
瑞秋:「不承認。我不喜歡有人吹噓自己很有錢,或是生活鋪張。所以我看見自己的資產數字時,其實有點嚇到。我不想那樣。」
拉米特:「告訴我這樣描述是否正確:妳是不是從小到大都不喜歡「有錢人」?」
瑞秋:「是啊。」
拉米特:「但如今妳這麼富有,這代表什麼?」
瑞秋:「我不想成為有錢的混蛋。」
明明富裕卻過著窮酸的日子「是一種悲劇」
事實上,明明富裕卻過著窮酸的日子是一種悲劇,也不夠誠實。
我見過無數人在投資論壇上貼文寫道:「也不是說我們很有錢,應該說我們生活無虞。我們一年賺29萬美元(約合新台幣920萬元),投資組合也不大,就是230萬美元(約合新台幣7300萬元)。」嘿,容我說一句話:你們很有錢!
這裡有兩個問題:一來,拒絕承認事實,就是自我設限;二來,對財富遠遠不及你的人來說,你的話根本是天大的侮辱。
如果你很富有,那就坦然承認吧。我很富有。
我工作很勤奮,我也有很多貴人,運氣也很好。我總是說,一旦我成功了,就要帶著所有人邁向成功。
我負擔得起重大支出嗎?理財專家揭「4大檢查清單」
如果以下每個選項你都打勾同意,就代表你負擔得起重大支出。
□ 你的財務分配符合以下的比例:固定支出(控制在實得薪資的50~60%以內,誤差不超過3%),投資(5~10%)、儲蓄(5~10%)、無罪惡感開銷(20~35%)。
□ 如果你負債,你知道具體什麼時候能還清。
□ 你設置了緊急預備金。如果這筆資金還不夠,也會在4年內補足。
□ 你清楚這筆開銷總共會有多少成本,並已將維修、稅金、機會成本(比如把這筆錢拿去投資等其他用途所能獲得的收益)及其他幽靈成本納入計算。
多少錢才能出遊度假?存夠旅費再「加50%」備用金:交通、餐費都要算
如何判斷自己能否負擔度假費用?
很簡單:如果你已經存夠了整趟旅程所需的費用,再加上額外的50%,就表示你負擔得起。多出的50%涵蓋你可能遺漏的開銷,比如交通、小費、稅金等。
計算度假的開支時,請聚焦於這些關鍵費用:
- 交通:機票(含稅)、往返機場的計程車資、機場酒吧的餐飲費等,都算在內。
- 住宿:每晚的飯店房價、稅金、小費及任何附加的費用。
- 餐飲與遊覽:評估你們一天會外食多少次,以及你們規劃多少行程與景點。
請務實計算。你可不希望旅遊的時候還要擔心一份鮮蝦雞尾酒盅的價格。
請把所有費用攤開來檢視,如果不確定價格多少,那就估得高一點。
接著,把整趟旅程預計的所有花費加上50%。
儘管你已經把上面這些關鍵支出都納入計算,但還是需要考慮其他隱形或突發支出,而預留50%應該綽綽有餘(我通常會加上30%,但這是因為我多年來都會追蹤金額。因此,一開始預留額外的50%還是會比較保險)。
如果你們已經存到這筆錢,恭喜你們,你們負擔得起這次旅遊了!
如果還沒存夠,可以考慮其他做法:把時間延後,直到存夠錢再去;減少旅行天數(充實的4天旅行也許和7天行程一樣難忘);或是尋找更便宜的機票和飯店,甚至改變出遊的月份等,來減少支出。
延伸閱讀:78歲爺爺「存3200萬退休金、住2600萬房」仍上班!為何喊「沒收入活不下去」?不只是為了賺錢,半退休更快樂
作者簡介_拉米特.塞提Ramit Sethi
《紐約時報》(New York Times)暢銷作家、《從0開始的致富攻略》(I Will Teach You to Be Rich)作者、「教你變成有錢人」(iwillteachyoutoberich.com)網站創辦人。
致力於透過電子報與社群平台,為超過100萬名讀者解決理財的疑難雜症。
本文摘自商周出版 《雙薪家庭理財聖經:告別月光焦慮,10個步驟打造自動化致富系統,讓你們的未來富裕又安心!》