投資不一定得每天盯盤、猜高低點。財經YouTuber「財經雪倫」日前公開自己的基金投資成績單,截至2026年9月2日,她累計投入統一高息優選基金約410.6萬元,不含配息帳面獲利約147萬元;若將歷年領到的配息計入,含息獲利已超過171萬元,含息報酬率約41.8%。
更讓她滿意的是,這是一檔月配型基金。光是2026年8月,她單月便收到4萬1403元配息,這筆現金流也能直接拿來支應房貸。
不過,這筆超過百萬元的獲利,並不是靠每天進出、搶短線賺來的。雪倫表示,自己平常沒有太多時間盯盤,而是靠「無痛存股3招」,一步步把基金部位累積起來。
投入410萬元,含息獲利逾171萬元
雪倫表示,第一次買進統一高息優選基金是在2024年12月17日。截至2026年9月2日,不到2年的時間,累計投入金額約410.6萬元,目前含息報酬約171萬元、41.8%。
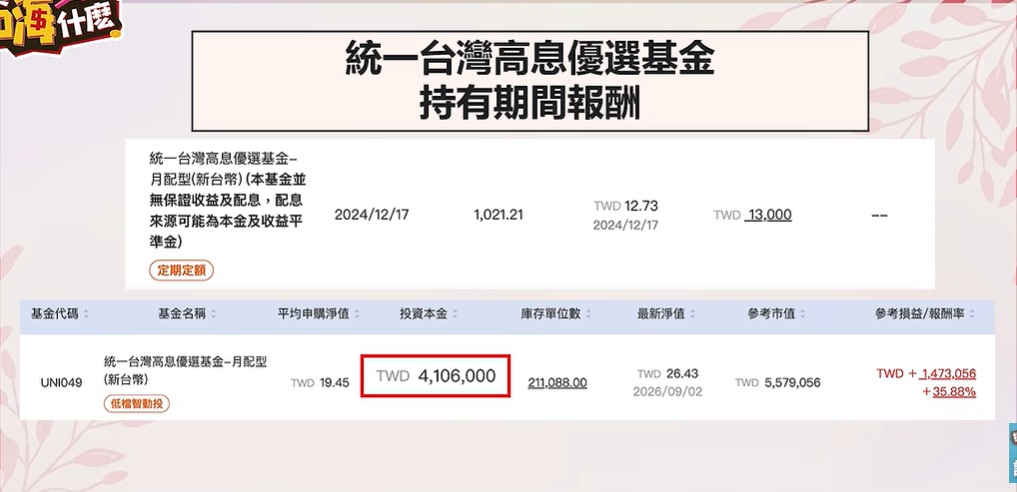
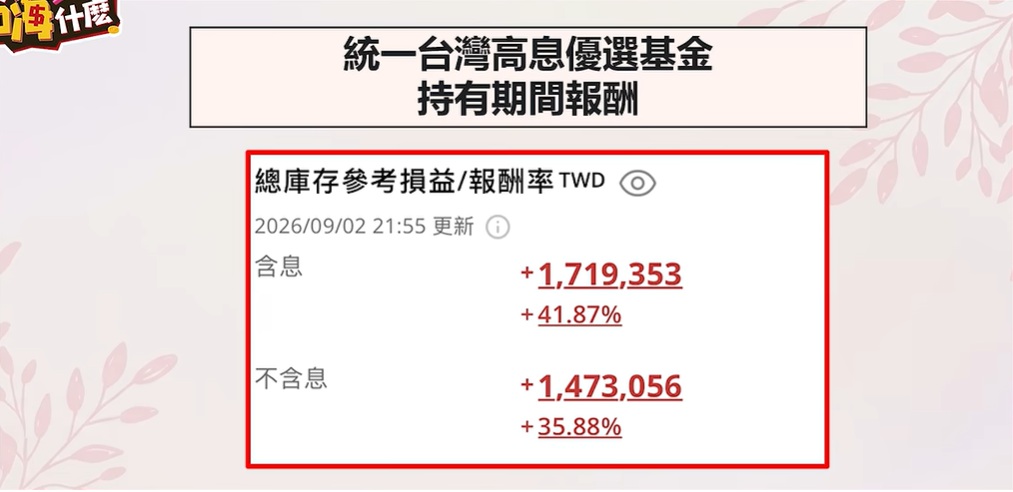
對她而言,帳面獲利並不是最吸引人的地方,更重要的是穩定產生的現金流。
以2026年8月為例,她單月收到4萬1403元配息。這筆錢進入帳戶後,可以直接支應房貸或日常生活費,「每個月股息直接進帳,再自動拿去繳房貸,真的體驗過之後,就會很有感。」
不過她也提醒,基金配息並不代表額外報酬,配息後基金淨值也會相應調整,因此評估一檔基金的實際投資成果,仍應以「含息總報酬」為主要依據,而非只看配息金額或配息率高低。
至於這410多萬元的部位,是怎麼一步步累積起來的?雪倫把自己的方法拆成3部分:平時固定投入、市場回檔時自動加碼,碰上較大跌幅再單筆進場。她把這套做法稱為「無痛存股3招」。
存股第一招:日日扣,把猜高低點改成紀律投資
第一個方法就是把每月準備投入的資金拆成多筆,分散在不同交易日扣款。
她透過基金平台設定定期定額,由於平台每月可設定的扣款日期有限,碰到假日也不會扣款,因此她會在每月底重新檢視下個月的扣款日期,盡量讓資金分散進場。這麼做有兩個目的。
1.降低「選時」壓力
很多投資人最常面臨的問題是:「現在會不會買太高?」「今天進場會不會馬上被套?」如果資金分散在不同時間投入,就不需要把成敗押在單一進場點上。
2.降低一次投入大筆資金的心理負擔
假設每月原本要投資3萬元,相較於一次投入3萬元,拆成多筆自動扣款對投資人而言,心理壓力感受相對較小,也比較容易長期維持紀律。
雪倫的投資紀錄來看,其中定期定額投入成本約148萬元;截至8月7日的月對帳單,參考市值已增加至約219萬元,帳面報酬率約58.25%。這並不是靠精準預測市場,而是長時間持續投入、經歷市場多空循環後逐步累積的結果。
無痛存股3招:投資統一台灣高息優選基金
| 下單類別 | 投資成本 (台幣) | 參考市值 (台幣) | 參考損益 (台幣) | 累計配息 (台幣) | 報酬率 (不含息) | 報酬率 (含息) |
|---|---|---|---|---|---|---|
| 單筆 | $1,987,000 | $1,942,391 | -$44,609 | $30,917 | -2.25% | -0.69% |
| 定時定額 | $1,484,000 | $2,197,321 | +$713,321 | $151,082 | +48.07% | +58.25% |
| 低檔智動投 | $405,000 | $517,787 | +$112,787 | $22,895 | +27.85% | +33.50% |
存股第二招:低檔智能扣,市場越跌反而自動加碼
除了固定扣款之外,她還設定「低檔智能扣」。
投資人最容易在市場大跌時中斷原本的投資計畫。行情好的時候敢買,一旦股市連續重挫,反而開始擔心「是不是還會更低」,最後選擇停扣甚至停損。
但對仍處於資產累積階段的定期定額投資人而言,市場下跌也意味著同樣一筆資金能買進更多基金單位。
雪倫使用的平台,會比較基金目前淨值與先前特定營業日的淨值變化;一旦跌幅達到投資人事先設定的條件,下一個基金營業日便會自動加碼扣款;她為自己設定兩道門檻,分別是下跌3%及5%時啟動加碼,每月最多執行數次。
這套機制最大的功能,並不是預測最低點,而是「把情緒排除」;因為真正碰到大跌時,人往往最不敢買;透過事前設定的自動扣款條件,可以避免市場恐慌時臨時改變投資計畫。
從帳戶紀錄來看,透過低檔智能扣所累積的部位,即使歷經市場震盪,帳面報酬率仍有超過30%的績效,「我們不需要當看盤高手,善用工具,也可以把市場波動變成累積部位的機會」。
存股第三招:大跌再單筆加碼,手上永遠留一筆現金
如果前兩招屬於自動化投資,第三招則是主動加碼。
雪倫表示,她平時不會把所有可投資資金一次用完,而是保留一部分現金,等市場出現大幅修正時,再進行單筆投資。
由於基金淨值通常要等收盤後才公布,投資人盤中無法即時知道當天基金淨值,因此,她會參考與該基金投資策略及經理團隊具有高度關聯的ETF市場表現,例如統一高息優選基金,基金操盤人同為00981A的陳釧瑤,雪倫就會參考00981A的股價表現,作為當天是否加碼的輔助指標。
如果00981A單日跌幅超過3%,便會開始考慮單筆投入;若跌幅擴大到5%以上,則可能在基金當日申購截止時間前加碼。
不過,這項方法並不代表ETF當日跌幅一定等同基金淨值跌幅,兩項商品的持股、現金部位及實際操作仍可能存在差異,因此較適合視為個人的觀察工具,而非精準的淨值預測方式。
雪倫將自己的三套方法形容為:
「日日扣」是打底,負責建立基本部位
「低檔智能扣」是撿便宜,負責市場修正時加碼
「單筆投入」則是放大資金的效益,在較大跌幅出現時,提高資金使用效率
三種方式搭配之下,不必每天判斷市場高低,也能持續累積基金單位。
月領4.1萬元股息,二代健保補充保費要繳多少錢?
除了每月配息之外,另一個受到投資人關注的問題,是二代健保補充保費。
雪倫以自己2026年8月收到的4萬1403元配息為例,依投信當期公布的配息組成資料,當期配息來源中約84.58%屬於資本利得。若單純以相同比率估算,4萬1403元配息中,約3.5萬元來自資本利得,其餘約6400元屬於股利等其他來源。
也因此,實際收到這筆配息時,並未被扣取二代健保補充保費。
不過,這裡必須特別注意,基金每期配息來源比例都可能改變,不能因為某一期資本利得占比較高,就推定未來每個月情況都相同。
她也提醒,自己的計算只是依當期資料所做的觀察。投資人仍應以投信公司每次公布的配息組成、基金課稅資料,以及主管機關最新規定為準,不宜單純以「月配多少錢」判斷一定要不要繳稅或補充保費。
統一台灣高息優選基金:主要收益來自資本利得
| 基金名稱 | 每單位可分配收益 (元) | 收益分配發放日 |
|---|---|---|
| 統一台灣高息優選基金 (本基金並無保證收益及配息,配息來源可能為本金及收益平準金) |
0.2024 | 115/08/14 |
| 項目 | 比例 (%) | 占比視覺化 |
|---|---|---|
| 1. 股利所得 | 15.42% | |
| 2. 利息所得 | 0.00% | |
| 3. 收益平準金 | 0.00% | |
| 4. 已實現資本利得 | 84.58% | |
| 5. 其他所得 | 0.00% |
打造現金流不只要看配息多少,總報酬也是關鍵
從雪倫的經驗可以看到,投資方式不一定愈複雜愈好。
她的核心做法其實相當單純:固定投入、不因市場下跌停扣、跌幅擴大時增加投入,並保留一部分現金等待較大的市場修正。
不過真正值得注意的是,這套方法能否奏效,前提仍在於投資標的本身的長期表現。過去基金績效亮眼,不代表未來仍能維持相同報酬;配息金額也可能隨基金獲利、資產配置及配息政策調整。
對希望用基金打造退休或房貸現金流的投資人而言,比起單純追求「一個月可以配多少」,更應同時觀察基金長期含息總報酬、波動程度、投資策略,以及配息來源是否具有持續性。
換句話說,「日日扣、低檔加碼、單筆投入」只是資金進場的方法,真正決定長期成果的,仍是標的本身以及投資人能否在市場震盪時持續執行原先的投資紀律。
統一台灣高息優選基金 績效表現
資料日期:2026/07
| 期間 | 三個月 | 六個月 | 今年以來 | 一年 | 二年 | 三年 | 五年 | 十年 | 成立至今 |
|---|---|---|---|---|---|---|---|---|---|
| 單筆報酬率 | -4.14% | +48.88% | +51.49% | +95.71% | +118.90% | -- | -- | -- | +181.30% |
| 定期定額報酬率 | -- | -- | -- | +41.37% | +80.96% | -- | -- | -- | +100.08% |
| 贏過 N% 同類基金 | 28% | 88% | 49% | 63% | 65% | -- | -- | -- | -- |
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。
本文不授權媒體夥伴轉載
_20260906180225.jpg_280x210.jpg)
_20260618160238.jpg_280x210.jpg)