編按:本書作者時貞易在倫敦金融市場有十餘年的實戰投資經驗,回顧巴菲特近70年的投資歷程,與當時的全球金融市場背景,深入解析其從撿菸蒂式套利策略,蛻變為成熟價值投資體系的核心過程。
巴菲特從11歲開始買股票,一路摸索、跌倒、再爬起來,靠選對公司、耐心持有,一路滾出1440億美元(約合新台幣4.6兆元)身家。
不要認為你擁有的是一張價格每天都在變動的紙張,遇到經濟或政治事件時就忙著賣出。你要像擁有這家企業一樣思考。
巴菲特把投資者視為經營的合夥人,而他是管理與控股的合夥人。
他說:「感激投資者的信任,將安度餘生的資金託付給我們共同冒險投資。」
巴菲特希望投資者不要覺得自己只是擁有一張價格每天波動的紙張,在經濟政治緊張時就想拋售。
他希望投資者視自己為企業的部分擁有者,如同與家人共同擁有一座農場或公寓,將股份長期保留。
1956年,26歲的巴菲特第一年創業時就是按照這個守則來進行。 這一年的投資,有以下4個非常重要的關鍵。
第一,在創業之前,巴菲特拒絕了葛拉漢的合夥人邀請。
巴菲特是「價值投資之父」班傑明.葛拉漢(Benjamin Graham) 的親傳弟子,在創業之前,他曾在葛拉漢的公司短暫工作過。
1956年的春天,葛拉漢宣布退休,他給了巴菲特成為公司合夥人的機會。即使這是對巴菲特的肯定和讚賞,但對巴菲特而言,成為葛拉漢的繼承人已經失去意義,因為他已經跟隨自己仰慕的大師工作過,滿足了兒時的心願。
而且,葛拉漢退休後巴菲特也不願作為下級合夥人來工作,更不喜歡住在紐約。於是,他拒絕了邀請,回到老家奧馬哈以代客理財的方式創業(注意:未遵循合法合規管道代客理財是違法的)。
創業之前,26歲的巴菲特大約有17.4萬美元(約合新台幣555萬元)的資產。但他並沒有買房而是選擇了租房,他認為這樣能讓他的資產繼續增長,因為他的報酬率將遠遠超過房價的增長。
自巴菲特帶著9800美元(約合新台幣32萬元)就讀哥倫比亞大學以來,其投資的年均增長率達61%。可他還是很著急,他有很多好的想法,但缺少本金,因此他決定成立一家合夥投資公司。要知道,在1950年代,一名研究生獨自創業在家裡辦公,是一件非同尋常的事情。
第二,巴菲特開始創業的時候,自己只出資了700美元。
是的,你沒有看錯,當時身家17萬美元的小富豪巴菲特,真的只拿了700美元(約合新台幣2萬3千元)入股,這就是巴菲特滾雪球的開始。
從巴菲特5歲賣口香糖開始,他就用各種方式緊緊抓住每一分錢,這就是他變得比同齡人更富有的重要原因之一。
創業時,他邀請6位親友作為投資者,籌集了10.5萬美元(約合新台幣334萬元)開始投資,並明確表示這些資金不可撤回。
他的岳父威廉.湯普森(William H. Thompson)博士投資了2.5萬美元(約合新台幣80萬元),參與投資的還有媽媽、姊姊、姑姑、大學室友和兒時玩伴。
也許是因為英文中的博士和醫生是同一個單詞,一些書中將其岳父的身分誤譯為醫生。許多人沒有注意到這個翻譯上的錯誤,但是理解投資者的身分對理解巴菲特很重要。
為什麼這麼說呢?因為巴菲特從小就非常重視聲譽,他無法忍受因股票價格下跌而受到投資者批評,所以他只邀請自己的親友加入合夥公司。巴菲特自身的資金在每家公司只投資了100美元(約合新台幣3200元),但從經營基金獲得的利潤中提取費用。
事實上,按照當時的標準,巴菲特已經有些資本了,但他覺得應該「從管理投資公司中獲得槓桿作用」,他認為自己應該出主意,而不是資本。因此,巴菲特設計了一個收費公式—4%以上的報酬他拿一半,4%以下的報酬他拿四分之一。如果沒有賺錢,巴菲特就會虧錢(他以個人名譽無限擔保本金)。
對巴菲特來說,擔任親朋好友的委託人意味著他承擔的責任非常大。為了讓他的投資者知曉他的基本原則,他在公司成立的第一天就召開了正式會議。
一個很有趣的細節是,雖然他願意為公司承擔無限責任,但他不願意為投資者會議的晚餐買單,所以晚餐費用是大家分攤。
第三,賺錢是巴菲特的娛樂方式。
巴菲特的思考永遠集中在賺錢上,甚至在家裡舉辦聚會時,他經常中途離席上樓工作。
他的娛樂方式要不是對著某位聽眾滔滔不絕地談股票,要不就是偶爾彈奏烏克麗麗。
他的傳記《雪球》(The Snowball: Warren Buffett and the Business of Life)裡有一個很有趣的記載是,巴菲特連看星星時,都覺得星星長得像是美元符號。
巴菲特工作時間不固定,他會穿著睡衣一邊閱讀年報,一邊喝著可口可樂、吃著洋芋片,享受獨處的樂趣。
巴菲特的太太蘇珊.巴菲特(Susan Buffett)在回憶錄中說,巴菲特在家裡連拿小刀切火雞都不會,所有的時間都在想著要如何更好地投資。巴菲特不會照顧寶寶,更像是一個需要別人照顧的寶寶。
工作的時候,巴菲特會親自將文件歸檔、記帳及報稅,精確計算工作成果,自己樂在其中。他用家裡的電話與一些股票經紀人保持日常通話,將公司的開支盡可能縮減到零。唯一束縛巴菲特的,只有可供他使 用的資金、精力及時間。
第四,巴菲特會像偵探一樣全方位研究自己感興趣的公司,也喜歡拜訪管理層並影響對方。
巴菲特會找到一切他能找到的資料來研究公司,而且經常親自去穆迪公司(Moody’s Corporation)或者標普公司(S&P Global Ratings),蒐集股票相關的數據和資料。
拜訪管理層是巴菲特做生意的一種方式,他透過這些會面盡可能地了解各家公司。在與管理層的私人接觸中,他憑藉著自己的知識和智慧,讓許多有影響力的人物留下了深刻的印象。
1956年9月1日,恩師及前雇主葛拉漢為巴菲特介紹了一筆12萬美元(約合新台幣380萬元)的投資,這筆錢比巴菲特拿到的初始資金還要多,這讓巴菲特離專業資金管理者更近了一步。
1956年,巴菲特做了一個經典預測,他預測美股市場的整體價值被高估了,特別是大型藍籌股。藍籌股的概念源自於賭場,早期賭場中的大額籌碼為藍色,所以市值大的股票被稱為藍籌股。
巴菲特預測市場短期內會跌下來,但他同時覺得對未來5到10年的市場來說,價格其實是被低估的,因為就算是經歷一個完整的熊市,也不會對價值本身造成大傷害,所以如果再下跌他還將增加頭寸,不排除使用槓桿。
這裡需要注意的是,巴菲特預測市場主要是希望找到更多被低估的股票,因為這決定了未來賺取利潤的比例。
1956年年底,巴菲特寫了一封描述合夥公司年底經營狀況的信給合夥人,提到當年的總收入為4500美元(約合新台幣15萬元),比市場高出4個百分點。
在此說明,標普五百指數包括美國主要交易所500支具有代表性的股票,與道瓊工業平均指數相比,其包含的股票更多,風險更分散,更能反映美國股市整體情況。
圖1是1956年標普五百指數的走勢,觀察走勢能逐步培養對金融市場波動的敏感度,更能體會巴菲特面對市場變化做決策時的思考方式。
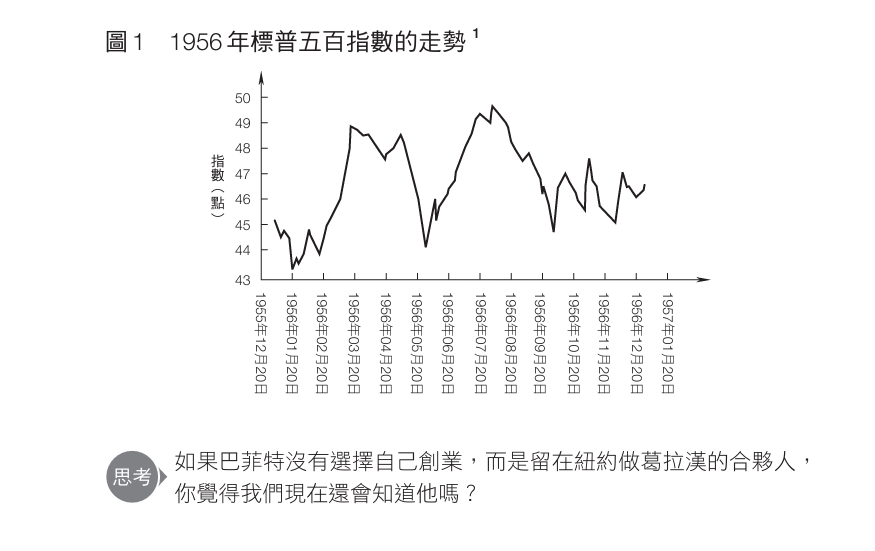
▲1956年標普五百指數的走勢。(圖片來源:方舟文化)
作者簡介_時貞易
職業投資者,倫敦金融市場十餘年實戰投資經驗,擅長中頻交易與演算法模型建立,多年來為全球主要交易所造市商品提供流動性與報價服務。
本文摘自方舟文化《股市長贏之道:巴菲特70年超額回報的智慧,解答1956~2023年股東信》
_20260915171450.jpg_280x210.jpg)