編按:本文是理財專家克莉絲汀‧賓斯(Christine Benz)與吉姆.柯林斯(JL Collins)對於退休投資的對談。吉姆被譽為「財務自由教父」,主張理財不必複雜,平時應量入為出、避免不必要的負債,並盡可能存下收入的一半。
在投資方面,吉姆偏好簡單、長期的策略,大部分資產集中在全市場股票指數基金,透過分散投資,掌握市場長期成長的機會。他認為,退休理財不只考慮如何累積資產,還要思考退休後如何提領、配置股票與債券,以及依照市場變化調整支出,讓辛苦存下的退休金能支應生活。
退休理財愈簡單愈好!別到80、90歲還要煩惱選股
克莉絲汀:針對退休規劃、以及快要退休或是已經退休的族群,我想要討論這幾個面向。對於這兩個人生階段,簡化退休財務規劃有何優點?
吉姆:我們剛才已經討論指數型基金是單純的投資方式,既簡單又有效。未來也會省去你的財產繼承人很多麻煩。
我在1980或1990年代因為各種的原因,手頭上持有不同的股票,如果我在那個時候過世,我真不敢想像會給我的妻女會帶來多少困擾。
此外,人都會老,我們的認知能力也會隨之衰退。我可不想到了80、90歲還要煩惱選股。這都是簡化退休理財規劃的好理由。
退休適合投資什麼?靠「3種工具」布局老後現金流
克莉絲汀:你會如何建議大家維持極簡化的退休理財?
吉姆:在我和我太太的投資配置中,我們實際上只運用了3種工具。其中占比最大的是先鋒集團的「全市場股票指數基金」(Vanguard Total Stock Market Index)。
我偏好先鋒集團的原因很多,但說到底,指數基金的本質是不變的。舉例來說,若你是富達(Fidelity)的客戶,直接購買他們的全市場股票指數基金也完全沒問題,投資組合本質上是大同小異的。
我之所以對「全市場」指數基金情有獨鍾,是因為它涵蓋了部分中型與小型股,而不像S&P 500指數型基金那樣,僅侷限於500家大型企業。
這類股票型指數基金,就是資產配置中的股票部位。當你年事已高無法繼續工作時,你需要的是穩定的收入與現金流。
在職期間,你擁有穩定的薪資收入;若你遵循我的建議,將部分收入拿來定期定額投資,將有助於你在市場下跌時累積更多持有單位,掌握長期增值機會。
然而,一旦退休失去了主動收入,你或許就該考慮在投資組合中增加債券配置。
克莉絲汀:要選擇那類型的債券,在投資組合中的配置占比又該是多少?
吉姆:債券基金方面,我推薦先鋒集團的「全債券市場指數基金」(Vanguard Total Bond Market Index Fund)。這類基金的投資組合涵蓋了短期、中期與長期的債券。
至於股票與債券的配置比重,這非常看個人需求。分析時請記住:股票是你的「成長引擎」,而債券則是你的「壓艙物」。你的壓艙物愈多,長期的預期報酬就會愈低。
持有愈多的壓艙物確實能讓投資旅程更平穩,讓你在面對市場週期性的崩跌時,心理壓力不至於那麼巨大。但代價是,十到二十年後,你的總報酬會因此降低。
退休金怎麼配置? 專家揭「股票、債券」最佳比例
這點也與你希望身後的資金發揮什麼功能有關。一般人通常認為:「我年紀愈來愈大,所以投資得愈保守,這樣錢才不會提早花光。」但我並非如此想,我希望這些錢在我過世後,仍能長期保持生產力。
因此,我的資產配置屬於非常積極的類型,股票約八成,債券約兩成。不過,這樣的配置對其他人來說,可能就不是那麼安心了。
克莉絲汀:怎樣叫做過於保守?
吉姆:以4%法則來說的話,如果你投資組合中的股票部位少於50%,那麼這個提領率機制就會失靈。我的建議是,你的股票配置最好不要少於50%。最底線可以是股票和債券各配置50%。
克莉絲汀:所以投資主要工具為股票基金還有債券基金,第三個是什麼?
吉姆:如果你非常保守,第三個投資工具就是管理現金的貨幣市場基金。然後我們有銀行帳戶可以支應帳單。投資工具差不多就是這樣。
退休金夠花30年嗎?4%法則可靠?揭老後安心花錢關鍵
克莉絲汀:你剛才提到4%法則。我想請你聊聊「足夠」這個概念,也就是判斷你是否擁有足夠的資產好頤養天年。
當人們逐漸邁入退休階段,他們如何評估工作一輩子所累積的儲蓄是否足夠,並且能夠持續支應往後30年的開銷等類似需求?
吉姆:4%是不錯的法則,但可能不是很好的規則,因為所謂規則意味著適用任何情況且永遠有效,沒有什麼理財模式能符合這個條件。
最相應的情況大概是買一檔全股票市場指數基金,然後靠基金約1.5%的收益率生活。這大概是最固若金湯的投資堡壘,可是你只能過比實際需求更節制的生活。
4%法則其實是非常保守的指引。位於美國德州聖安東尼奧市的三一大學教授們所發表的研究指出,4%法則在約4%的情況下會失效,而96%的機率運作順利可靠。
事實上,若按此法則執行30年後,你的帳戶通常還會留有可觀的餘額,你的資金大幅增長,這是一般人不太提及的。
克莉絲汀:這種情況下,人們應該遵循4%法則嗎?一開始先提領4%,之後再隨通膨調整提款金額?這的確會讓人有每個月領薪水的感覺。
吉姆:我從來不會建議設定4%或任何比例的提領率,然後就好像沒這回事一樣。
原因有兩個:首先,雖然機會不大,但你有可能會耗盡資金,也有可能會在退休初期碰上極度不利的報酬順序風險,會嚴重衝擊你的資產。
然而最大的原因是,如果遵循4%提領率,到頭來你的帳戶會留有你原本應該用來享受的大筆資金。如果你留意自己的投資組合,你便可以調整你的支出比例。
如果你明天去上班,老闆對你說:「克莉絲汀,我們非常欣賞你,你表現得也很出色,我們真的很想為你做點什麼。但因為時機不好,我們不得不把你的薪水砍半。」碰到這種情況,你肯定會不高興。
但同時,你的花費也不太可能再像以前那樣了——至少我希望如此。我想你會隨之做出調整。
如果你採用4%法則,突然間你投資組合中的股票部位大跌50%,這也不是不可能發生,這時候你大概會想要重新思考你的提領率,好讓你的資產配置有修復的機會。
這也是為何我們用法則一詞而不是規定。不過我還是要說4%是不錯的法則。
作者簡介_克莉絲汀‧賓斯(Christine Benz)
美國晨星(Morningstar)個人理財與退休規劃部門總監,Morningstar.com資深專欄作家。
她也為晨星製播Podcast節目《高瞻遠矚》(The Long View)。
克莉絲汀的專業意見廣受媒體引用,包括《紐約時報》、《華爾街日報》與其姊妹刊物《巴倫周刊》、美國全國廣播商業電視頻道(CNBC)與 美國公共電視公司(PBS)。
她名列《巴倫周刊》2020年與2021年「全球金融界最具影響力的百大女性」,也於2021年被評選為「財富管理領域前十大最具影響力的女性」。
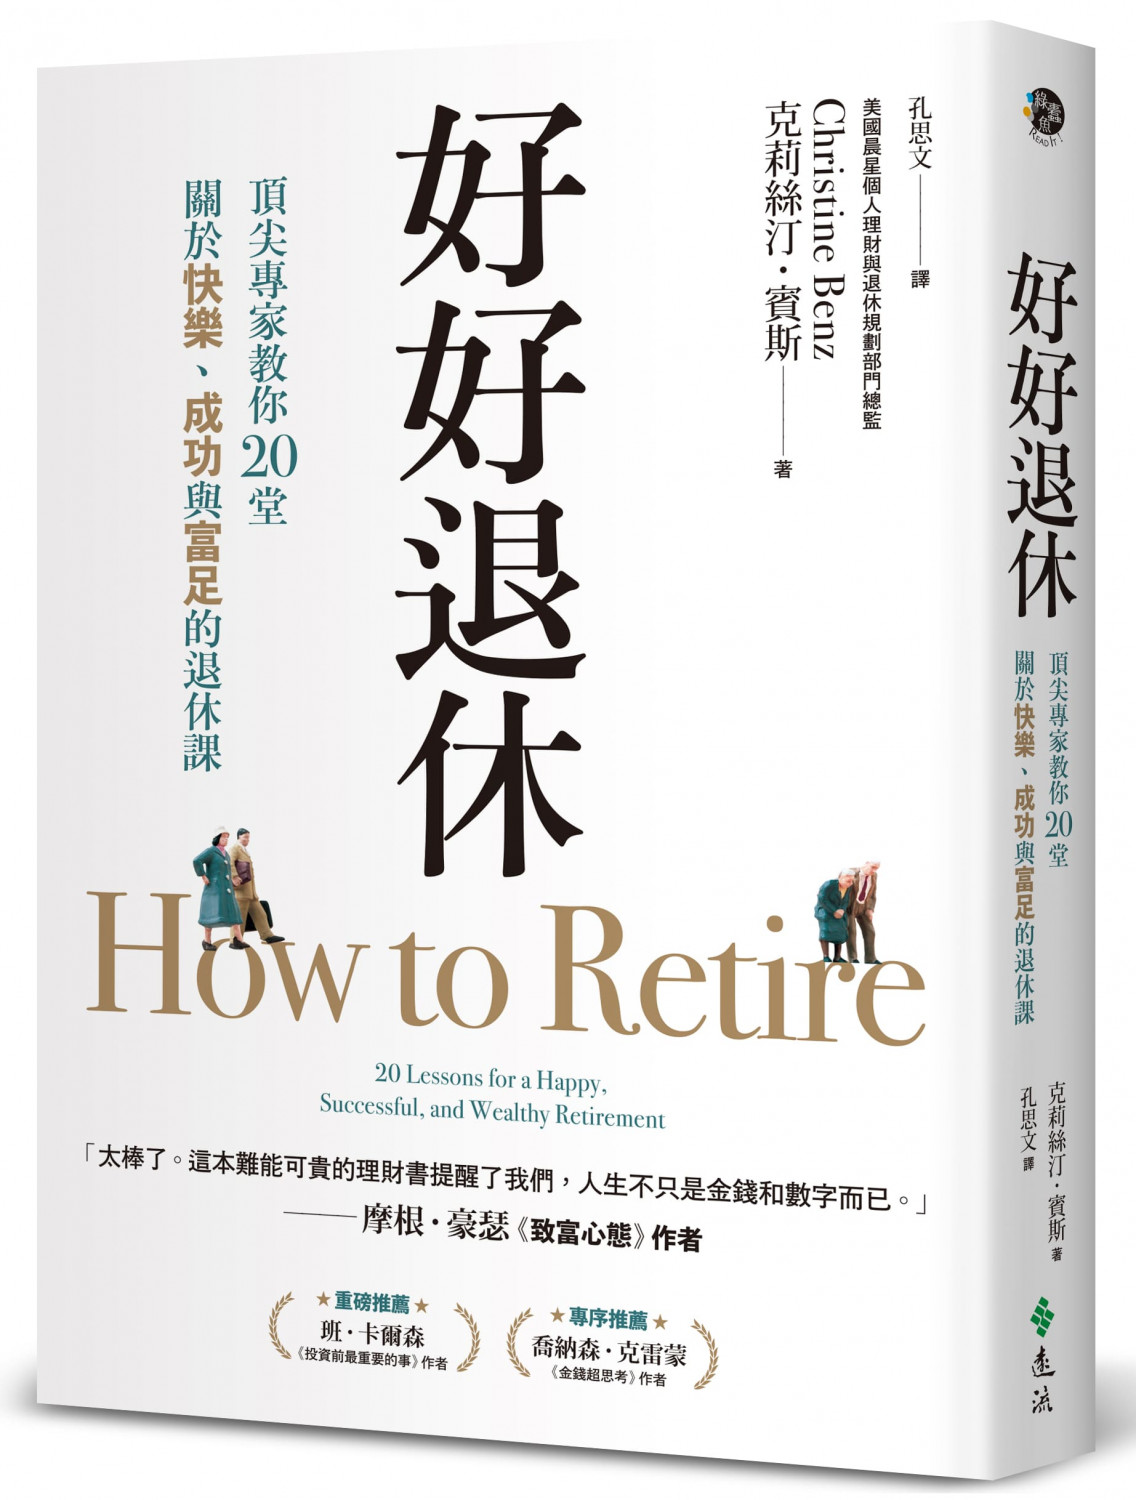
本文摘自遠流《好好退休:頂尖專家教你20堂關於快樂、成功與富足的退休課》
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。
_20260929161039_20261014085023.jpg_1140x855_280x210.jpg)