

編按:「如果可以不上班,誰想要天天打卡?」受夠了被一份工作綁住,想把時間留給家人、留給自己真正想做的事,卻又不敢輕易辭職?
作者Andyworld也曾是朝九晚五的普通上班族。2020年疫情爆發,工作受到衝擊,家庭照顧需求也接踵而來,讓他開始思考:難道人生只能繞著工作打轉,沒有更多選擇嗎?
他重新盤點自己的財務:平均每月約1萬元股息,可以「認養」生活帳單;務農、接案、經營部落格等斜槓收入,能補足其他開銷;手上的資產繼續投資成長,也早已預留了緊急預備金。投資本金加上存款不到500萬元,卻已經給了他離開職場的底氣。
同年,他遞出辭呈回家,沒了固定薪水,日子依然過得踏實從容;更重要的是,家人需要時,他能陪在身邊;想做喜歡的事時,也不必再等下班、等週末、等退休。
沒有千萬存款,也能擺脫社畜人生
新冠疫情改變了許多人的人生賽道,我也不例外。2020年COVID-19席捲全球,台灣採取嚴格的防疫措施,無論老人、小孩、學生、上班族,生活都受到很大的影響。
我的工作需要進行田野調查,每年也要籌辦大型研討會與活動,疫情爆發後,相關活動幾乎暫停,工作方面受到極大的限制。
那時孩子還小,長輩也年事漸高,我每次出門都全副武裝,回到家門口還要消毒才敢進門,深怕一不小心將病毒帶給家人。
相信許多讀者可以體會,那種既要照顧家庭,又要兼顧工作的煎熬,不是筆墨可以形容!
當時爸爸年紀大了,體力不如以往,看著他還要處理農事,我不禁想著,自己是否該回家幫忙務農。
另一方面,兩個孩子也開始面臨上下學接送的問題。老婆工作時間較長,早出晚歸,接送小孩和打理家務的重擔便自然落到了我肩上。
在家庭與工作的雙重擠壓下,我開始思考,人生是否還有其他選擇?家裡若有個工作時間較彈性的人,這些問題或許都能獲得緩解。
之所以有這麼多顧慮,大家應該可以猜到是因為收入的關係。好在疫情之前,我對於自己的財務早就有所規劃。
高股息ETF、金融股...每月1萬元股息:環遊世界就是我存股的動力
寫碩士論文期間,我把自己關在圖書館裡,讀煩了、寫累了,便翻閱館內的財經書籍放鬆心情,也是從那時開始大量接觸財經資訊。
晚上回到家,我不是看財經節目,就是看旅遊行腳節目。後者是我平常的精神糧食,環遊世界的心願是我累積本金的動力,而透過理財來賺取旅費,便是實現心願的手段。
成為受薪階級後,我持續研究投資,並將薪水逐步投入不同的投資工具,一方面驗證研究投資的成果,一方面摸索適合自己心性的投資方式,累積實戰經驗。
嘗試各種工具和方式之後,我發現自己比較傾向以高股息為主的投資模式,於是開始布局金控股、高股息標的及ETF。
疫情期間左思右想後,我開始盤點這幾年累積的投資成果。最終,我靠著每月平均約1萬元股息收入的底氣,毅然決然離職。
每月1萬股息夠生活嗎?他務農+接案,告別打卡人生
在下這個決定時,我曾思考:「每月1萬多元的股息,夠我生活嗎?」
這裡必須解釋一下背景。因為家中只有我一個男生,日後勢必擔起照顧長輩的責任,所以我找工作時,一直以南部家鄉職缺為目標。
住在家裡,對年輕人而言少了些自由,但也有一個很實際的優點,就是能省下許多生活費用。
扣掉一般生活費後,我和老婆還有餘裕替日後的退休生活及旅遊夢想多存一些錢,這是回南部過三代同堂生活才有的優勢。
否則,若每個月還要負擔房租、保母費及生活費,只會拖慢我們實現夢想的進度。
經過計算,省下這些生活開銷後,股息可以幫我支付每月約1萬元的信用卡費(電信費、網路費、小孩用品費用等)。
卡費的問題解決了,接著要思考的是,其他生活費該怎麼辦?因此,我還必須在家務之餘開啟斜槓生活,才有足夠的辭職勇氣。
當時我的規劃是,每月股息可以支付信用卡費;每年約15萬~20萬元的務農收入可充當生活費;每年約5萬∼10萬元的田野調查接案收入,也能補貼生活所需;平常經營部落格的廣告費則能當作零用錢。
如我先前所述,跟家人住在一起已經省下許多生活花費,加上南部物價相對較低,負擔沒有北部大,經過一番盤算,我決定憑藉股息帶來的底氣,加上斜槓的衝刺,轉換人生賽道。
每年的息收有高有低,務農與接案收入也不像月薪那麼固定,面對這些不確定性,我更希望透過投資累積資產、建立財務底氣,把生活的選擇權掌握在自己手中。經過多次學習與測試,我逐漸摸索出適合自己的投資模式與節奏。
如果用台灣的國球—棒球來比喻,將買進的股票視為球員,把自己當作操控球隊的總教練,就可以把股票分成不同屬性的球員,有些是穩當的控球投手,有些是攻擊型選手,有些是守備型選手,還有能在關鍵時機建功的重砲手。
容我提醒大家,每個人的心境、背景、資金、忍受度都不盡相同,我提的投資想法,是經由閱讀、實作、消化後得到的心得,僅供大家參考。
我目前雖然不用固定上班打卡,仍透過務農、接案與經營自媒體持續工作,創造收入,不會一夕致富,而是教你如何在風雨中依然打好一場「贏球」的人生賽局。
FIRE財務自由一定要存到1000萬元才能退休?
近年來,網路上充斥著「FIRE」這個令人羨慕的名詞,在許多書籍、粉專或討論區中,都能看到相關討論,也有很多投資人將FIRE當作理財的終極目標。
FIRE是FinancialIndependence,RetireEarly的縮寫,意思是「財務獨立、提早退休」。換句話說,人們透過儲蓄與投資等方式獲得被動收入,將本金累積到一定程度,就能達到財務自由,進而離開職場。
不少人對FIRE的第一印象,就是靠投資賺足人生下半場所需的費用,提早離開職場、享受人生。這樣的解讀讓許多年輕人趨之若鶩,成為進入投資領域的原因,心裡想的就是不再為五斗米折腰,早日告別朝九晚五的社畜人生。
然而,小資受薪族若一味追逐千萬退休金,就像倉鼠在滾輪上奔跑,不但看不到盡頭,還會累得氣喘吁吁,甚至產生遙不可及的無力感。
因此,我推崇另一種以「現金流」為核心的投資觀念—用現金流「認養生活任務」,直到現金流大到足以接管你的人生帳單。相較於執著總資產的多寡,這種作法在心理上輕鬆許多,也能讓投資理財更有明確目標與動力。
0056存5張就能支付整年網路費?用股息認養生活帳單,讓投資更有目標
「現金流認養生活任務」是我在經營部落格時悟出來的方法。
剛開始,我在部落格放置的Google廣告收益大約是每月20美元(以匯率30元計算,折合台幣約600元),金額雖然不多,卻剛好可以拿來支付我的手機電信費。
當我第一次領到廣告費時,想到每月的電信費有了著落,對經營部落格就更有動力。Google廣告認養我的手機電信費,達成!
完成一項任務後,我的成就感大增,於是開始尋找下一個目標。當時家中每個月的網路費是399元,一年大約4,800元,這次我選擇用股息來幫我支付。
研究過程中,我發現元大高股息(0056)每年約配發1元股利,只要存5張,領到的股息就足以支付1整年的網路費。所以,網路費的認養者就是5張0056。想通這個類似過關斬將的方法後,投資不再那麼枯燥乏味,可以幫自己的人生設定任務並逐一破解,過程中也充滿樂趣。
接著,我將這個觀念延伸到更大的目標—每月加薪3,000元,達陣後再提升到每月加薪5,000元,甚至1萬元。
最後,我立下讓每月現金流達到政府規定「最低薪資」的目標。一旦達成,就像把自己的錢派到股市工作,讓這個分身到另一個領域去替我賺錢回來!
現在,請你整理每天、每週或每月的生活帳單,在紙上列出各項固定支出,梳理出一份屬於自己的「任務清單」。有了這份清單,心裡便有明確目標,也更有動力逐項完成。
退休金要存多少才夠?4%法則不一定適合每個人
很多人會先累積總資產,再搭配「4%法則」規劃退休後的財務。
所謂4%法則,簡單來說,就是在適當的資產配置下,退休第一年提領總資產的4%作為生活費,往後每年依通膨率微調領取金額。
假設退休後每月需要5萬元生活費,反推回去,就必須準備1,500萬元本金。
然而,4%法則是根據美國的投資環境與歷史數據所提出的假設,實際運用時,還要考慮市場起伏的風險、通膨帶來的物價波動,以及突發意外造成的額外開銷。
回到根本問題,光是累積那1,500萬元本金,就可能讓你在準備退休的過程中消磨掉不少生活情趣,更何況還有前述的種種變數。未來有太多的不確定性,單靠存到某個特定的資產數字,就能讓你安心退休嗎?
如果一直用總資產的概念來設想退休,思維很容易被某些固定的數字限制。倘若為了達到該門檻過於拚命賺錢,失去身心健康或家庭生活,對追求FIRE的初衷而言無疑是本末倒置。FIRE的本質,應該是生活不再為財務而困擾,並為接下來的人生保有更多選擇。
存到1500萬元才敢離職?用「階梯式認養開銷」逐步換回自由
4%法則最怕提領時遇到股市大跌,採用「現金流」策略的優勢,在於不變賣資產也能生存。
若你成功開啟多道且夠用的現金流,讓它們支付日常開銷,相較於非得存到某個金額才能退休,心理負擔是不是小上許多?
再者,比起辛苦存一大筆資金,往後還要擔心突發或意外支出造成資金不足,相對而言,穩定的現金流更能減輕這類心理壓力。
從心理層面來看,現金流帶來的未必是一整筆夠用的資金,而是一份踏實的安全感。當你開始用「現金流認養生活任務」時,別冀望在短時間內全部到位,而是將其視為一項項待完成的目標。隨著任務逐一被現金流「認養」,那份安全感便會油然而生。
這種「階梯式認養」的好處是,每當完成一項任務,你就會獲得一部分的自由。與其存到1,500萬元才敢離職,不如現在就開始透過破解任務來換取自由。當大部分的任務破解完畢,再輔以其他斜槓收入,你自然更有底氣規劃長遠的人生。
創造現金流不是賺錢的終點,而是開啟彈性生活的起點。在追求FIRE、渴望彈性生活之前,我們必須先捫心自問,自己真正想要的生活是什麼?我具備哪些條件可以辭職、轉職?FIRE不是存款餘額達標的終點,而是你對生活掌控的覺醒。
作者介紹_Andyworld
1982年出生。大學資訊系畢業後,靠自學考上族群文化相關研究所科系。念書期間經常跑圖書館,除了學科,也多方涉獵有興趣的領域,投資理財就是其中之一。2011年正式進入股市。
曾任某文化基金會執行祕書。身為家中唯一男丁,2020年新冠疫情期間,為兼顧家庭照護需求,選擇離開職場,返家接手家中農務。目前透過股息與斜槓工作,包含務農、接案、經營自媒體,建立多元收入,換回生活與時間的自主權。
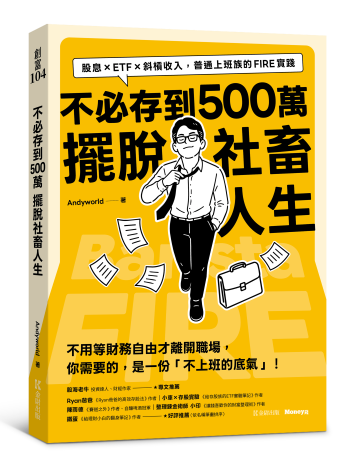
本文摘自金尉出版《不必存到500萬擺脫社畜人生:股息×ETF×斜槓收入,普通上班族的FIRE實踐》
_20260911141219.jpg_280x210.jpg)