隨著預售屋即將交屋,我針對 800 萬的房貸缺口進行了各種模擬測試。身為資料科學家,我傾向尋找資金運用的「最佳解」。
這套系統的核心在於:將原本要還銀行的本金,投入市場參與長期複利,並透過「手動賣股」換取現金流,負擔房貸。
我如何用0050 Cover 800萬房貸?
以下是這套「0050 Cover 房貸」系統的數據分析:
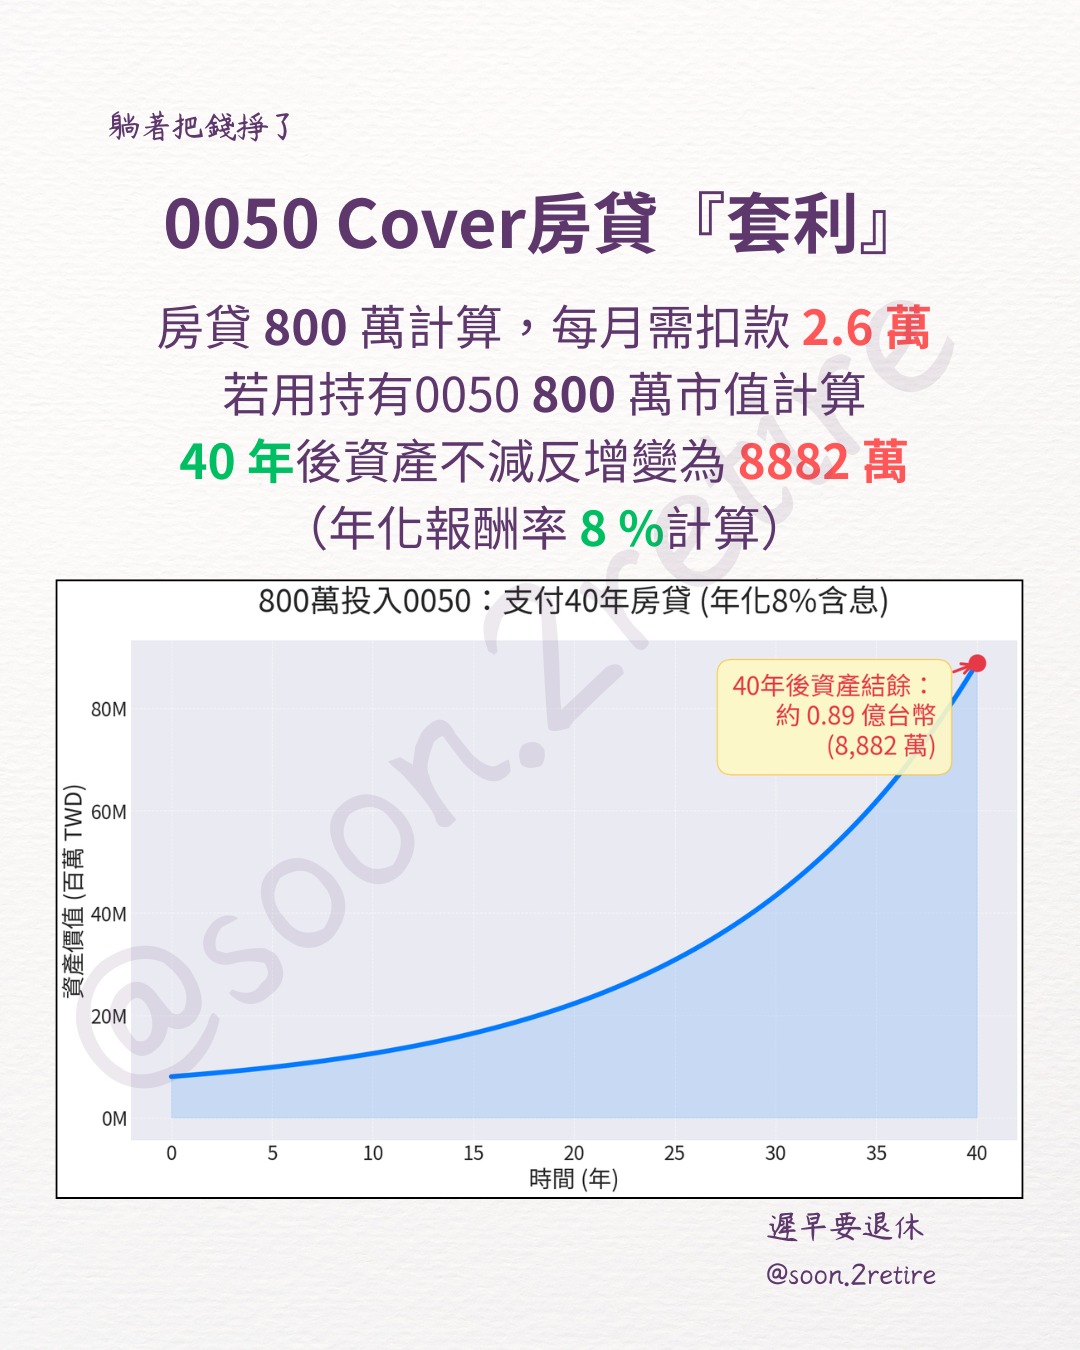
800萬房貸該提前還清?0050繳房貸策略解析
核心邏輯:債務鎖定,資產擴張
貸款 800 萬,利率 2.5%,40 年期。每月本利和為 2.6 萬元。
這 2.6 萬是「固定金額」。在通膨環境下,實質債務壓力會隨時間遞減;反之,市值型 ETF 的價格與配息,長期而言會隨物價與企業獲利成長。
房貸本金拿去投資0050,4%提領率安全嗎?
0050提領率測試:符合 4% 法則的剛性防護
▸ 年需房貸支出:31.2 萬元
▸ 投入本金:800 萬元 (0050)
▸ 初始提領率:3.9%
這是一個極其安全的比例。房貸並不會隨通膨調升,隨著 0050 市值成長,未來的提領率會持續下降,從 3.9% 逐步降至 1% 以下。
0050手動賣股是什麼?如何Cover每月房貸
成本分析:手動賣出0050的隱形優勢
許多人偏好高股息 ETF 是為了免去「賣股」的心理壓力,但從成本結構來看,手動賣股更具優勢:
▸ 單月交易成本:約 37 元(證交稅 0.1% + 手續費)
▸ 年度成本:444 元
▸ 持續 40 年總成本:約 1.8 萬元
相較於資產規模,這筆費用微乎其微,且能完全掌控資金回流的節奏
40年後房貸繳清,0050真的能多賺8880萬嗎?
風險管控:安全邊際的建構
這套策略並非盲目樂觀。為了因應股市波動,必須建立「動態緩衝區」:
▸ 預留 12 - 24 個月的房貸現金:確保在市場大跌時,不需要被迫在低位賣出股數。
▸ 資產終值估算:若維持 8% 年化報酬,40 年後繳完房貸,帳戶剩餘資產預計達 8882 萬(折合現值約 2700 萬),還有一間可以養老的房產,不必擔心房東趕你。
結語
有些人害怕欠銀行錢,富人思維告訴我們,房貸不是負擔,而是低成本的財務槓桿。透過稅務優勢與提領率控制,我們可以將「債務壓力」轉化為「資產複利」的燃料。
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。

_20260825100015.jpg_280x210.jpg)
_20260908104646.jpg_280x210.jpg)
_20260903175648.jpg_280x210.jpg)