編按:近來金融股漲勢凌厲,凱基金(2883)、元大金(2885)、永豐金(2890)等今年漲幅都名列前茅,金控三雄富邦金(2881)、國泰金(2882)、中信金(2891)今年股價也陸續改寫新高,也讓不少投資人重新把目光放回金融股。
對存股族來說,金融股向來有「股息穩、波動較小、股災比較抗跌」的印象,但真的是這樣嗎?
存股達人「遲早要退休」拉出2010年至2026年的長期數據,直接比較市值型ETF 0050與金融ETF 0055,結果發現,16年累積報酬差距超過2倍;再回頭檢視5次重大市場回檔,金融股也不是每次都比較抗跌。當金融股正處高檔,現在還適不適合重壓?長期存金融股與市值型ETF,差別究竟有多大?
很多投資人偏好金融股,直覺想法通常是:「銀行是特許行業、還有政府當靠山,就算股災跌也跌不到哪去。」但金融股在市場下殺時,真的比較能扛嗎?
我們直接拉出 2010~2026 年的完整數據,讓市值型的 0050 與純金融代表 0055(元大MSCI金融) 直球對決:
0050 VS 0055長期累積報酬比一比:全市場大幅勝出
0050: 年化報酬率 16.3%|累積報酬率 1139%
0055: 年化報酬率 11.1%|累積報酬率 483%
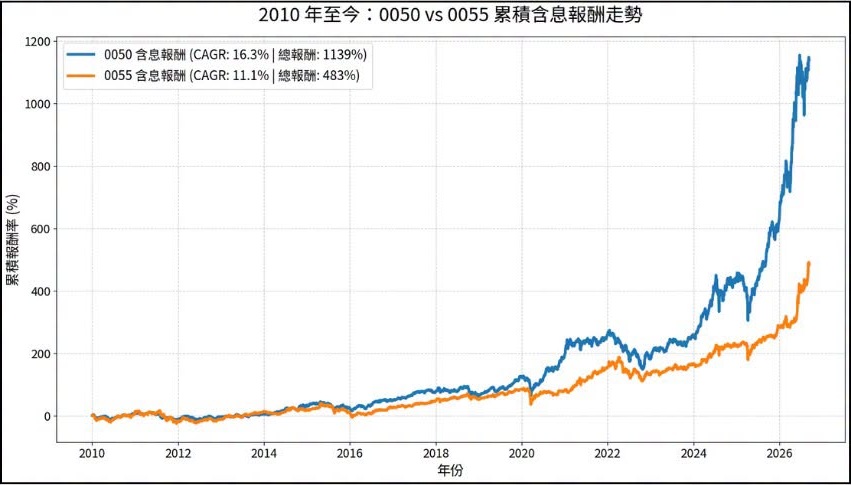
這 16 年來,0050 的累積報酬率是 0055 的 2.35 倍。 有人會說這是因為近年 AI 科技爆發,但即便扣除疫情後的行情,單看 2010~2020 年,0050(124%)的回報依然是 0055(84%)的 1.47 倍。
歐債危機、新冠疫情...歷次股災重大回檔:金融股真的更穩?
在大家的既定印象中,金融股跌幅應該遠小於科技權值股,但回顧歷次重大市場回撤:金融股並不是每次都能發揮防禦效果。只有在景氣循環時,防守性才顯現;一旦危機觸及全球金融體系或資產信用風險,金融股的回檔往往比大盤更劇烈。
| 歷史危機事件 | 0050 跌幅 | 0055 跌幅 | 市場屬性與表現 |
|---|---|---|---|
| 2011 歐債危機 | -25.81% | -35.84% | 金融重挫 |
| 2015 中國股災 | -20.96% | -32.44% | 金融重挫 |
| 2020 新冠疫情 | -28.24% | -27.76% | 雙方打平 |
| 2022 美國升息 | -33.80% | -26.82% | 金融較抗跌 |
| 2025 川普關稅 | -27.49% | -17.01% | 金融較抗跌 |
0055集中金融股:重壓單一產業的3個隱形風險
1.持股本質的差異
0055 集中在金融族群,且權重最大的是受資本市場震盪極大的壽險型金控(如富邦金、國泰金)。
2.缺乏跨產業汰弱留強機制
0050 具備市場自主調節能力,哪家公司或產業成長強勁,權重自然上升;當板塊輪動時,投資人的資產不會受單一產業景氣拖累。
3. 承擔了波動,卻沒換來對等的長期報酬
投資講究風險報酬比。如果金融股在黑天鵝來臨時無法做到絕對防禦,長期成長上限又不及全市場市值型 ETF,重壓的機會成本其實非常高。
你也是金融股的存股族嗎? 看到這 16 年的對比數據,你會開始考慮將部分資金轉向全市場市值型 ETF嗎?
延伸閱讀:1000萬退休金年領5%,20年後會燒光?買0056剩870萬,0050竟有2854萬...存金融股呢?安心養老殘酷真相
本文已獲作者授權轉載,原文出處
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。

_20260722153024.jpg_280x210.jpg)