編按:00712(復華富時不動產)近期股價持續走弱,周一(10/5)再跌2.35%,收在7.06元,近1個月股價已下跌18.76%。00712從發行價20元一路跌至7元多,讓不少投資人開始關注:00712股價為什麼一直跌?00712還可以買嗎?配息率近10%現在能撿便宜嗎?
值得注意的是,00712周一股價已低於淨值,折價0.02元,折溢價幅度-0.28%;最新2026年第3季現金股利為0.20元,以目前股價計算,年化配息率約9.89%。高配息加上股價大幅修正,看起來似乎很誘人,但00712究竟是「跌深值得撿」,還是高配息背後其實藏著更大的風險?
要回答這個問題,不能只看00712配多少息,更要先搞懂它投資的本質。mREIT是什麼?與一般靠出租商辦、商場、住宅賺取租金的REIT哪裡不一樣?當升息、融資成本上升,甚至金融市場出現流動性危機時,mREIT可能面臨什麼風險?00712等降息就一定會漲回來嗎?老手一次拆解。
00712為什麼一直跌?mREIT是什麼?
這一輪升息,除了美債,還有一個受害者00712。
而且00712還不是什麼冷門標的,這可是很多人拿來「存股、領息」的高股息ETF。
00712復華富時不動產,追蹤的是富時NAREIT抵押權型不動產投資信託指數,本質上提供的是一籃子美國抵押型REIT,也就是大家常說的mREIT投資曝險。
它跟一般買辦公室、商場、住宅收租的REIT不太一樣,mREIT比較像是在做金融業的生意。
它們主要透過短期融資,例如Repo,也就是附買回交易,取得資金,再拿這些資金去投資房貸抵押證券MBS等長天期資產。
簡單講就是:「借短錢,買長資產,賺中間的利差。」
00712為什麼怕升息?mREIT「融資成本變高」先吃掉利差
問題就來了。當聯準會升息,不只是mREIT自己的短期融資成本會提高,美國整體利率環境也會跟著改變。
尤其當美國國債殖利率來到相對高的位置時,市場還會出現一個很重要的「吸金效應」。
這就形成兩邊一起擠壓。
第一個,是「成本變高」。
mREIT高度依賴短期融資,高利率會提高它的資金成本,原本可以賺的利差就容易被壓縮。
00712另一個風險:高殖利率美債「吸走資金」
第二個,是「資金被分流」。
當美國國債殖利率提高,市場上就多了一個相對有吸引力的收益選擇。
投資人可能會開始想:「我為什麼要承擔mREIT的槓桿、信用與流動性風險,只為了多拿一些收益?」
因此,原本流向高股息資產的資金,也可能被美元資產與高殖利率美債分走。
所以高利率對00712來說,不只是聯準會升息所以跌這麼簡單。
一邊是自己的融資成本提高,另一邊則是市場上出現更有吸引力的替代收益資產。
這也是為什麼在高利率環境下,除了長天期美債之外,mREIT也是比較容易受到壓力的資產。
00712等降息就會漲?2020年「降息反而暴跌」揭開mREIT風險
這時候就會有人看K線圖問:「2020年3月大降息,怎麼也暴跌?」
這反而是理解mREIT風險非常重要的一課。
因為mREIT真正怕的,不只是利率高低,還有融資環境突然出問題。
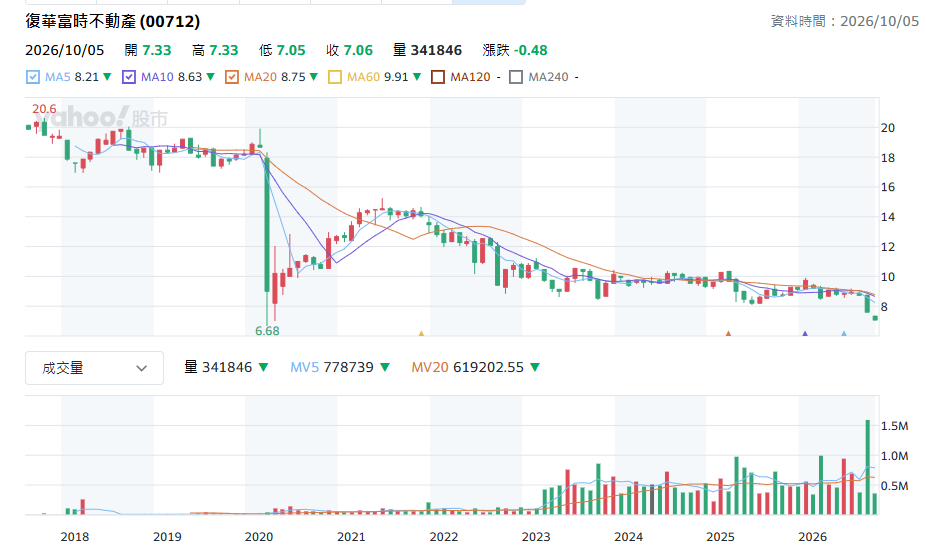
2020年3月就是最經典的案例,當時新冠疫情爆發,全球金融市場陷入恐慌,不知道現在有多少人有體驗過那種恐慌的情況。
很多人沒經歷過,現在回頭看會覺得很奇怪:「等等,2020年不是聯準會緊急降息嗎?」「降息不是應該利多mREIT嗎?」
結果當時mREIT反而遭遇非常嚴重的流動性壓力。
因為那一次不是單純的升息或降息問題,而是市場突然陷入「大家都要現金」的狀態。
甚至連通常被視為流動性很高的美國國債與MBS市場,都曾出現嚴重的市場失靈與流動性壓力。
mREIT最大風險?流動性+去槓桿「恐怖循環」
而mREIT最麻煩的地方就在這裡。它們持有大量MBS,同時又使用短期融資與槓桿。
當MBS價格劇烈波動、避險部位價值下跌時,貸款方可能要求追加保證金,也就是俗稱的Margin Call。
這時候你不是想不想賣的問題,而是你必須想辦法弄到現金。
於是就可能形成一個非常恐怖的循環:
資產價格下跌。
↓
收到Margin Call。
↓
被迫賣出MBS籌現金。
↓
市場上的賣壓更大。
↓
MBS價格繼續下跌。
↓
又產生新的Margin Call。
這就是典型的流動性危機與去槓桿螺旋。
聯準會降息,00712就會漲回來?
所以2020年3月,其實給了投資人一個非常重要的經驗,降息跟金融資產一定會漲,中間還隔著一大段路。
如果降息是因為經濟正常降溫,對mREIT來說,融資成本下降、利差改善,確實可能是好事。
但如果降息是因為金融市場已經出現嚴重危機,那就是完全不同的故事。
因為那時候市場最缺的,可能根本不是便宜的錢,而是流動性。
所以如果把00712當成長期存股標的,不能只看它一年配多少,也不能只想著等聯準會降息,00712就會漲回來。
降息確實可能改善mREIT的融資成本與利差環境,但它並不是一個出現就一定上漲的事件。
真正要看的東西其實很多:利率、MBS價格、信用利差、融資環境,以及整個金融市場的流動性。
00712適合存股嗎?
所以00712不是那種,買了之後完全不用管的傳統穩健型存股,它本質上是一個高度依賴融資環境與利差的金融資產。
高利率,可能慢慢吃掉它的利差。
高殖利率的美債,又可能把市場資金分走。
金融市場急凍,則可能直接把槓桿與流動性風險放大。
本文已獲作者授權轉載,原文出處
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。
_20261002165259.jpg_280x210.jpg)
_20260701160528_20261001105144.jpg_1140x855_280x210.jpg)