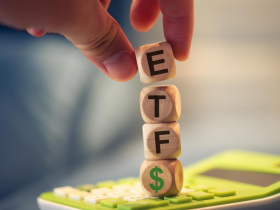


0050、高股息、AI半導體ETF各有優勢,究竟該買哪一種?還是乾脆全部買下來?分析師陳威良在《輕鬆賺和你聊》節目中分享「100減去年齡」的資產配置法,並以0050長達22年的歷史回測指出,即使每個月都倒楣買在最高點,最終仍能累積153.8萬元資產,獲利高達127萬元。
0050、0056、00878...市值型、高股息、科技型ETF都想買?
近年台股ETF選擇越來越多,從市值型0050、006208,到高股息0056、00878、00919,再到搭上AI熱潮的半導體、科技型ETF(例如0052、00891...等),每一種都有吸引投資人的理由。
市值型追求長期成長、高股息能創造現金流,科技型則有機會享受產業爆發的漲幅,既然各有優點,何不通通買下來?
「不行啊!大人也要做選擇,因為我們口袋資金有限啊!」陳威良表示,台股類股輪動速度相當快,每年表現最好的ETF不盡相同,投資人如果只看過去績效,很容易追高殺低。
例如2023年,高股息ETF表現突出,吸引許多投資人進場,但到了2024、2025年,市場資金又轉向AI、半導體等科技產業。
陳威良引用巴菲特的投資觀念提醒,投資就像開車,不能只看後照鏡。問題是,誰也無法準確預測下一個最會漲的產業,因此與其一味追逐績效冠軍,不如依照自己的需求做好資產配置。
ETF怎麼搭?「100減年齡」簡單公式,25歲、70歲投資策略大不同
ETF究竟該怎麼分配?陳威良建議,可以利用「生命週期法」,透過「100減年齡」的簡單公式,決定積極成長型資產的配置比例。
例如25歲的年輕人,距離退休還很久,有較長的時間累積財富,因此可以積極一點,將75%資金配置在AI、半導體等成長型標的,另外25%則安排在相對穩健的資產。
如果已經70歲退休,重點就不是追求最高報酬,而是穩健投資、創造現金流,因此可以將70%資金放在市值型、高股息等相對穩健的ETF。
陳威良形容,資產配置就像堆疊財富城堡,必須搭配不同形狀的積木,才能建立適合自己的投資組合。
當然,「100減年齡」並非絕對標準,還是得依照個人收入、退休需求及風險承受能力調整。
決定好ETF的配置比例後,接下來就是實際投入資金。但對許多投資人來說,選擇買哪一檔ETF不難,真正讓人猶豫的是「什麼時候買」。
尤其是最受歡迎的市值型ETF之一0050,究竟該趁股市拉回時單筆買進,還是不管行情漲跌,每月固定扣款?陳威良則透過0050成立以來的歷史數據,提供兩種投資策略的比較。
0050拉回10%就歐印?歷史回測持有1年勝率87%
假設投資人在市場從高點拉回10%時單筆買進,持有1年後,獲利勝率達87%,平均報酬率約20%;如果持有時間延長至2年,平均報酬率提高至38%;持有5年,平均報酬率更超過60%。
陳威良表示,對長期投資人來說,市場修正不一定是壞事,反而可能提供相對便宜的布局機會。不過他也提醒,回測結果並非未來獲利保證,跌10%之後也可能繼續下跌。若無法承受短期波動,仍須控制投入金額。
| 持有年數 | 平均報酬 | 中位數報酬 | 最差報酬 | 正報酬機率 |
|---|---|---|---|---|
| 1 年 | 20.40% | 16.50% | -49.90% | 87.30% |
| 2 年 | 38.10% | 35.70% | -15.90% | 91.70% |
| 3 年 | 54.40% | 43.60% | -20.60% | 98.90% |
| 4 年 | 49.40% | 39.90% | -20.40% | 90.00% |
| 5 年 | 66.90% | 56.60% | -5.10% | 99.40% |
每月都買在0050最高點會怎樣?22年竟也賺127萬
如果是定期定額呢?小資族每個月只能拿出一筆閒錢,究竟哪一天扣款最划算?
陳威良笑說,有些人甚至想找算命老師,算算生辰八字,選個適合投資的黃道吉日,但其實根本沒有必要。他假設有3個投資人,每個月都固定投入1,000元,經過約22年,總投入本金26.8萬元。
其中一人運氣極佳,每個月都精準買在當月最低點;另一人則非常倒楣,每次都買在最高點;第三人不管行情好壞,每個月第一個交易日就固定扣款。
結果令人意外:
最幸運的人: 每月買在最低點,最終資產超過164萬元,獲利超過137萬元
最倒楣的人: 每月買在最高點,最終資產仍達153.8萬元,獲利約127萬元
兩人每次進場的價位完全不同,但長期累積下來,最終資產只差約7%。
定期定額,哪天扣款重要嗎?
以台灣50指數回測為例,模擬2003年至2025年共22年間,每月固定投入1,000元(總本金26.8萬),比較三種極端與日常的扣款情境對最終資產的影響。
「定期定額最重要的不是選哪一天,而是要及時開始行動。」陳威良強調,與其糾結扣款日期,不如養成規律投資的習慣更重要。
ETF沒有永遠的績效冠軍,投資也不必每次都買在最低點。比起追逐最熱門的ETF、計較哪一天扣款,找到適合自己的配置方式,並且長期持續投入,才是累積財富更重要的關鍵。
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。
本文不授權媒體夥伴轉載
_20261021170905.jpg_280x210.jpg)
_20261019152553.jpg_280x210.jpg)
_20261002102122.jpg_280x210.jpg)
_20261002082916.jpg_280x210.jpg)