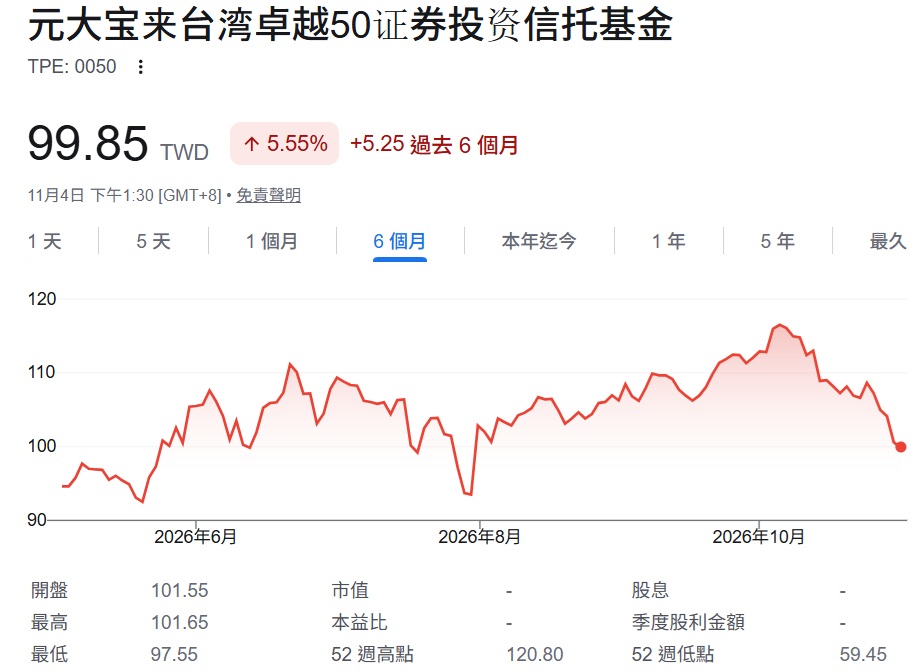
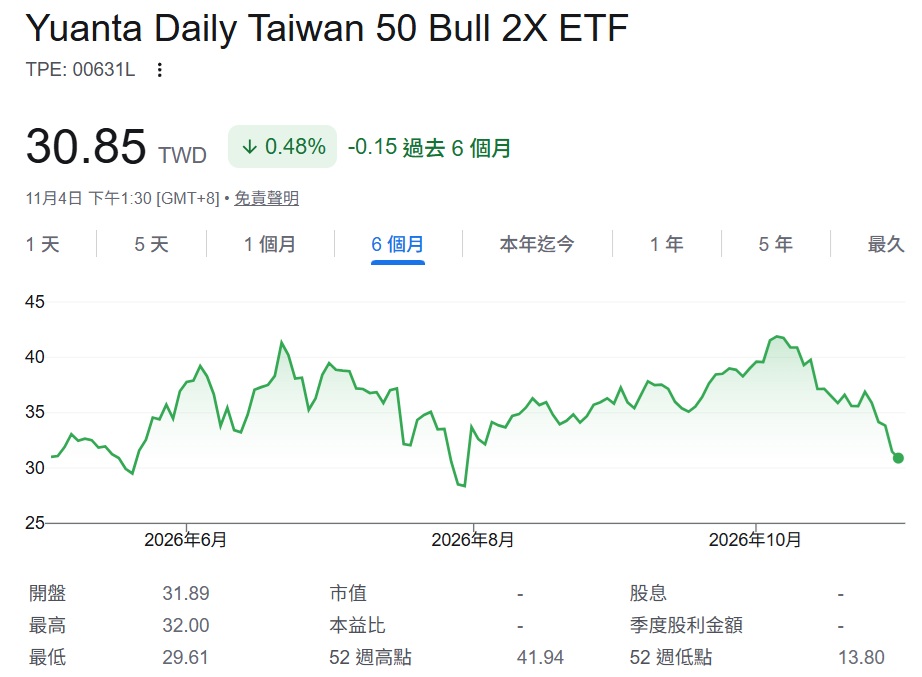
編按:0050漲了,為什麼0050正2反而賠錢?根據周三(11/4)最新收盤數據,0050(元大台灣50)收在99.85元,近6個月上漲5.55%;反觀00631L(元大台灣50正2)收在30.85元,近6個月報酬率竟是負0.48%!
更令人意外的是,00631L這半年一度大漲超過3成,如今不僅獲利全數回吐,甚至由賺轉賠。明明台股仍在上漲,號稱「正2」的槓桿ETF,為何沒有賺得更多,反而輸給0050?
理財部落客「清流君」分析,00631L追求的是每日接近2倍報酬,而不是長期累積報酬直接乘以2。當市場反覆震盪,加上期貨轉倉等持有成本,即使0050最後仍是正報酬,00631L也可能落後甚至虧損。究竟0050正2適不適合長期持有?投資人又該注意哪些容易忽略的風險?
0050明明上漲,為什麼正二反而輸了?
我把00631L和0050過去近六個月的績效拉出來看,結果滿反直覺的!期間是2026/05/04~2026/11/03,使用還原股價計算含息報酬。最後結果:
● 00631L:+1.55%
● 0050:+6.99%
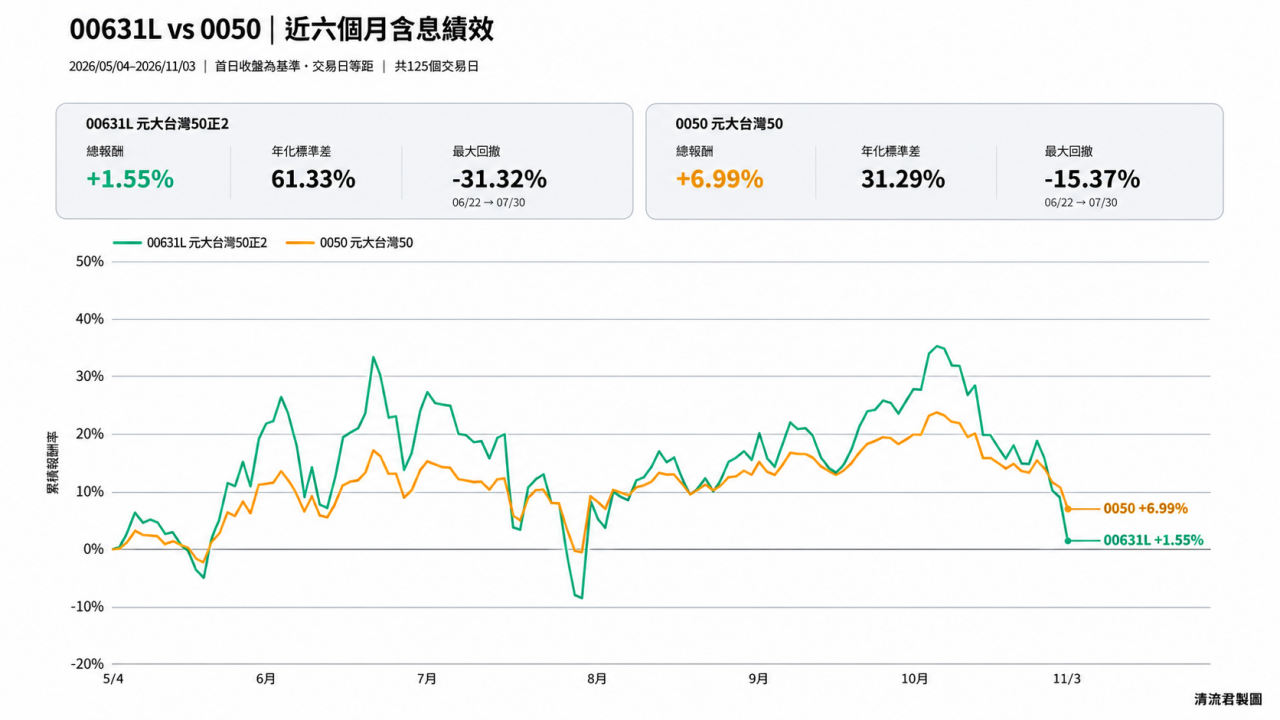
如果只看「正二」這兩個字,很多人可能會直覺想:0050既然漲了快7%,00631L不是應該漲個14%左右嗎?
但正二從來都不是「一段期間報酬率直接乘以2」。它追求的是「每日」接近2倍報酬,而這兩件事差很多。
這半年就是一個非常好的例子。
期間內,00631L最高一度上漲到約35%,0050最高大約24%。如果行情一路順順地往上走,這種每日維持接近2倍曝險的機制,確實很容易讓正二的複利效果越滾越大。
問題是後面市場出現了明顯震盪與回檔。最後0050還留下+6.99%的報酬,00631L卻只剩下+1.55%。
00631L一度大賺35%,最後只剩1.55%!最大回撤高達31%
再來看看短期波動風險。
這半年00631L的年化標準差約61.33%,0050則是31.29%,幾乎就是接近兩倍。最大跌幅也很接近兩倍:
● 00631L:-31.32%
● 0050:-15.37%
兩者的最大回撤甚至發生在差不多同一段期間。也就是說,當0050從高點下跌約15%時,正二的帳面回撤已經超過30%。
這也是我一直覺得,討論正二不能只看過去十年累積報酬的原因。過去十年的00631L確實非常驚人。
前幾個月直播我跑過蒙地卡羅模擬,如果十年前投入100萬元,最近2,500個交易日最後甚至接近4,000萬元。但那段歷史本身就是一條非常強勁,而且非常有利於每日槓桿複利的市場路徑。
強勁的長期上漲趨勢,加上大型權值股一路領漲,讓正二每天維持高曝險的效果不斷累積,這種環境是正二非常喜歡的,但這半年剛好讓我們看到另一面。
原型資產最後仍然是正報酬,不代表正二一定會有更高的正報酬。因為正二真正面對的是每一天的漲跌順序,假設市場從100跌到90,要回到100,需要上漲11.1%,槓桿放大之後,這種「先跌再漲」的複利損耗也會跟著被放大。
市場震盪越劇烈、漲跌反覆越頻繁,這種路徑相依的影響就越明顯。
00631L輸0050,不只因為股市震盪!台指期正價差也是隱形成本
另外,今年還有一個值得補充的因素:台指期的正價差。
00631L並不是單純借一倍的錢去買0050,它很大一部分曝險是透過台指期貨建立。而今年部分月份,台指期的跨月期限結構出現明顯正價差,也就是遠月份期貨價格高於近月份。
對做多期貨的人來說,換月時就可能面臨:賣掉比較便宜的近月,再買進比較貴的遠月,這會形成額外的轉倉拖累。
而且這裡講的「正價差」,更精確來說是換月時的跨月價差。不是單純看到「期貨價格比現貨高」,就能直接說正二一定扣血。真正影響基金的,是它實際持有的期貨契約、換月時點,以及近遠月之間的價格差。
所以這半年00631L落後0050,不能全部怪在正價差。最大的核心還是「高槓桿遇上高波動與不友善的市場路徑」。但今年部分期間的跨月正價差,確實又額外增加了一層持有成本。
再加上ETF本身還有經理費、交易成本與其他追蹤成本,長期結果自然不可能單純等於0050累積報酬乘以2。
所以看到這半年00631L只有+1.55%,也不能很果斷說:「你看,正二果然不能長期持有。」因為半年時間還太短。
未來如果重新進入非常強勁、趨勢明確的多頭市場,正二一樣可能快速拉開與0050的差距,但反過來也一樣。
我們不能因為過去十年的00631L非常成功,就直接假設未來十年還會複製同樣的結果。
正二真正喜歡的環境是:長期報酬夠高、上漲趨勢夠強、中間震盪不要太劇烈,再加上期貨期限結構不要長期對多頭部位太不利。
台股長期向上,0050正2就能穩賺?老手揭槓桿ETF最大陷阱
如果未來市場長期報酬降低,同時波動又維持在高檔,正二就可能花掉相當多報酬在波動耗損與各種持有成本上。甚至可能出現像這半年一樣:0050最後明明還賺錢,正二卻大幅落後0050。
所以在評估正二時不能單純只看「過去長期報酬有多高?績效有多輾壓0050?」還有很多因素要一起看:波動有多大?最大跌幅有多深?市場是一路趨勢上漲,還是反覆震盪?期貨將來長期是補血,還是扣血?如果帳面從+35%一路掉到只剩+1%,你還拿不拿得住?
這半年00631L從一度超過+30%,最後只剩+1.55%,其實就是一次很好的風險示範。
正二可以是一個很強的工具,但槓桿從來沒有免費午餐。
你拿到更高上漲曝險的同時,也接受了更大的波動、更深的回撤,以及期貨期限結構帶來的不確定性。
更重要的是,正二投資人還需要額外承擔一種很容易被忽略的風險:路徑相依。
你承擔的,不只是「市場最後有沒有上漲」,還包括「市場是用什麼方式上漲」。同樣都是長期向上的市場,如果一路順順漲,正二可能非常有利。但如果中間充滿大幅震盪、反覆漲跌,即使最後0050仍然上漲,正二的複利結果也可能差非常多。
而未來的市場路徑,本來就沒有人能事先知道。所以過去十年告訴我們:當市場非常順風時,正二可以有多驚人。過去這半年則提醒我們:當路徑開始不那麼順時,正二的結果可以和直覺差非常多。
這也是為什麼,評估正二不能只用一句「台股長期向上」就把風險講完。這兩面一起看,才比較接近正二真正的樣子。
作者簡介_清流君
【指數投資、因子投資、資產配置】享受創作過程,傳遞我認同的投資理念,同時希望能幫助到更多的人。
本文已獲作者授權轉載,原文出處
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。
_20260827163543.jpg_280x210.jpg)
_20260825100015.jpg_280x210.jpg)
_20260813173742.jpg_280x210.jpg)