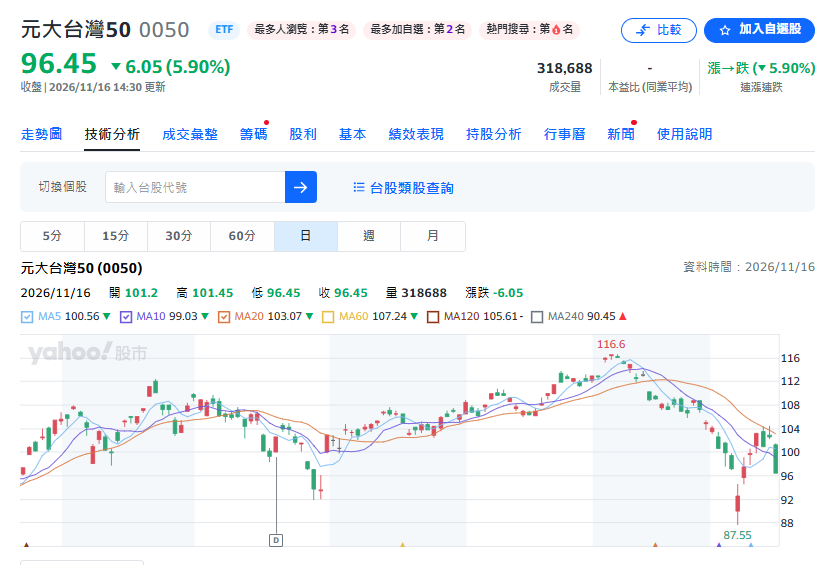
0050跌破百元該停損還是趁機加碼?台股周一(11/16)加權指數終場暴跌2635點,收在41040點,跌幅達6.03%,創下台股史上第二大收盤跌點;市值型ETF也難逃重挫,0050收在96.45元,單日下跌5.9%,再度跌破百元大關。
有網友在116、117元高點附近買進0050,一路往下撿,跌到90幾塊想說「應該跌夠了吧」?沒想到又一路下探到87元,這時才發現資金已經不夠了,到底加碼0050該如何分配銀彈?
0050跌破百元怎麼辦?3種逢低加碼法,最後1種獲利輾壓定期定額
投資達人超馬芭樂近日在《賺錢放大術》節目分享,長期投資市值型ETF,與其猜測市場何時落底,不如事先建立一套有紀律的加碼機制。
0050即使不小心買在相對高點,只要採取分批布局或定期定額,長期仍有機會透過持續投入降低平均成本。真正需要避免的,是還沒等到市場大幅修正,銀彈就已經用光。
超馬芭樂提出3種0050定期定額與逢低加碼方式,尤其推薦階梯式加碼法,讓有限資金集中在市場修正時發揮更大效果。
1. 傳統定期定額:不管漲跌,固定金額持續買進
第一種就是最常見的定期定額,不論0050上漲或下跌,每個月都投入固定金額。
這種方式最大的優點是不需要預測市場,也不用每天盯盤。當股價上漲時買進的單位數較少,下跌時則能買到較多單位,長期下來有機會攤平成本。
超馬芭樂以一段0050股價先漲後跌、最後回到原點的走勢為例,即使單看股價似乎沒有變化,定期定額投資人仍可能因為累積了較低價格的持股而取得正報酬。
2. 越跌越買:利用市場修正放大加碼金額
第二種方式,是在原本固定投入的基礎上,依照當天跌幅增加買進金額。
例如,原本每次只投入2000元,當0050下跌幅度達到一定程度,就把投入金額提高到6000元。也就是說,市場沒有明顯下跌時,只維持基本投入;當跌幅擴大,才提高買進金額。
超馬芭樂指出,這種方式能夠利用價格修正的機會,把更多資金放在相對便宜的位置。他試算,傳統定期定額的投資報酬率約4.9%,調整投入金額後投資報酬率能超過6%。
不過,他更推薦第三種進階做法,特別適合資金有限、希望保留銀彈等待大跌的投資人。
3. 階梯式加碼法:跌5%、10%、15%、20%,投入金額逐步放大
超馬芭樂表示,很多人對於「大跌」的定義太過嚴格,甚至認為0050股價從100元跌到95元還不夠便宜,一定要跌到80元才值得買。但如果一直等待自己心目中的超低價,可能一路都沒有加碼機會。
他的建議是,替0050設定階段性的跌幅門檻,例如從基準價格下跌5%、10%、15%、20%,每達到一個階段,就按照事先規劃的金額加碼,而且跌幅越大,投入金額也要越多。
這套方法的關鍵在於「不要太早用光子彈」。
例如,當0050只是小幅修正時,維持基本投入;跌幅擴大到10%、15%,再逐步提高加碼金額;如果真的出現20%的大幅修正,就能保留較多資金把握機會。
超馬芭樂認為,這種方式的加碼次數可能比傳統定期定額少,但每次投入的資金相對較大,能讓資金更集中在價格修正較深的位置。這種階梯式加碼方式的投資報酬率可進一步突破15%。
對於不知道何時才是市場低點的投資人來說,與其猜底,不如先設定好規則,讓自己在市場越跌越深時,仍然有能力繼續買進。
0056養0050神配置:10年多滾出52張0050、還能月領12萬股息
對於已經存股高股息ETF,但現在還沒退休、暫時花不到股息的投資人,該如何趁0050下跌時逢低布局?
超馬芭樂建議,可以利用0056的配息持續買進0050,讓現金流轉化為新的資產,形成投資上的正向循環。
他以500萬元作為試算起點,假設2016年時一次買進0056,當時價格為23.8元,約可買進210張。之後不再額外投入新資金,而是每年把0056領到的股息拿去買進0050。
| 除息日 | 0056每單位 配發金額(元) |
0056領息 | 0050價格 | 0050買進 張數 |
0050累積 張數 |
|---|---|---|---|---|---|
| 16/10/26 | 1.30 | 273,109 | 73.00 | 3.74 | 3.74 |
| 17/10/30 | 0.95 | 199,580 | 84.95 | 2.35 | 6.09 |
| 18/10/23 | 1.45 | 304,622 | 77.75 | 3.92 | 10.01 |
| 19/10/23 | 1.80 | 378,151 | 88.45 | 4.28 | 14.28 |
| 20/10/28 | 1.60 | 336,134 | 105.00 | 3.20 | 17.49 |
| 21/10/22 | 1.80 | 378,151 | 136.50 | 2.77 | 20.26 |
| 22/10/19 | 2.10 | 441,176 | 99.75 | 4.42 | 24.68 |
| 23/07/18 | 1.00 | 210,084 | 129.85 | 1.62 | 26.30 |
| 23/10/19 | 1.20 | 252,101 | 124.85 | 2.02 | 28.32 |
| 24/01/17 | 0.70 | 147,059 | 127.45 | 1.15 | 29.47 |
| 24/04/18 | 0.79 | 165,966 | 158.95 | 1.04 | 30.51 |
| 24/07/16 | 1.07 | 224,790 | 196.85 | 1.14 | 31.66 |
| 24/10/17 | 1.07 | 224,790 | 193.30 | 1.16 | 32.82 |
| 25/01/17 | 1.07 | 224,790 | 196.30 | 1.15 | 33.96 |
| 25/04/23 | 1.07 | 224,790 | 162.85 | 1.38 | 35.34 |
| 25/07/21 | 0.87 | 181,933 | 50.90 | 3.57 | 38.92 |
| 25/10/23 | 0.87 | 181,933 | 62.35 | 2.92 | 41.84 |
| 26/01/22 | 0.87 | 181,933 | 71.80 | 2.53 | 44.37 |
| 26/04/23 | 1.00 | 210,084 | 86.35 | 2.43 | 46.80 |
| 26/07/21 | 1.35 | 283,613 | 102.50 | 2.77 | 49.57 |
| 26/10/22 | 1.72 | 361,345 | 106.90 | 3.38 | 52.95 |
以第一年0056每股配息1.3元計算,210張約可領到27.3萬元股息。假設當時0050股價為73元,這筆股息就能買進約3.7張0050。
到了第二年,0056持股仍然保留,繼續產生股息,再把配息投入0050。隨著時間拉長,0050的持有張數也會逐年增加。
超馬芭樂試算,經過10年,原本210張0056仍然存在,另外還能累積約52張0050。若以0050每股100元估算,這部分資產價值約500萬元。
若再以0056每單位配息1.72元計算,210張每季約可領取36.1萬元,平均每月約12萬元。這筆現金流除了可以拿來支付生活開銷,也能將花剩的部分繼續投入0050,讓資產持續累積。
這就是超馬芭樂所說的「永動機」概念:不必每次都從口袋額外掏錢,而是讓既有資產產生的現金流,持續轉化為新的投資部位。
不過,這套策略仍須留意ETF配息並非固定,股息也不等於額外獲利,實際報酬還會受到股價、配息政策及再投資價格影響,不能將試算結果直接視為未來保證收益。
※免責聲明:文中所提個股內容,並非任何投資建議,投資人應審慎評估風險並自負盈虧。
_20261113105600.jpg_280x210.jpg)
_20261112162045.jpg_280x210.jpg)
_20261112105640.jpg_280x210.jpg)