最近,有一個流傳在社群中的梗圖,微軟創辦人比爾蓋茲在X上發文,「馬斯克沒有創立特斯拉,那是買來的;他沒有創造X,他是買了推特;他沒有發明SpaceX的火箭、推進或遙測系統,他是用NASA的技術和挖角工程師來的,但我創造了微軟。」
結果,就引來馬斯克回應,「別逼我買下微軟來開除你,有些人似乎忘記了我擁有多少錢。」
不少人覺得這個對話實在好笑,兩個都曾坐上全球首富的男人,竟在X上互相槓起來,因此很自然地分享流傳出來。
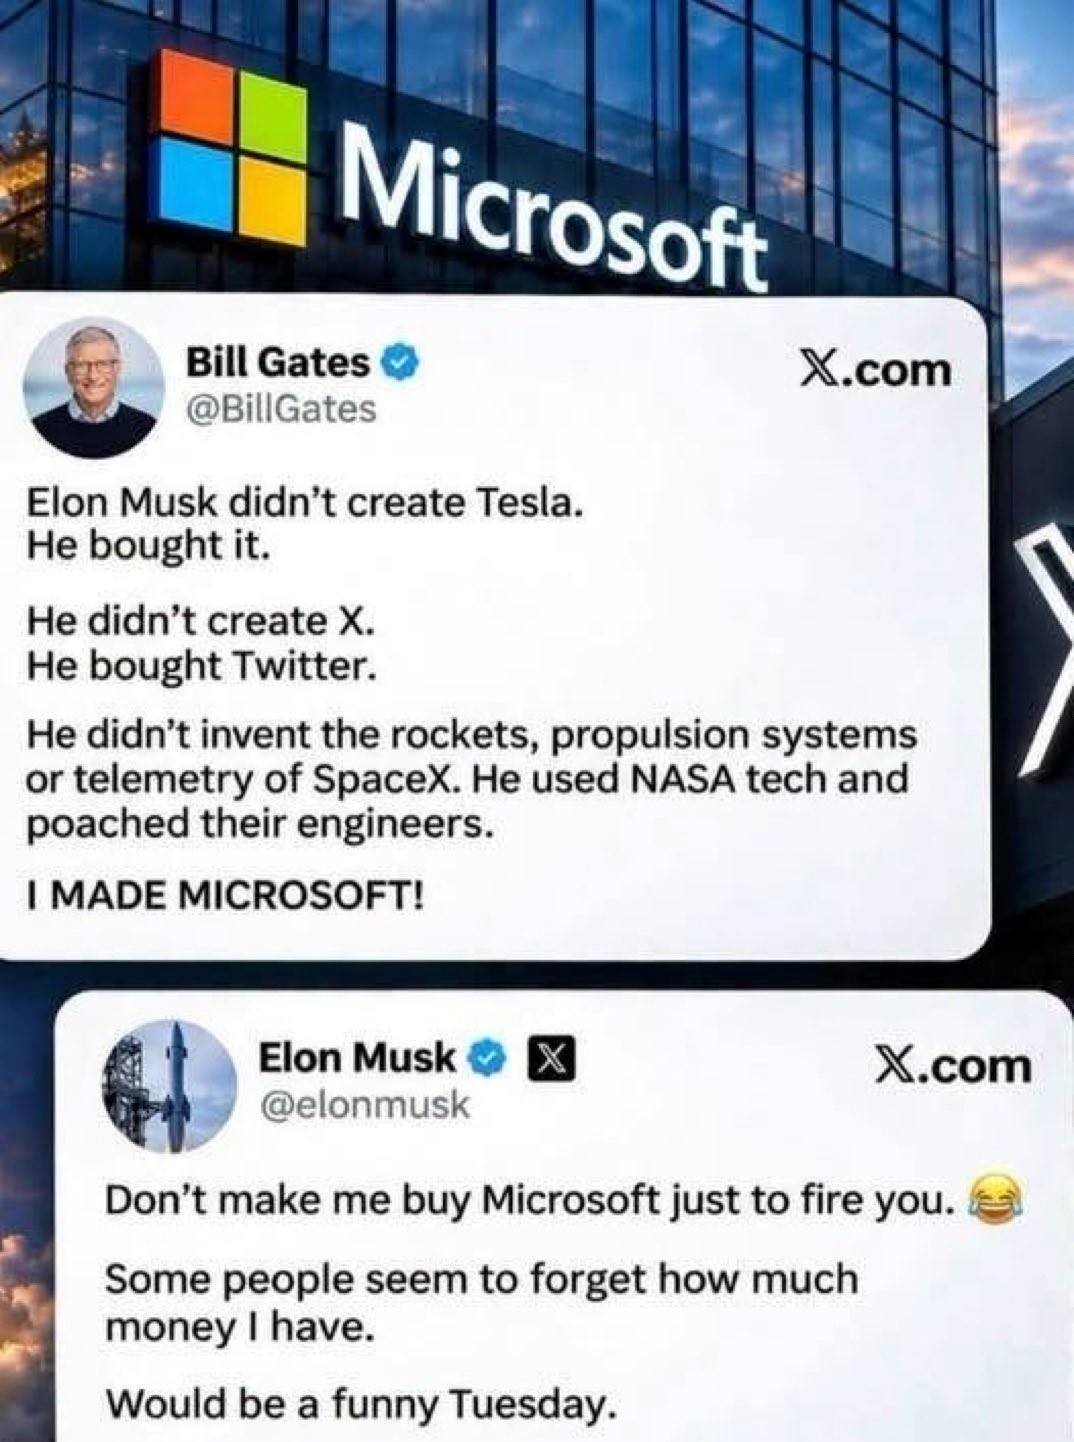
圖檔來源:網路流傳
不過,仔細查了一下,這張圖是假的。蓋茲和馬斯克兩人的官方帳號都沒有發過這兩則貼文,也沒有任何主流媒體報導過這段對話,這是網路上流傳多時的惡搞迷因。如果真的發生,以兩人的知名度,早就成為全球新聞。
不過,蓋茲和馬斯克兩人,過去確實有過公開的意見分歧,例如馬斯克曾批評蓋茲放空特斯拉股票,讓假圖看起來「很像真的」。另外也很符合人們的想像,「首富互嗆」的戲劇性很高,大家看了會想分享。
本來,這個對話大家笑完就算了,不過,馬斯克說的那句話,「有些人似乎忘記了我擁有多少錢。」倒是引起我很多聯想,尤其是今年6月SpaceX以1.75兆美元掛牌上市後,這句話更顯得真實無比。
先看一下SpaceX的掛牌,到底讓馬斯克變得多有錢?
SpaceX股票掛牌上市時,由於市值創歷來新股上市之最,因此引起很多討論。我看到的重點是,SpaceX是用市營率(P/S,市值/營收)高達67倍上市掛牌,這是高到非常離譜的價格。
SpaceX掛牌讓馬斯克身價暴漲 買下微軟仍有難度
因為,一般公司要掛牌,若有獲利,會用本益比(P/E)計算,通常落在20至40倍間,至於沒賺錢的公司,通常是以公司營收的幾倍(也就是P/S)來算,一般P/S通常在10倍左右,但SpaceX用市營率(P/S)67倍上市,的確是高得嚇人。
因此,與其用市營率(P/S)來描述SpaceX的掛牌,倒不如說是以「市夢率」來定價,而更重要的是,SpaceX掛牌後,如今已是全球前十大市值的第七大企業,目前就排名在台積電之後。(見表一)
全球主要公司市值比較(2026 年 11 月初)
今周刊 製作 | BUSINESS TODAY
公司市值如此高,基本上可以說已經所向無敵,而最大的好處是,以後只要看上那家公司,用併購的就好了。果然,SpaceX公司掛牌僅四天,便宣布以600億美元的全股票交易收購AI編碼工具Cursor的開發商Anysphere。
而且,因為SpaceX的掛牌,馬斯克身價又大幅暴漲,讓他成為全球第一位身價逼近兆美元的大富豪。
根據《富比士》10 月的資料,馬斯克身家約9,240億美元。近來全球股市修正,若依據目前股價和《富比士》的持股數推算,他的身價大約落在9,000億美元左右。
馬斯克的身價逼近 1 兆美元
今周刊 製作 | BUSINESS TODAY
這近兆美元的身價,有沒有再進一步突破的可能?其實機會很大,因為SpaceX 董事會今年初通過一項獎勵方案,若公司市值達到7.5兆美元,且火星上有100 萬人永久定居,馬斯克就能獲得最多2億股超級投票權股票;另一部分則和建立太空資料中心掛鉤。這個獎勵把馬斯克的財富,直接綁在火星殖民和太空算力這兩個夢想上。
當然,前面的梗圖提到,馬斯克想把微軟買下來,依照目前公司的市值及馬斯克的身價來看,可能有一些困難。
為什麼買不下微軟?因為,兩者的差距還是很明顯的,微軟市值約3.87兆美元,是馬斯克身家的四倍多。收購上市公司通常還要付20%到30%的溢價,實際價格可能接近5兆美元。
當然,馬斯克不太可能拿自己的錢出來併購,若以公司收購公司來看,SpaceX加特斯拉的市值合計約3.5兆美元,仍然比微軟的3.87兆美元要小一些。
此外,馬斯克身家幾乎都是股票,不是現金。馬斯克的財富有超過九成是SpaceX和特斯拉的股票,如果他大量賣股換現金,股價會大跌,身家也會跟著縮水,還要繳一大筆資本利得稅。
另外,還有監管也不會允許,這麼大規模的併購,美國、歐盟、中國等地的反壟斷機關都要審查,幾乎不可能過關。
最後,就算馬斯克買下微軟,也「開除」不了蓋茲,因為蓋茲早在2020年就卸下微軟董事職務,目前只持有很小比例的微軟股票,根本沒有職位可以被開除。
太空產業具壟斷地位 SpaceX 猶如東印度公司
當然,併購也不一定就是大公司吃下小公司,歷史上也有小公司反向收購大公司的「蛇吞象」案例,只是,更重要的是,併購要考量有無互補或加乘效益,馬斯克是否有需要併微軟,這個就留待其他人再去研究好了。
只是,SpaceX上市之後,對整個全球產業發展、資本市場,還有對馬斯克未來的野心與機會,我覺得都還有很多值得探討細究的部分。
首先,SpaceX這家公司的成立與發展,以及目前具有的地位,具備了許多重要意義。
本周二,我主持聯博的ETF論壇,陶冬先生演講一開始,就拿SpaceX與十七世紀到十九世紀的英國、荷蘭及法國東印度公司對比,他說,「SpaceX就是星空時代下的東印度公司」。
陶冬把 SpaceX 比作東印度公司,原因是當年的東印度公司,是皇家特許、民間資本、貿易網路、私人武裝,而今天的SpaceX也是政府欽點、股市加持、星鏈加AI加火箭、私人財富。
而且,兩家公司的市場份額與峰值,都達到七成左右。也就是說,SpaceX在今天太空產業的支配程度,已經接近17到19世紀東印度公司壟斷亞洲貿易的程度。 陶冬用「七成市占」這個數字,把兩個相隔三百年的企業放在同一個尺度上比較。
這個對比很有趣的地方在於,如今政府與私企邊界模糊,馬斯克是川普總統欽點的人,SpaceX是商業公司兼國家戰略工具,在法律真空中則形成壟斷。
而最關鍵的是,太空是美中下一個競爭場,美國發展太空的火箭及衛星等發射次數,在星鏈規模化後大幅拉開。
往太空發展,更重要的是,算力未來要上太空。太空有7×24小時的太陽能、輻射散熱、零水耗,可避開地面電力和審批限制,風險是輻射和太空碎片。
因此,在全球的太空競賽中,SpaceX已是一個非常關鍵的位置,這一點,不僅合理化了它的高市值,也讓投資人對其未來發展抱持高度期待。
聯發科第二家ASIC訂單可能來自特斯拉
其次,還有另一個重點,尤其是SpaceX不只包含太空題材,更有AI的概念,在公司掛牌前,SpaceX已將xAI併入,在AI時代中,尤其是如今許多企業已因大量資本支出而處於缺錢的狀況下,兵強馬壯、滿手現金的SpaceX,有錢真的很有用,將變成一個很關鍵的殺傷武器。
10月底,馬斯克就曾示警,專門提供AI算力的雲端業者neocloud,可能面臨大規模整併與倒閉,原因是債務市場對這類企業的融資態度轉趨保守。
他表示,若公司缺乏AI資料中心以外的可觀營收,幾乎已無法從債務市場取得資金。而且,SpaceX已完成400億美元債務融資,用於採購預計明年第一、二季到貨的GPU。
馬斯克也說,neocloud一定會爆掉,但到時候,SpaceX也不會考慮收購這類業者。
SpaceX募集了400億美元,目前手上現金充足,可以來買GPU,當然也可以自己做ASIC。除了特斯拉發展自駕車及機器人晶片外,SpaceX將是接下來ASIC市場的大客戶。
據了解,聯發科在取得Google的TPU訂單之後,市場傳出已取得第二家客戶ASIC訂單,聯發科只說這家客戶不是中國大陸業者,預計2028年開始貢獻營收,沒有證實是誰。但根據外資瑞銀分析推測,可能是特斯拉的AI6或SpaceX/xAI的Dojo 3專案」。
馬斯克的Dojo晶片,原本是特斯拉不太成功的計畫,但如今馬斯克捲土重來,要在ASIC再拼一次,此外,包括特斯拉及SpaceX的ASIC訂單中的CPU,也都是下給台灣的創意電子。
馬斯克的Terafab目前還在初期進度,他想發展實體AI及太空夢,終究還是與台灣脫離不了關係,台灣的半導體是大廠的軍火庫,也是所有產業的競爭力關鍵,從馬斯克的事業版圖中,可以看到最具體的示範。