

4家公股金控整併旗下投信!兆豐金、第一金、合庫金和華南金董事會,及旗下投信子公司兆豐投信、第一金投信、合庫投信及華南投信董事會,週四(10/22)通過4家投信子公司整併案,由資產管理規模最大的第一金投信擔任存續公司。
合併後規模市場排名第12,未來目標先往前10邁進,也期盼有機會邁向前8名。
4家公股投信合併換股比例出爐
4家公股投信合併將全數以普通股換股方式辦理:第一金投信以每1股普通股,分別換發兆豐投信1.4532股、合庫投信2.7321股及華南投信4.4140股普通股,合計發行普通股59,286,927股。
合併後各金控持有第一金投信比率分別為:第一金控50.3%、兆豐金控30.4%、合庫金控9.8%及華南金控9.5%。本次整併案以第一金投信為存續公司,其餘三家公司消滅,整併後仍將沿用「第一金投信」的名稱。
存續公司董事會將設董事7席及監察人2席:董事席次由第一金控取得4席,兆豐金控、合庫金控及華南金控各取得1席;監察人席次則由第一金控及兆豐金控各取得1席,兆豐金控將以重要股東身分持續參與整併後投信之長期發展。本案仍需主管機關核准後始能生效。
由於四家皆為金融控股公司,股權投資屬於經營項目,在金控董事會及投信董事會(代行股東會)即可決定,無須再提報明年的金控股東會,未來的董事長與總經理也預計由第一金控主導。
四合一總規模逼近5千億!強化3大競爭力,目標排名衝第8
檢視四家投信合併後的實力,目前公募基金規模約在4000億元左右,在國內排名約處於第12名位階;若將公募基金加上代操業務,整體規模則將近5000億元水準。在客戶數方面,第一金投信約有5萬戶左右、兆豐國際投信約3萬戶左右,其餘兩家相對較少。
在投信業大者恆大的趨勢下,合併後該如何發揮綜效、拉近與領先群的差距?第一金投信總經理高子敬指出:「資源的整合是非常重要的,就像很多人提到,如果現在不開始做整合,可能跟大家的差距會愈拉愈開。」
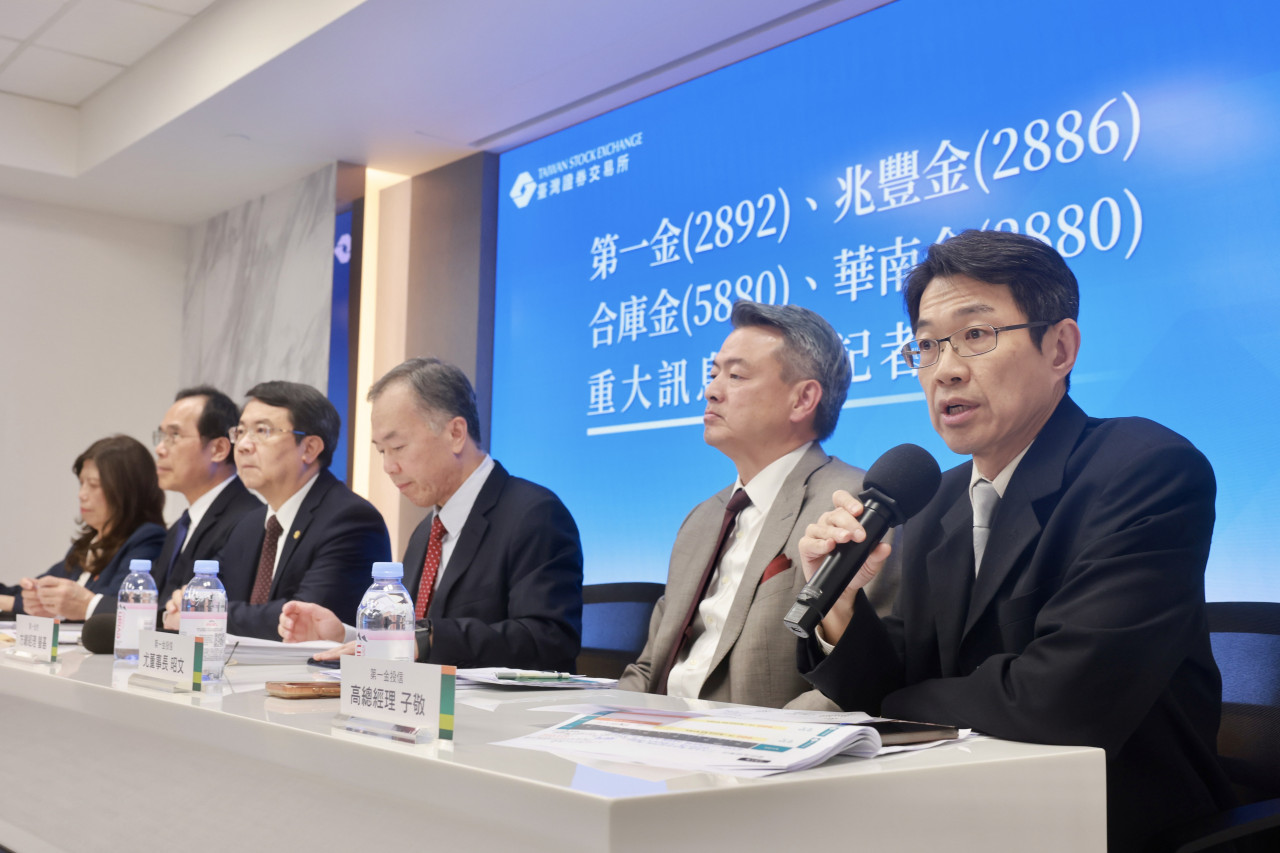
圖為第一金投信總經理高子敬。(攝影:吳東岳)
為了達成從公募基金規模第12名挺進前10名、甚至第8名的目標,經營團隊設算了比產業平均更高的積極目標,預估未來公募基金(包括ETF和基金)每年要有15%的成長率,高於市場平均每年10%的成長預估。要支撐這樣的成長動能,未來將聚焦於投信的三大核心競爭力:
投資力:整合四家公司的研究資源,透過深入的產業研究創造超額報酬。
銷售力:由於四家金控皆持有股份並擁有董事席次,具備共同利益與目標,未來除了動員四家金控旗下的銀行與證券通路共同銷售基金與ETF,整個泛公股體系的通路也將一起行銷整合後的商品。
產品力:結合投資力與銷售力,以「創新」與「多元化」為主軸,開發涵蓋收益型、主題式、多重資產配置、法人客製化、退休理財、永續投資、跨境配置及高資產客戶需求的新型商品,並響應政策金融與亞洲資產管理中心商機(包含在TISA占有8至10檔產品,以及研究REITs實質資產等新藍海)。
各擁優勢互補!近百檔基金如何整併?3大考量標準曝光
四家公股投信過去各自深耕不同領域,具備互補優勢。高子敬分析,第一金投信在收益型產品與主題型產品(如10年前即發行第一檔AI機器人相關產品)發展較好;兆豐國際投信在貨幣型基金與ETF表現相當不錯;合作金庫投信因過去具備壽險背景,在多重資產基金表現亮眼;華南永昌投信則在台股方面擁有不錯的成績。
不過,四家投信合併後,旗下基金總數將近100檔,涵蓋20個不同的資產類別(category),外界關注,重複性較高的同類型基金是否會進行整併?對此,高子敬說明,客戶既有權益將由第一金投信概括承受,而在評估產品是否整併時,將以「投資人權益為先」,並依循三大標準考量:第一,資產類別(Category)的多元性:確保能提供客戶更多元的產品類別進行資產配置。第二,產品績效表現:讓投資人能享有績效更好的產品。第三,資產規模大小:考量單一基金的資產規模是否具備經濟效益。
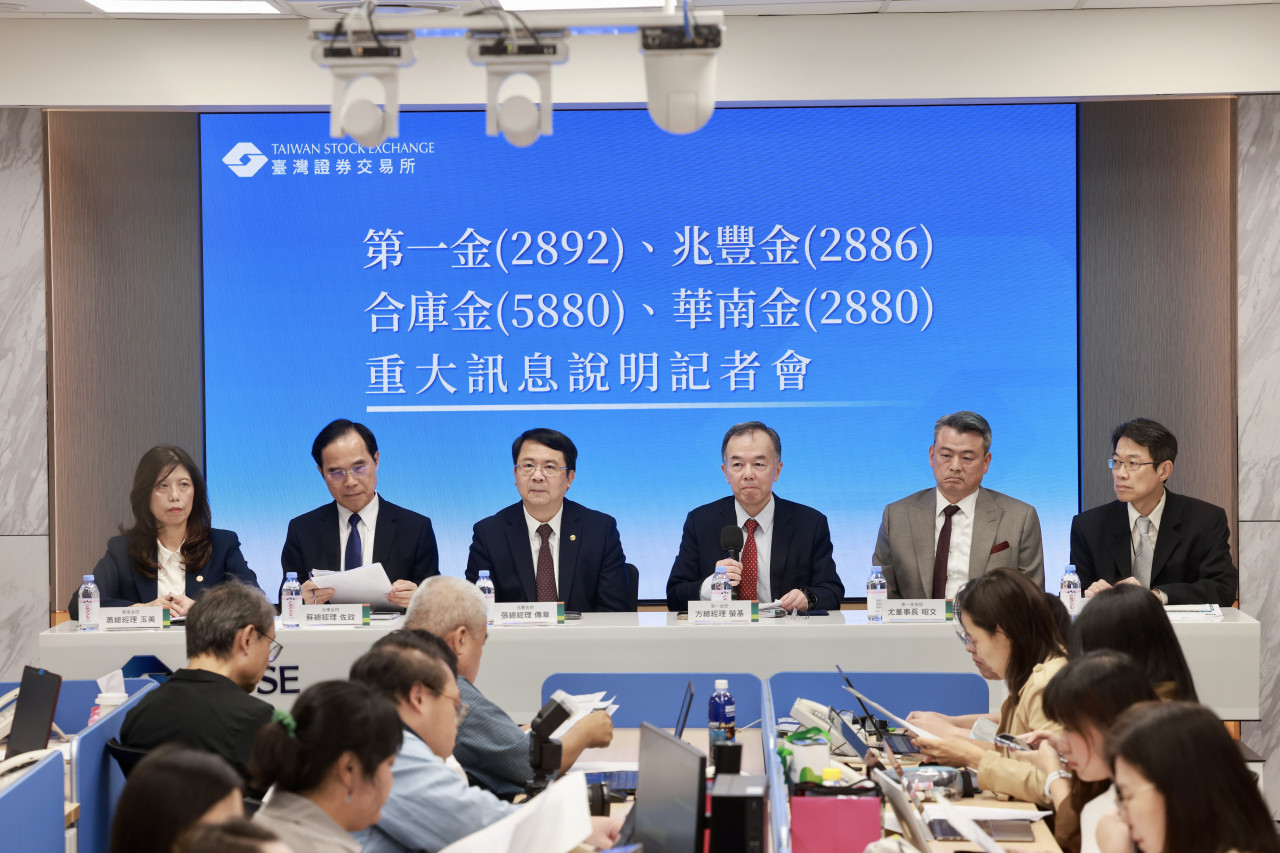
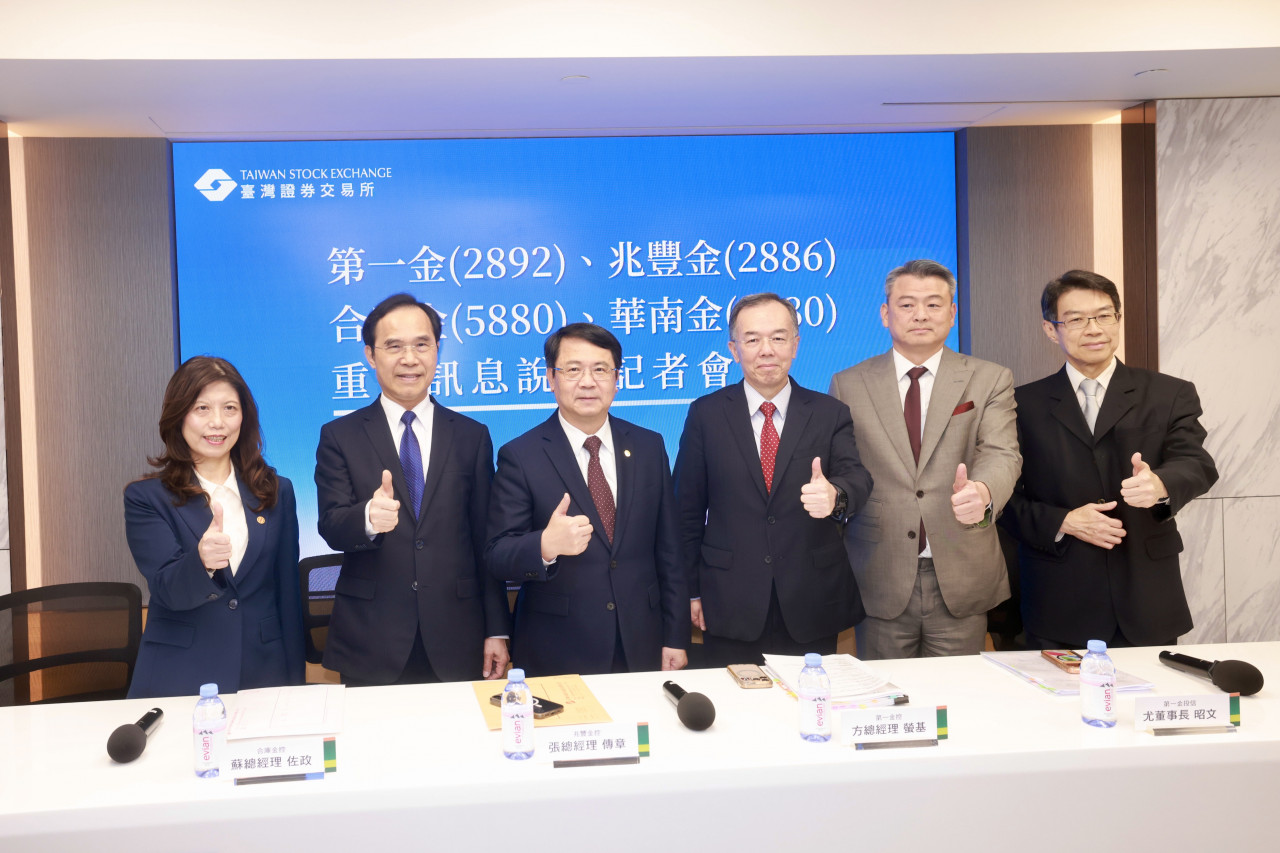
四家公股金控整併旗下投信,由第一金控總經理方螢基(右3)、第一金投信董事長尤昭文(右2)、第一金投信總經理高子敬(右1)、兆豐金控總經理張傳章(左3)、合庫金控總經理蘇佐政(左2)、華南金控總經理蕭玉美(左1)共同召開說明記者會。攝影:吳東岳
近370名員工全數留任!保障3年工作權,未來集中2處辦公
在組織與人事安排上,目前第一金投信員工約150人左右,四家投信合計總員工人數將近370人。面對龐大的人力整合,第一金投信比照近期同業案例,提出優於《勞動基準法》的員工安置計畫,核心內容包括:
全數留任與工作權保障:員工全數留任,並提供3年工作權保障。特別的是,不同於部分同業合併時將屬於委任經理人的副總經理排除在外,本次連同副總經理級別也包含在留任計畫內(最高至副總經理,不含總經理),且過渡後職稱均予以保留。
留任獎金與優離優退措施:為留住關鍵人才以應付未來投研、行銷與中後台系統的擴編需求,公司提供留任獎金,並將參考國際資產管理機構做法,設計兼顧績效與風險控管的合理薪酬獎金制度;但若員工覺得不適應,也完全尊重員工意願,提供優離、優退獎金供其領取。
至於合併後的辦公地點安排,考量第一金投信現有辦公室坪數較大,其次為兆豐國際投信,未來員工將集中在第一金與兆豐兩處的辦公場所上班。經內部規劃,未來每位員工平均使用的辦公坪數將比過往增加,提供更良好的工作空間。
預計10月底前送件 暫定2028元旦為合併基準日
在整併時程與財務影響方面,四家金控與投信董事會通過後,預計最快在10月底會向金管會銀行局正式遞件申請;待銀行局核准後,再接續送交證期局與公平會審查。
由於本次屬於「四合一」整併,雖然業務本身不複雜,但涉及四家公司的資訊系統整合,遵循「營運不中斷、資訊正確完整、資訊安全及法令遵循可控」的核心原則,複雜度遠高於一般的「二合一」合併案。因此,在取得主管機關核准後,預計最少需要9到12個月的籌備期,目前暫定以2028年1月1日作為合併基準日,確切時間仍將視後續籌備進度而定。
公股投信四合一能發揮綜效?業界高層點出3大實務挑戰
究竟合併後是否真能順利發揮綜效?對此,不願具名的投信業界高層坦言,在ETF蓬勃發展、市場走向「大者恆大」的趨勢下,整併方向雖然正確,但實務與技術面上仍有不少挑戰待克服。另一位投信業高層更直言比喻:「四家投信就像不同種類的酒,如果要合併在一起,就像要把紅酒、白酒、啤酒、威士忌加在一起,這樣會好喝嗎?」
針對公股投信四合一的利弊,某投信業高層分析,由於這幾家投信原本規模都不是很大,且各有各的發展與平台,在當前「大者恆大」的市場環境下,「太小的確是個缺點」。因此,選擇合一的好處在於「規模變大、話語權絕對變大,相對有競爭力」。
然而,為何業界對於能否發揮實質綜效仍持保留態度?該名高層進一步拆解背後必須克服的三大實務難題:
第一,上層金控未合併,通路支持度恐不如以往。
一般而言,若上層的金控母公司沒有合一,單純推動底下的投信子公司合併並不容易。該高層點出關鍵指出,過去投信屬於各自金控集團旗下的子公司時,自家通路自然會幫忙一起銷售;但未來若不再是單一集團下的子公司,其他金控通路是否還會全力支持?當通路面對非自家獨資子公司的產品時,可能會考量「我為什麼要賣你的產品,我可能賣其他比較好推銷的產品」,導致整合效益不見得如預期樂觀。
第二,基礎建設與系統平台串接不易。
由於四家投信原有的平台不盡相同,合一後的基礎建設與系統要如何串接、甚至可能要打掉重練,都是龐大工程。
第三,人事安排與組織調整的複雜度高。
一次推動四家公司合併,「那麼多人怎麼去安排、調整」,在在考驗經營團隊的智慧。
整體而言,業界普遍認為公股投信四合一「客觀來講,一定有利有弊;理論上合併是好的,但技術上跟後面的文化磨合還有許多要克服的部分。」一次要推動四家投信合併,業界人士坦言:「難度真的蠻高的,我覺得他們很有勇氣」。儘管整併的大方向正確,但後續該如何解決跨金控通路動能、系統整合與人事安排等問題,仍有待時間驗證。
本文不授權媒體夥伴
_20261005175212.jpg_280x210.jpg)