2025年中國國內生產毛額(GDP)成長5.0%,與2024年持平,表面上看似達標,但難掩經濟疲弱的真實狀況。到 2026年第二季果然放緩至4.3%,為2022年第四季以來最低,並跌破官方今年「4.5%至5%」目標區間的下緣。
股市外資連三年減縮,2026年至10月初不只大盤指數損失7% ,還從年中高點跌落一成五。出口高燒不退但內需中氣虛寒,中國經濟像個看來身強體健、卻元氣盡無的青壯。如何調理這外熱內冷失控的纏疾,正考驗北京的政策功力。
觀察中國國民生產毛額的成長軌跡及預測,2024年及2025年官方公布的成長率均為5.0%,然而官方實質成長率與企業和民眾的體感之間,存在明顯落差。對企業營收、政府稅收與家庭所得而言,在長期的通貨緊縮之下,真正有感的正是名目成長。
值得注意的是,2026年的成長目標已由過去數年慣用的「5%左右」改為區間目標,相對歷年目標設定可說是保守,反映決策層對成長前景的審慎。展望未來,國際貨幣基金(IMF)於2026年7月預估中國今年成長4.6%、2027年進一步放緩至4.1%,成長動能逐年遞減的大方向並未改變。
資金流向是反映外商信心最真實的指標,觀察圖一中國實際使用外資金額及年增率,2025年約1,047億美元,已連續第三年下滑且較前一年減少10%,更較2022年高峰時的約1,891億美元縮水超過四成。2026年1至7月,實際使用外資約638億美元,年減2%,跌幅雖較前一年收斂且5月與6月單月一度轉為正成長,但7月再度走弱,整體仍未止跌。
另觀察國家外匯管理局國際收支資料,2025年外人直接投資淨流入765億美元,雖為2024年的四倍,但仍遠低於2021年逾3,000億美元的高峰,顯示外資流入中國的速度減緩,恐一時難以改變。
圖一、中國實際使用外資金額及年增率
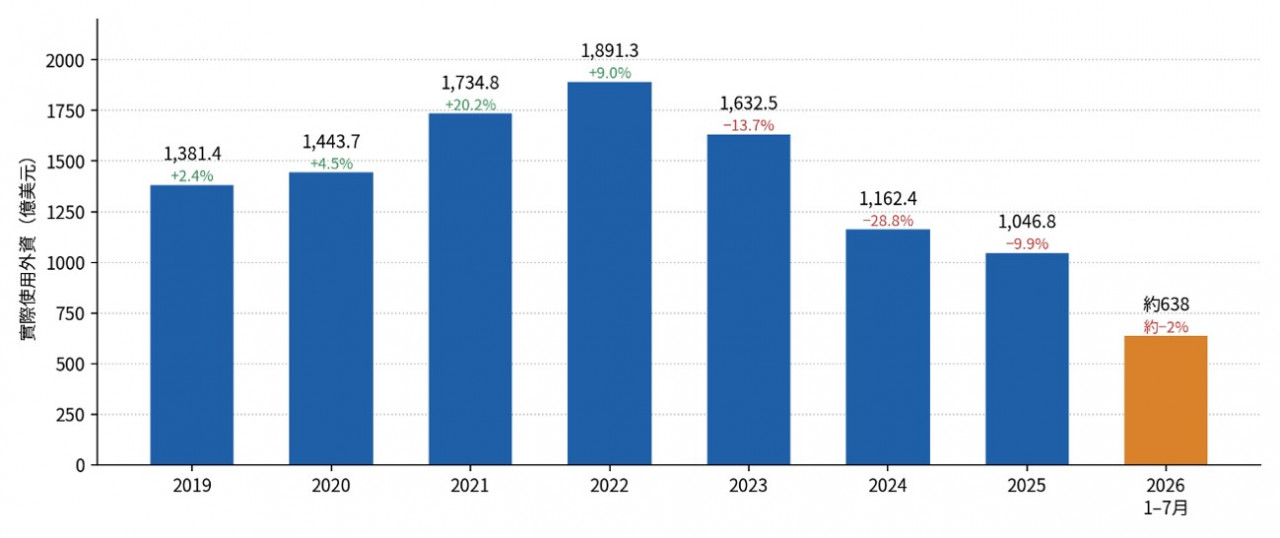
資料來源:中國商務部。2026年為1至7月累計數,年增率與2025年同期比較
值得注意的是,中國本土企業競爭力的快速提升,也正在改變外商在當地的角色與利基。這也反映在外資結構出現的轉變。2026年1至7月新設外商投資企業超過三萬七千家,年增4.4%;但在高技術產業實際使用外資高達265億美元,較去年同期大增33%,占比升至42%,其中研發與設計服務成長72%,顯見中國在策略性投資上已有相當進展。
外資從過去為中國市場而來的大規模製造,轉向貼近中國供應鏈與研發生態系,進行投資布局。中國歐盟商會2026年5月發布的商業信心調查顯示,歐洲企業信心在中國結束清零政策後,首度出現回穩跡象。
該調查指出75%的受訪企業認為,其在中國的生產效率優於其他地區,有48%認為中國同業的創新能力已超越歐洲企業,但歐洲企業對擴大在華投資仍顯猶豫。政策的反覆不定加上財產權的保護,恐都是國際投資的考量。
金融市場呈現分歧的訊號,滬深股市300指數在2026年初一度攀上2022年1月以來的高點,6月更超過5,000點觸及全年新高,但還是不敵人工智慧題材降溫、總體經濟數字疲弱及美中貿易衝突難解,2026年始到10月初下跌約6.8%,更從高點回落約15%。
2026年在全世界各國政府殖利率紛紛飆升之際,中國長天期殖利率持續走低,成為少數逆勢下跌的主要經濟體。10年期公債殖利率在9月底約為1.68%,2026年以來下降約16個基點,逼近2025年2月的歷史低點。中國民間貸款需求疲弱,股市報酬難彌補風險,不動產市場至今仍未看到復甦跡象,在缺乏投資出路之下,大量資金流入國債市場。
綜合各種經濟狀況,需求面的通縮壓力仍未解除,由於中國的消費者物價指數通貨膨脹率僅0.8%,實質利率高達約2.2%,反映貨幣政策實際上並不如名目利率顯示的寬鬆。考慮受貿易順差擴大、美元走弱,以及國際間要求中國再平衡的影響,人民幣近一年來呈走強的趨勢。匯率強、利率低、股市弱的組合,顯見中國並不缺資金,而是缺乏合理報酬的國內投資機會。
綜合而言,中國高科技製造與出口的競爭力雖超乎外界預期,但缺的是的消費者花錢的願意,連帶值得投資的機會也隨之減少,房市、就業、地方債務與通縮的寒意,自然掩蓋了資金與產能上升的光熱。供給強需求弱的失衡未改善,再多刺激政策,恐也只是在寒冬中開窗的房間裡拼命開暖氣。
作者簡介_邱萬鈞
美國東北大學財務金融系教授 Northeastern University, Boston, MA