新加坡氫能布局:基礎漸備,經濟性仍待驗證
新加坡能源幾乎全數仰賴進口,逾九成電力來自天然氣,發展再生能源的條件也相對有限。
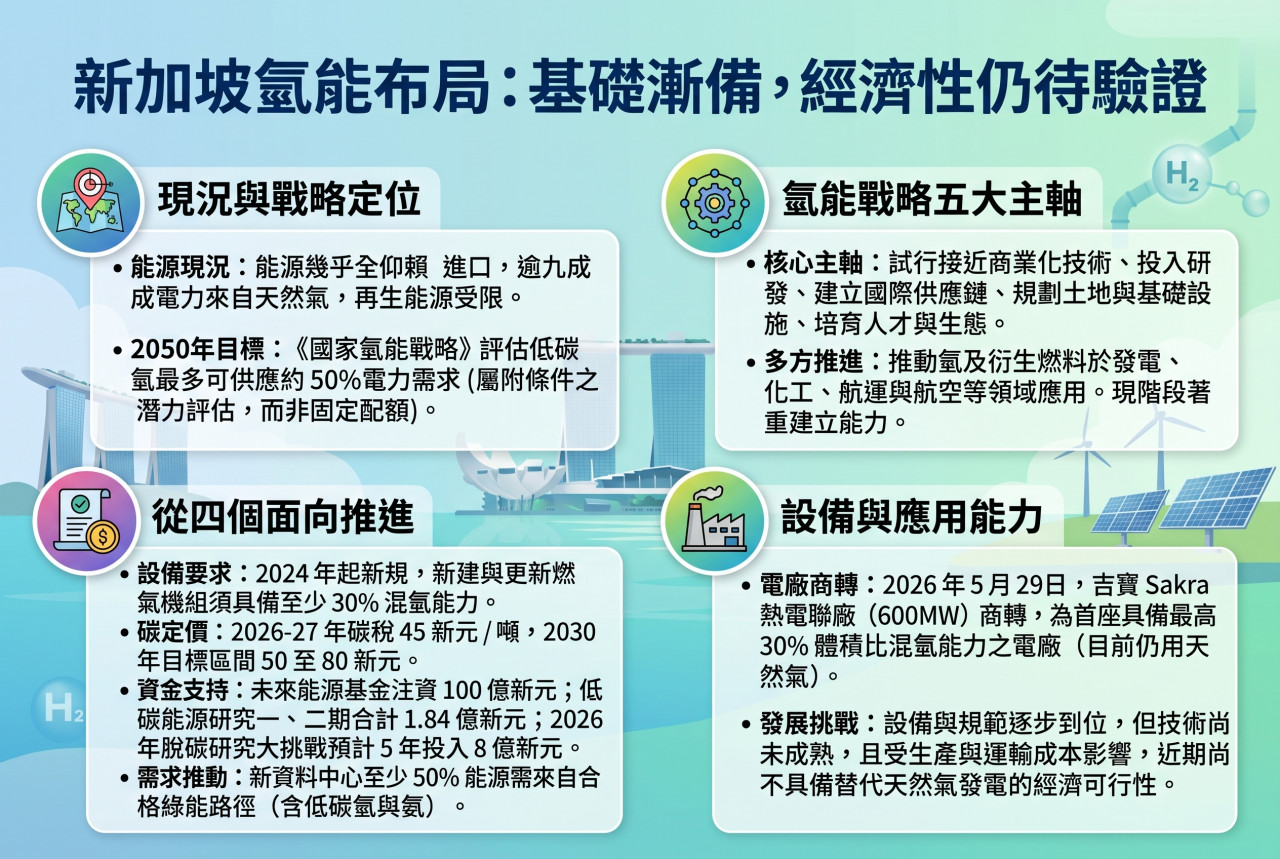
為推進2050年淨零目標,新加坡於2022年10月發布《國家氫能戰略》,評估低碳氫至2050年最多可滿足約一半的電力需求,但仍須視技術發展及其他能源的推進情況而定。
過去四年,發電設備、工業應用與港口規範陸續到位,氫能發電的經濟性則仍待驗證。
氫能戰略五大主軸
新加坡氫能戰略涵蓋五大主軸:試行接近商業化的技術、投入研發、建立國際供應鏈、規劃土地與基礎設施,以及培育人才與產業生態,藉此推動氫及其衍生燃料在發電、化工、航運與航空等領域的應用。
戰略提出的「五成電力」,屬於附帶條件的潛力評估,並非法定配額。氫能相關技術仍在發展,氫氣生產也主要依賴化石燃料,運輸與儲存更面臨挑戰。
因此,新加坡現階段著重於建立技術與應用能力,為未來導入鋪路。
從四個面向推進氫能
在發電設備方面,新加坡能源市場管理局自2024年起要求,新建聯合循環燃氣渦輪機組須具備至少30%的混氫能力。依2026年10月12日的最新決定,中央招標涵蓋的新建及更新機組均須符合此要求,並保留未來使用更高比例氫燃料的空間。這項規定著重設備相容性,實際用氫仍取決於燃料供應、成本及技術條件。
在碳定價方面,2026至2027年的碳稅為每噸二氧化碳當量45新元,2030年的目標區間為50至80新元。
政府在《2026年預算案》中表示,若全球氣候行動動能持續減弱,2030年稅率可能接近區間低端。在資金支持方面,未來能源基金已獲注資100億新元,低碳能源研究計畫第一、二期合計配置1.84億新元;2026年另推出的脫碳研究大挑戰,則規劃於五年內投入8億新元。不過,這些資金均涵蓋多種低碳技術,並非全數用於氫能。
在需求端,最新一輪獲配容量的新資料中心,至少50%的能源須來自合格的綠色能源路徑,低碳氫與氨均列其中。具體供能方案仍須綜合考量燃料供應、成本及可靠度。
圖/翻攝自童振源臉書
持續建構供應鏈與應用能力
2026年5月29日,吉寶Sakra熱電聯產廠正式商轉,成為新加坡首座氫相容聯合循環電廠。該廠裝置容量為600MW,具備最高30%體積比的混氫能力,目前仍使用天然氣。勝科、YTL PowerSeraya、PacificLight與大士能源的新機組,預計於2026至2031年間陸續投產;連同吉寶在內,五個項目的裝置容量合計3,140MW。
氨既可作為氫的運輸載體,也可直接用於燃燒發電,其生產與儲運技術相對成熟。新加坡正與日本、澳洲等國合作推進相關研究。由吉寶主導、住友商事與Advario參與的裕廊島旗艦計畫,規劃以進口低碳氨直接燃燒發電,裝置容量為55至65MW,並建立每年至少10萬噸的氨加注能力。目前計畫仍處於前端工程設計階段,尚待最終投資決定。
港口方面,新加坡於2026年10月14日發布氨加注技術參考TR 148:2026,涵蓋操作、安全與人員能力等要求;伊藤忠子公司ZETA則規劃於2027年第4季進行船對船氨加注示範。
工業方面,林德已在裕廊島營運9MW電解製氫設施。2026年10月23日,耗資6,250萬新元的低碳技術轉譯測試平台動土;Amogy同日宣布,計畫於2027年部署氨裂解示範模組,設計產氫能力最高為每日1公噸。
國際市場的進展與挑戰
國際能源總署在《2026年全球氫能回顧》中指出,2025年全球低排放氫產量接近100萬噸,2026年占全球氫產量的比重可望首次超過1%。
成本仍是氫能商業化的主要考量。低碳氫的到岸及使用成本,除了製氫本身,還包括轉換、運輸、儲存與終端處理;若以氨為載體,再經裂解取得氫氣,也須計入額外的能量損失。
供應穩定性同樣有待驗證。吉寶曾參與的澳洲昆士蘭CQ-H2計畫,其主要開發商Stanwell已於2025年6月宣布退出,顯示跨境供應從合作意向走向實際交付,仍存在變數。
安全要求也會影響設施布局與成本。氨具有毒性,儲運與加注設施須依個案風險評估,規劃安全距離、洩漏偵測及緊急應變措施,進而影響選址與投資需求。
低碳效益則須從完整供應鏈評估,包括燃氨可能產生的氧化亞氮排放,以及天然氣製氫涉及的上游甲烷排放。碳強度計算方法與認證互認,也是跨境合作的重要議題。
此外,商業化仍須落實長期承購、融資與風險分攤安排。國際能源總署的2026年報告亦將需求不足與監管障礙,列為氫能投資面臨的主要問題。
後續觀察重點
後續值得關注的進展,包括裕廊島氨計畫的最終投資決定、2027年的氨加注與裂解示範、資料中心綠色能源方案的落實情況、新加坡2028年起的碳稅路徑,以及國際海事組織淨零框架的正式採認進度。
新加坡已逐步建立氫能應用所需的設備、規範與示範場域,能否擴大使用,仍取決於供應可靠度與成本。新加坡政府在2026年2月的國會答覆中指出,受生產與運輸成本影響,氫能近期尚不具備替代天然氣發電的經濟可行性,將持續觀察全球氫能市場發展,再決定是否採用氫能發電。
作者簡介_童振源
中華民國國際政治經濟學學者,現任駐新加坡代表,曾任僑委會委員長、駐泰國代表、國安會諮委、行政院發言人、行政院陸委會副主委、國立政治大學國家發展研究所教授、政大預測市場研究中心主任、遠景基金會中國經濟分析計畫主持人。
本文獲作者授權轉載,原文出處
_20261013134516.jpg_280x210.jpg)