編按:定期定額買ETF真的不會賠嗎?一位傳統產業財務長分享30年投資經驗,自己挑股票並非每次都賺錢,反而是最簡單的「定期定額」投資,「30年從來沒賠過」,讓他長期累積資產。
很多人覺得「投資需要技術、需要看盤、需要選股」。但對絕大多數的上班族來說,這就是最好的退休準備方式:每個月扣固定的金額買大盤型ETF,例如0050、006208,堅持20年、30年。中間什麼都不用做、什麼都不用看——時間會幫你完成所有計算。
傳產財務長30年投資經驗:只要是「定期定額、時間拉長」就沒賠過
我認識一位傳統產業的財務長,做了一輩子的公司財務,不是搞投機操作的那種。有一次我跟他聊天,他說了一段我永遠記得的話。
他說:「我這30年來,有時候買這個股票、有時候買那個股票,老實說不見得每次都賺錢,有些個股我也踩過雷、有些操作我也認過虧。但是——只要是定期定額買的部位,我從來沒有賠過。」
「從來沒有賠過」,30年的時間範圍。聽起來像在誇大,但他說得平靜——因為對他來說這就是事實。「只要拉長到2年以上,定期定額的部位就一定是正的。我自己親身驗證了30年。」
為什麼買股票「定期定額不會賠」?
為什麼?因為定期定額的本質就是「在不同時間點,用不同價格買進」——市場高的時候你買得少、市場低的時候你買得多。長期平均下來,你的成本永遠靠近市場的長期平均,而不是任何一個極端點。
只要你相信「市場長期會往上」這件事——而過去80年的歷史數據都支持這件事——那你的定期定額部位拉長就一定會賺。
這個故事的力量在於它對抗了一個普遍的迷思——很多人覺得「投資需要技術、需要看盤、需要選股」。
但這位傳產財務長給的答案剛好相反:他自己選的股票不見得賺、但他用最沒有技術的方法(定期定額)反而從來沒賠過。
上班族最好的退休投資「定期定額0050」:20年什麼都不用做
對絕大多數的上班族來說,這就是最好的退休準備方式:每個月扣固定的金額買大盤型ETF(編按:例如0050、006208),堅持20年、30年。中間什麼都不用做、什麼都不用看——時間會幫你完成所有計算。
最後我們離開財務的話題,談一個可能更重要的問題:算完退休的數字之後,那些時間你打算怎麼花?
退休後有錢就夠了?更重要的是「時間怎麼花」
財務長們常常觀察到一個現象:很多人花了30年、40年存錢準備退休,但當那一天真的到來的時候——他們不知道要做什麼。
沒有同事可以聊天、沒有任務可以執行、沒有人需要他的決策——很多人會在退休後幾個月內陷入低潮,甚至有些人開始亂花錢,只為了讓自己「有事可以做」。
90歲還念博士!時間花在真正想做的事情上、還能省錢
前幾年新聞上有個故事——新竹的某所國立大學,有一位90歲的老爺爺,居然在那邊念博士班。
你想想看:90歲。他不需要這個學位來找工作、不需要這個學位來證明什麼。他純粹就是因為「這件事很有趣」、「我想懂這個」——這就是他想做的事。
他的退休金讓他不需要再為錢工作,他的健康狀況還允許他學習,他就把時間用在他真正在乎的事情上。
而且這還有一個額外的好處——這位老爺爺念博士班的時候,每天在學校吃學餐、跟年輕學生們交流、生活作息規律,他的退休生活開銷反而比一般退休人士低。
當你的時間花在你真正想做的事情上,而不是花在「填滿空虛」的消費上的時候,你會發現你需要的錢反而更少。
退休後的時間怎麼花,可能比「累積多少錢」這個問題更重要。
財務長們的建議很簡單:從現在開始,就慢慢累積你「有錢有閒以後想做的事情」的清單。
不一定要去念博士、不一定要環遊世界——可以是學一個樂器、寫一本書、認真經營一個興趣,把過去想做但沒時間做的事情完成。
這份清單越具體,你對退休的恐懼就越少;你也越能感覺到,存錢這件事不是為了「逃離工作」,而是為了「贏得自己的時間」。
這句話不只是一個banter,它反映了一個更深的轉變——當你開始用「未來自由的選擇權」來衡量眼前每一筆消費的時候,你的價值觀會自動往後拉。
同樣是10萬塊,你可以買一個包,但這個包10年後不會幫你做任何事;你也可以放進ETF,這10萬塊在20年後可能變成50萬,給你更多的自由。當這個帳被算清楚之後,很多消費的衝動會自己消失。
作者簡介_小白財務長
人氣財經podcast「理財小時候」深受聽眾喜愛的系列,由四位主持人共同打造,秉持「沒有標準答案,只有多元觀點」核心理念,用聽得懂的語言,陪伴每一位理財小白走過從零到一的關鍵旅程,建立起自己的理財思維。
系列節目累積超過百集,涵蓋ETF、股票、債券、總體經濟等主題。本書為《小白財務長》四位主持人首度將節目精華,化為輕鬆易讀的文字,引領更多理財小白自信走進繽紛的投資世界。
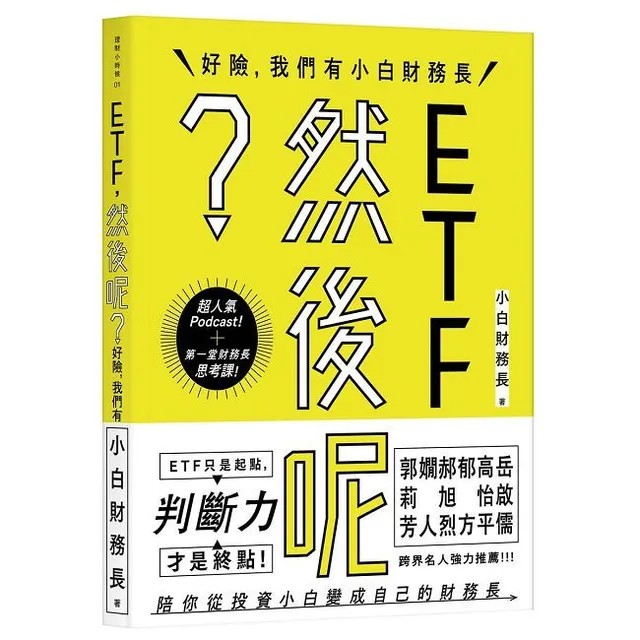
本文摘自聲音研制所《ETF,然後呢?:好險,我們有小白財務長》
※ 本網站及作者所提供資訊僅供參考,投資人應自行承擔投資風險及投資結果。

_20260914170545.jpg_280x210.jpg)

_20260910171152.jpg_280x210.jpg)
_20260909175528.jpg_280x210.jpg)
_20260908151945.jpg_280x210.jpg)